mercoledì 26 maggio 2021

La testimonianza di Bankenstein al Senato degli Stati Uniti

Questo è ciò che Jamie Dimon dirà oggi al Senato degli Stati Uniti (con testo annotato)

Da Pam Martens e Russ Martens: 26 maggio 2021 ~

Fonte: https://wallstreetonparade.com/2021/05/this-is-what-jamie-dimon-will-tell-the-u-s-senate-today-with-annotated-text/

Di seguito sono riportate alcune osservazioni selezionate dalla dichiarazione preparata di Jamie Dimon per l'udienza di oggi del Comitato Bancario del Senato, che prenderà la testimonianza di un totale di sei CEO delle banche di Wall Street. Le osservazioni commentate da Wall Street On Parade appaiono tra parentesi e in corsivo.
 

Jamie Dimon, presidente e amministratore delegato di JPMorgan Chase


"Presidente Brown, Ranking Member Toomey e illustri membri del Comitato, apprezzo l'invito ad apparire davanti a voi per parlare di JPMorgan Chase, della forza e della resilienza del sistema finanziario statunitense e delle persone, delle imprese e delle comunità che serviamo."

[La forza del sistema finanziario statunitense sarebbe, ovviamente, molto più sicura e solida se la più grande banca degli Stati Uniti, di cui Dimon è presidente e amministratore delegato, non fosse stata accusata di cinque reati dal 2014, tutti avvenuti sotto la sua guida. La banca ha ammesso tutti e cinque i capi d'accusa].

"JPMorgan Chase è una società globale di servizi finanziari con attività di 3,4 trilioni di dollari e operazioni in tutto il mondo. Siamo leader nell'investment banking, nei servizi finanziari per i consumatori e le piccole imprese, nel commercial banking, nell'elaborazione di transazioni finanziarie e nella gestione patrimoniale."

[Per quanto riguarda esattamente il modo in cui JPMorgan Chase interagisce con i consumatori, si veda la sua fedina penale. JPMorgan Chase ha anche la particolarità di essere la banca più rischiosa degli Stati Uniti].


"Le banche giocano un ruolo essenziale in una comunità, con il potenziale di unire le persone, permettendo alle aziende e agli individui di raggiungere i loro sogni, ed essendo una fonte di forza in tempi difficili."

[In realtà, più che essere una fonte di forza in tempi difficili, le mega banche di Wall Street hanno richiesto 29.000 miliardi di dollari di salvataggi da parte della Fed dal 2007 alla metà del 2010 per evitare il collasso dell'intero sistema finanziario statunitense].

"Stiamo vivendo tempi straordinari, per i quali la storia giudicherà i leader del governo e dell'industria dalle azioni che prenderemo per affrontare la crisi sanitaria, sostenere le persone e le imprese che soffrono dei devastanti impatti economici della pandemia, e affrontare le disuguaglianze strutturali di lunga data e la disuguaglianza economica razziale."

[L'11 marzo 2020, l'Organizzazione Mondiale della Sanità ha dichiarato la COVID-19 una pandemia. Il compenso di Jamie Dimon per sorvegliare la banca nel 2020, che includeva l'ammissione di due nuove accuse di reato il 29 settembre 2020, è stato fissato a 31,5 milioni di dollari dal suo consiglio di amministrazione. Uno di quei capi d'accusa del 2020 riguardava la manipolazione del mercato del Tesoro degli Stati Uniti, il mercato che rende possibile al governo degli Stati Uniti di pagare i suoi conti e aiutare gli americani in difficoltà durante una crisi sanitaria nazionale].

"Siamo stati orgogliosi di aver partecipato a vari programmi di emergenza della Federal Reserve, come il Paycheck Protection Program, Primary Dealer Credit Facility, Commercial Paper Funding Facility, Money Market Mutual Fund Liquidity Facility e Secondary Market Corporate Credit Facility, tra gli altri."

[Il Paycheck Protection Program è stato creato per aiutare le imprese della strada principale. La Primary Dealer Credit Facility, la Commercial Paper Funding Facility, e la Money Market Mutual Fund Liquidity Facility sono state create per salvare le banche di Wall Street. Il popolo americano non ha ancora ricevuto un rapporto su quali banche di Wall Street abbiano ricevuto salvataggi nell'ambito di questi tre programmi. Inoltre, la Fed ha pompato più di 6.000 miliardi di dollari nelle banche di Wall Street in prestiti pronti contro termine dal 17 settembre 2019 al gennaio 2020 - prima che fosse dichiarata qualsiasi pandemia. Il pubblico deve ancora vedere una ripartizione di quali banche hanno ricevuto quel denaro di salvataggio].

"Abbiamo un approccio equo e ben governato alla compensazione..."

[Quanto è equa e ben governata la JPMorgan Chase? Vedi Se sei perplesso sul perché il consiglio di amministrazione della JPMorgan Chase non ha licenziato Jamie Dimon mentre la banca ha accumulato 5 capi d'accusa - ecco la tua risposta; vedi anche: JPMorgan ha pagato un membro del consiglio di amministrazione 532.500 dollari nel 2016; ora il consiglio sta ottenendo un aumento di stipendio del 25% in contanti].

"Abbiamo principi incrollabili che non riguardano solo un bilancio fortezza, ma anche la gestione del rischio e la cultura."

[Seriamente? Nel 2013 la Sottocommissione Permanente del Senato degli Stati Uniti sulle Investigazioni ha indagato su come JPMorgan Chase abbia giocato d'azzardo in derivati rischiosi (nei famigerati London Whale trades) usando i depositi della sua banca assicurata a livello federale. La banca ha perso almeno 6,2 miliardi di dollari. Jamie Dimon era presidente e amministratore delegato della banca all'epoca. Il presidente della sottocommissione del Senato all'epoca, Carl Levin, ha detto questo: "Le nostre scoperte aprono una finestra nel mondo nascosto del trading di derivati ad alta posta in gioco da parte delle grandi banche. Espone una cultura del trading di derivati alla JPMorgan che ha accumulato rischi, nascosto perdite, ignorato i limiti di rischio, manipolato modelli di rischio, evitato la supervisione e informato male il pubblico". Da allora, la banca è stata accusata e ha ammesso cinque capi d'accusa in altre questioni. Nessun'altra banca assicurata a livello federale nella storia degli Stati Uniti è mai stata accusata di cinque reati. Eppure, Jamie Dimon ha l'audacia di apparire oggi davanti al Senato degli Stati Uniti e vantarsi dei "principi incrollabili" della sua banca].
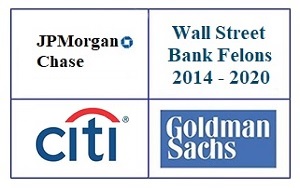
BANCAMARA: Tre grandi banche di Wall Street ammettono otto capi d'accusa

Tre grandi banche di Wall Street hanno ammesso un totale di otto capi d'accusa; ma non aspettatevi che la parola "reato" venga fuori nell'udienza del Senato di mercoledì con i loro amministratori delegati

Da Pam Martens e Russ Martens: 25 Maggio 2021 ~

Fonte: https://wallstreetonparade.com/2021/05/three-wall-street-mega-banks-have-admitted-to-a-combined-eight-felony-counts-but-dont-expect-the-word-felony-to-come-up-in-wednesdays-senate-banking-hearing-with-t/

 
Banche fellone di Wall Street, 2014 - 2020 

Mercoledì, la commissione bancaria del Senato chiamerà in udienza ciascuno degli amministratori delegati delle più grandi banche statunitensi di Wall Street. Tre di queste banche sono state accusate e hanno ammesso di aver commesso reati gravi. Ma saremo scioccati se qualche senatore oserà indagare su queste accuse di reato senza precedenti.

Fino al 2014, nessuna grande banca di Wall Street che deteneva depositi assicurati a livello federale era mai stata accusata di un reato in un secolo. Tutto è cambiato il 7 gennaio 2014, quando il Dipartimento di Giustizia degli Stati Uniti ha accusato JPMorgan Chase di due reati penali per il suo ruolo nello schema Ponzi di Bernie Madoff. La banca aveva gestito il conto commerciale di Madoff per decenni e aveva persino scritto ai regolatori britannici che sospettava che Madoff stesse conducendo un'operazione fraudolenta. Non è riuscita a condividere tali preoccupazioni con i regolatori statunitensi. JPMorgan Chase ha ammesso le accuse e ha ricevuto un accordo di differimento dell'azione penale.

Meno di un anno e mezzo dopo, il 20 maggio 2015, accadde l'impensabile. JPMorgan Chase, la più grande banca di deposito assicurata a livello federale negli Stati Uniti, è stata accusata di un altro reato, portando il nuovo totale a tre reati di cui aveva ammesso la colpevolezza. Questa volta l'accusa era di far parte di un cartello bancario che truccava i mercati dei cambi. Un'altra banca statunitense, la Citicorp di Citigroup, è stata anch'essa accusata di un reato. Sia JPMorgan Chase che Citicorp si sono dichiarate colpevoli delle accuse e hanno ricevuto un accordo di procedimento differito.

Rito bancario e giudiziario, antico e "sopportato"

Il concetto dietro gli accordi di differimento dell'azione penale è che la banca paga una grande multa, viene umiliata in pubblico, affronta l'ira degli azionisti, costringendo così il consiglio di amministrazione a licenziare il suo amministratore delegato e mettendo così fine alla vita criminale della banca. Questo ha dimostrato di essere un concetto pittoresco quando si tratta delle mega banche di Wall Street. [NdT: I banchieri creano depositi dal nulla, anche quelli usati per pagare le multe...]

Tre capi d'accusa nella sua vita criminale e il consiglio di amministrazione di JPMorgan Chase non aveva ancora licenziato il presidente e amministratore delegato, Jamie Dimon, che era stato al timone della banca durante tutti e tre i capi d'accusa. Poi, in quello che può essere descritto solo come qualcosa fuori da una distopia orwelliana, il 29 settembre 2020, il Dipartimento di Giustizia ha sollevato altri due capi d'accusa contro JPMorgan Chase, per i quali ancora una volta ha ammesso la colpa e ha ricevuto un altro accordo di differimento dell'azione penale.

I due capi d'accusa nel 2020 erano per frode telematica per la manipolazione (spoofing) del commercio nei mercati dei metalli preziosi e del Tesoro degli Stati Uniti. Il Dipartimento di Giustizia ha portato solo due capi d'accusa nonostante il fatto che il suo documento di accusa ha indicato che i commercianti di JPMorgan si sono impegnati in "decine di migliaia di casi di commercio illegale in oro, argento, platino e palladio... così come migliaia di casi di commercio illegale in contratti future del Tesoro degli Stati Uniti e in note e obbligazioni del Tesoro degli Stati Uniti...." Questo suggerisce che gli americani hanno bisogno di riformare il Dipartimento di Giustizia degli Stati Uniti e JPMorgan Chase.

Di solito, questo tipo di accuse da parte del Dipartimento di Giustizia arrivano con grande fanfara e una grande conferenza stampa. Ma il team legale di JPMorgan Chase ha apparentemente usato la sua influenza e nessuna conferenza stampa è stata tenuta dal Dipartimento di Giustizia mentre JPMorgan Chase ha accumulato il suo quarto e quinto reato nell'arco di sette anni - tutti sotto il mandato di Jamie Dimon.

A rappresentare JPMorgan Chase come consulente esterno nella questione c'erano avvocati di Kirkland & Ellis (lo studio legale con cui l'ex procuratore generale di Trump, William Barr, era associato prima di arrivare al Dipartimento di Giustizia) e avvocati di Sullivan & Cromwell, dove l'ex presidente della SEC di Trump, Jay Clayton, era un partner prima di prendere il comando alla SEC.

JPMorgan Chase ha ottenuto un accordo così dolce nella questione che l'accordo indica che "un controllore di conformità indipendente non era necessario", nonostante riveli anche che la banca "non ha volontariamente e tempestivamente rivelato alla Sezione Frodi e all'Ufficio la condotta descritta nell'esposizione dei fatti". Per non parlare del fatto che nessun'altra banca assicurata a livello federale nella storia degli Stati Uniti ha accumulato cinque capi d'accusa.

Aggiungendo al danno reputazionale alle banche di Wall Street, Goldman Sachs, per la prima volta nel suo secolo e mezzo di esistenza, è stata accusata il 22 ottobre 2020 di due capi d'accusa. Un'accusa era contro la società madre, Goldman Sachs Group, e un'accusa era contro la sua filiale malese.

Le accuse derivavano dal famigerato saccheggio del fondo sovrano malese noto come 1MDB. Secondo il Dipartimento di Giustizia, Goldman Sachs si era impegnata nella seguente condotta:
 

"...tra il 2009 e il 2014 circa, Goldman ha cospirato con altri per violare il FCPA [Foreign Corrupt Practices Act] impegnandosi in uno schema per pagare più di $1.6 miliardi di dollari in tangenti, direttamente e indirettamente, a funzionari stranieri in Malesia e Abu Dhabi al fine di ottenere e mantenere affari per Goldman da 1MDB, un fondo malese di proprietà statale e controllato dallo Stato creato per perseguire progetti di investimento e di sviluppo a beneficio economico della Malesia e del suo popolo ... Questi includevano, tra l'altro, assicurando il ruolo di Goldman come consulente su acquisizioni di energia, come sottoscrittore su tre offerte di obbligazioni lucrative con un valore totale di $ 6. 5 miliardi di dollari, e un ruolo potenziale in un'attesissima e ancora più lucrativa offerta pubblica iniziale per le attività energetiche di 1MDB".

Per sottolineare quanto Wall Street sia diventata compiacente sulle attività criminali delle mega banche, il giorno in cui il Dipartimento di Giustizia ha presentato queste accuse criminali senza precedenti contro Goldman Sachs, le sue azioni hanno chiuso in rialzo di 2,49 dollari.
 

CHE FARE ?

Vedi anche: Analisi del bilancio di JPMorgan Chase

martedì 18 maggio 2021

BCE: Revisione contabile forense della creazione monetaria

 La BCE non contabilizza correttamente la creazione di denaro poiché evita di ascrivere nell'afflusso di cassa la massa monetaria creata dalla banca con false poste negative che non permettono di avere correttamente conoscenza dei profitti della banca stessa. La questione è stata spiegata da Biagio Bossone in vari paper ed articoli sul blog della Banca Mondiale. Questa errata visione contabile della BCE si riversa a cascata sulla sua funzione di supervisione delle banche commerciali, ovvero tollerando che anch'esse non contabilizzino correttamente la creazione di provvista nel rendiconto finanziario e/o l'appropriazione dei depositi della clientela (Vedi: http://centralerischibanche.blogspot.com/2020/10/carige-misteri-di-banca-spiegati-al.html ) Questa situazione pone continuamente ed inutilmente a rischio la stabilità dell'intero sistema bancario. Si propone pertanto una revisione contabile forense per determinare le somme che sono state nel tempo sottratte ai paesi membri della Eurozona al fine di individuare le responsabilità specifiche e porre immediatamente rimedio reintegrando le somme rispettive ai paesi frodati pro-quota.

Bibliografia di riferimento: https://centralerischibanche.blogspot.com/2018/11/bibliografia-sulla-questione-contabile.html

Link della proposta sul sito EUROPEAN CITIZENS BANK

https://europeancitizensbank.eu/processes/Italy/f/108/proposals/287?locale=it

giovedì 13 maggio 2021

Bitcoin: corsa agli sportelli sui derivati ?

Bitcoin: corsa agli sportelli sui derivati ?

Di Marco Saba, 13 maggio 2021


Un amico recentemente mi ha sottoposto l’ennesimo progetto di una criptovaluta basata sulla blockchain di Ethereum e pensata per coinvolgere i commercianti ad usarla per l’e-commerce. La roadmap un po’ antiquata prevedeva la solita ICO e poi la creazione del wallet... vi spiego perché non mi convince.

Molti si chiederanno perché ad oggi l’unico progetto di e-commerce davvero funzionante con criptovalute sia Equazon, realizzato in ambiente Telegram, sulla blockchain Waves-NG. Vedi: https://t.me/equazon

I due argomenti sono correlati, nel senso che i colli di bottiglia per realizzare un sistema funzionante sono rappresentati dai costi di transazione e dalla velocità di trasferimento delle monete virtuali. Attualmente le due soluzioni classiche “alla moda” sono basate su blockchain Bitcoin o Ethereum (ERC-20), ambedue con costi di circa 20 euro per transazione. I tempi di trasferimento vanno mediamente da 7 minuti a 45 secondi. (Vedi: https://equazine.blogspot.com/2021/05/breve-comparazione-di-blockchain.html ) Il costo di 20 euro è proibitivo: immaginatevi di fare una consumazione in un bar o di ordinare un articolo su Amazon: chi vorrebbe pagarli con quel sovraprezzo ? Nessuno. E a questo andrebbe aggiunto di dover aspettare alla cassa qualche minuto per avere la conferma del pagamento, con conseguenti code sovietiche facilmente immaginabili (che si aggiungerebbero comunque a quelle già create dai governi psicotici con le assurde disposizioni liberticide dell’ultimo anno).

La blockchain utilizzata da Equazon, invece, prevede un costo di circa tre centesimi di euro a transazione e un tempo di circa 2 secondi per concludere il trasferimento del denaro dal compratore al venditore. Nel caso di prodotti digitali, la consegna automatica avviene contestualmente.

Quei progetti di e-commerce basati invece su blockchain diseconomiche e lente, non sono più decollati e gli investitori sono rimasti con un pugno di mosche.

Le soluzioni che ora si stanno cercando si basano sul concetto dei derivati. Per esempio, prendiamo proprio il porting di bitcoin ed ether sulla piattaforma DEX: quando un utente trasferisce i suoi bitcoin sul wallet Waves, in realtà manda i bitcoin ad un gateway che ha “prestampato” 21 milioni di Bitcoin-surrogati – anche se ancora ne esistono solo 18,7 milioni originali – che gli vengono accreditati sul wallet come BTC per muoverli nel circuito Waves. Questi BTC surrogati – come fossero banconote al posto dell’oro – si basano sulla fiducia nel fatto che se il cliente volesse “uscire”, cioè ottenere i bitcoin originali su un altro wallet esterno, l’organizzazione dietro al gateway (centralizzato) fornirebbe quei bitcoin in un wallet esterno. Ma in questo caso non potrebbe più muoverli P2P al costo di tre centesimi, ma ritornerebbe il costo originario di 20 euro per trasferimento. Una considerazione simile vale per gli ERC-20 di Ethereum.

Grecia - corsa agli sportelli Bancomat. Fonte: Dagospia


La corsa agli sportelli, cioè una richiesta in massa di trasferimento, metterebbe in evidenza la incapacità di “cambiare” tutti i bitcoin di Waves (21 milioni) per i bitcoin originali attualmente già minati (18,7 milioni). Questo rischio, dovuto alla ricentralizzazione della blockchain decentrata di Bitcoin, è simile oggi alla corsa agli sportelli presso una banca nel caso che tutti volessero ritirare i soldi sul conto ottenendo in cambio banconote o monetine, che sono solo una frazione del totale dei depositi creati dal nulla dalle banche (praticamente gratis ed esentasse). Questa considerazione, in un libero mercato, metterebbe subito in evidenza una differenza di cambio reale tra il bitcoin ufficiale e quello su Waves corrispondente al differenziale tra i due aggregati “monetari”. Il cambio viene tuttavia mantenuto artificialmente al pari. Il vantaggio per il pubblico è evidente: trasferire i surrogati (derivati) costa meno che trasferire gli originali (tre centesimi contro venti euro).

EquaCoin ha preferito nascere direttamente sulla blockchain di Waves, eliminando così da subito il pericolo della corsa agli sportelli. E’ stata una scelta lungimirante che ha permesso di avere oggi il primo mercato online per beni e servizi “reali”, anziché orientarsi verso l’utilizzo dei “coin” come puro strumento finanziario per meri giochi speculativi. Ed è per questo che si può parlare di “vera moneta” solo per un mezzo che, principalmente, serva proprio per scambiare i beni e servizi, la sua funzione monetaria naturale più importante. I Bitcoin e gli ERC-20 originali, che hanno necessità di essere scambiati nuovamente per denaro bancario o per loro derivati su qualche piattaforma, prima di essere spendibili, rimangono meri strumenti finanziari soggetti al fenomeno delle bolle speculative come quella famosa dei Tulipani (vedi: https://it.wikipedia.org/wiki/Bolla_dei_tulipani ). In sostanza, se domani Bitcoin ed Ether valessero zero, l’economia reale non ne risentirebbe. Mentre nel caso di token indipendenti usati veramente e direttamente come moneta, con un vero libero mercato nell’economia reale che li supporta, questo pericolo appare molto più improbabile.

Per un esempio clamoroso di euro-derivati su blockchain, vedi: 

Eurozona: OPA annunciata sul 100% dell'Eurosistema


giovedì 6 maggio 2021

Malacalza: chiesti 875 milioni di danni a Bce per la vicenda Carige

 Banche

I Malacalza chiedono 875 milioni di danni a Bce per la vicenda Carige

La famiglia si è rivolta alla Corte di giustizia Ue denunciando «omissioni di interventi» e «condotte pregiudizievoli» nell’esercizio delle funzioni di vigilanza

di Raoul De Forcade

(IMAGOECONOMICA)
(IMAGOECONOMICA)

3' di lettura

Malacalza Investimenti e Vittorio Malacalza hanno chiesto alla Corte di giustizia dell’Ue di condannare Bce a risarcirli per un danno stimato complessivamente oltre 875 milioni di euro per le «omissioni di interventi doverosi» e le «positive condotte pregiudizievoli» attinenti all’esercizio delle sue funzioni di vigilanza su Banca Carige.

I Malacalza sono stati azionisti di riferimento dell’stituto di credito ligure (col 27,5%) fino al commissariamento disposto da Bce a inizio 2019, che ha poi condotto alla loro uscita forzata dalla compagine azionaria. Ora Carige fa capo al Fondo interbancario di tutela dei depositi (all’80%).

La richiesta a Bce, come emerge dai documenti della corte di Lussemburgo intercettati dall’Ansa, è per 870,5 milioni euro da parte della Malacalza Investimenti, la finanziaria cui faceva capo la quota di riferimento di Carige e che è controllata dai figli di Vittorio Malacalza, Davide (tramite Hofima) e Mattia (per un 48% ciascuno, il 4% restante è del fondatore). Chiede invece 4,5 milioni Vittorio, che non era finora mai intervenuto direttamente nelle azioni già presentati alla Corte di Giustizia Europea dalla Malacalza Investimenti.

Provvedimenti contraddittori

La famiglia, nel ricorso, sottolinea in particolare come Bce «abbia concorso a determinare una rappresentazione della situazione e delle prospettive della banca, nell’affidamento della quale gli azionisti hanno investito ingenti risorse nell’acquisto di azioni Carige e nella sottoscrizione e versamento di aumenti di capitale; e abbia successivamente tale affidamento frustrato con comportamenti e con l’emanazione di provvedimenti contraddittori, impositivi di misure ingiustificate, sproporzionate e anche sotto altri profili illegittimi, che si inscrivono in una condotta complessiva illecita e pregiudizievole».

Il ricorso elenca quindi «affidamenti ingenerati sulla situazione di Carige» per gli aumenti di capitale 2014, 2015 e 2017 e «la successiva frustrazione di tali affidamenti», anche a causa di «comportamenti e provvedimenti della Bce», citando la «illegittimità di tali provvedimenti» e la «illiceità della complessiva condotta alla quale essi ineriscono».

Condizionamenti e ingerenze

Bce, si legge poi nel ricorso, avrebbe effettuato «impropri condizionamenti e ingerenze nei processi di governance della banca, favorendone una gestione autocratica da parte degli amministratori delegati, in difformità dalle regole del diritto societario e della normale dialettica dell’organo amministrativo collegiale, così da assicurare l’attuazione di misure scorrettamente imposte, precludendo altresì la reazione a pratiche gestionali del management improprie e pregiudizievoli, nonché determinando un fattore di debolezza della banca».

Bce, ancora secondo i Malacalza, ha «concorso a creare i presupposti che la stessa autorità ha posto a fondamento della propria illegittima decisione di assoggettamento della banca ad amministrazione straordinaria e di avere, con ciò e con successivi comportamenti, concorso a determinare l’illegittimo aumento di capitale con esclusione del diritto di opzione, deliberato nel 2019, che ha provocato una ingente perdita di valore delle partecipazioni degli azionisti».

Altre richieste di risarcimento

Nella citazione, per Vittorio Malacalza si lamentano invece vicende e ragioni specificamente inerenti alla sua qualità di ex amministratore e vicepresidente di Carige. Malacalza ha già impugnato nell’autunno 2020, dopo qualche schermaglia sull’accesso agli atti, anche il commissariamento Carige disposto dalla Bce. La banca ligure a fine gennaio 2020 è intanto tornata alla gestione ordinaria.

Pende invece presso il tribunale di Genova la richiesta di risarcimento per oltre 486,6 milioni avanzata sempre dalla Malacalza Investimenti a Carige e in solido al Fitd, con lo Schema volontario, e l’istituto trentino Cassa Centrale Banca.

mercoledì 21 aprile 2021

La senatrice Warren sui dark pool di Wall Street e sul crollo dell'Archegos

La senatrice Elizabeth Warren sembra sapere qualcosa sui pool oscuri di Wall Street e sul crollo dell'Archegos Hedge Fund

Da Pam Martens e Russ Martens: 21 aprile 2021 ~

Fonte: https://wallstreetonparade.com/2021/04/senator-elizabeth-warren-appears-to-know-something-about-wall-streets-dark-pools-and-the-collapse-of-archegos-hedge-fund/

Martedì 30 marzo, la senatrice Elizabeth Warren ha rilasciato la seguente dichiarazione alla CNBC riguardo al crollo dell'hedge fund Archegos Capital Management.

"Il tracollo di Archegos aveva tutte le caratteristiche di una situazione pericolosa - un fondo hedge in gran parte non regolamentato, derivati opachi, trading in dark pool private, alta leva finanziaria, e un trader che si è sottratto all'applicazione della SEC".

Tutti gli elementi di quella dichiarazione erano ben noti a quel punto, tranne uno. Nessuno nei media mainstream a quel tempo, o da allora, stava parlando delle Dark Pools di Wall Street in relazione all'implosione di Archegos. (Le Dark Pools sono piattaforme di trading opache e poco regolamentate che funzionano come le borse private che operano all'interno delle più grandi banche di Wall Street. Attraverso alcuni ragionamenti contorti da parte della SEC, le banche sono anche autorizzate a scambiare azioni della loro stessa banca).

Warren è un membro del Comitato Bancario del Senato e sarebbe al corrente di tutti i briefing normativi che potrebbero essere avvenuti sull'implosione del fondo di copertura Archegos, altamente levereggiato, che finora ha prodotto perdite riconosciute di almeno 8 miliardi di dollari tra le Global Systemically Important Banks (GSIBs).

Il Comitato bancario del Senato ha convocato un'udienza per il 26 maggio e chiamerà a testimoniare i CEO delle sei maggiori banche di Wall Street. Tutte le banche chiamate a testimoniare possiedono le loro Dark Pools tranne Wells Fargo, che ha chiuso la sua Dark Pool nel 2014. Oltre a possedere le proprie Dark Pools, quattro aziende si sono unite per possedere congiuntamente la Dark Pool conosciuta come EBXL Level ATS. (ATS è un acronimo per Alternative Trading System, che è l'espressione educata che la SEC preferisce per Dark Pools). I proprietari congiunti di EBXL Level ATS sono Credit Suisse, Citigroup, Merrill Lynch (parte della Bank of America) e Fidelity.

I CEO che sono stati chiamati all'udienza del 26 maggio sono: Jamie Dimon di JPMorgan Chase; David Solomon di Goldman Sachs; Jane Fraser di Citigroup; James Gorman di Morgan Stanley; Brian Moynihan di Bank of America; e Charles Scharf di Wells Fargo.

Abbiamo deciso di dare un'occhiata ai dati di trading del Dark Pool (che sono forniti in ritardo e raggruppati in un totale dell'intera settimana) dall'autoregolatore di Wall Street, la FINRA. Mostra che una delle più grandi partecipazioni azionarie di Archegos, ViacomCBS Class B common stock, ha avuto un volume di scambio settimanale medio di 11.4 milioni di azioni nelle sette settimane precedenti la settimana del 22 marzo 2021 - la settimana in cui Archegos è esploso. Quella settimana, quando Archegos non poté soddisfare le sue richieste di margine, le banche di Wall Street che avevano fatto prestiti ad Archegos con una forte leva finanziaria contro le azioni ViacomCBS come garanzia, iniziarono a vendere ViacomCBS nel panico.

Come risultato della vendita in preda al panico, dal prezzo di chiusura di 97,35 dollari di venerdì 19 marzo al prezzo di chiusura di venerdì 26 marzo di 48,23 dollari, ViacomCBS ha perso il 50,4% del suo valore di mercato. Non ha recuperato. Questa mattina ha aperto le contrattazioni a 37,65 dollari.

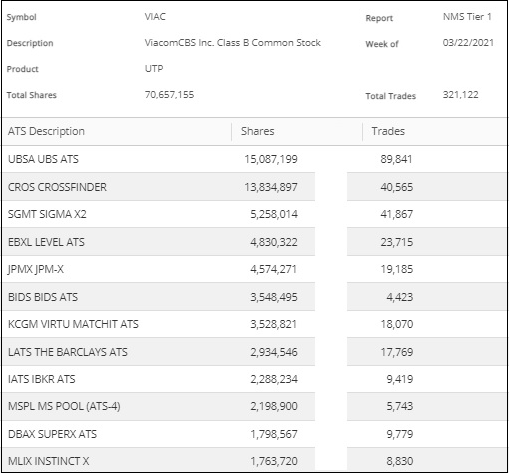
Per la settimana del 22 marzo, la settimana in cui Archegos è esploso, il trading di ViacomCBS in Dark Pool è esploso dalla precedente media di sette settimane di 11,4 milioni di azioni a 70,65 milioni di azioni, un aumento del 517%.

Altrettanto titillante, per la settimana del 22 marzo, i primi tre Dark Pools in termini di volume di trading in ViacomCBS sono tre che sono di proprietà di banche note per essere state coinvolte nel fornire leva ad Archegos: UBS, Crossfinder di Credit Suisse e Sigma X2 di Goldman Sachs.

Per la settimana del 22 marzo, il Dark Pool di UBS ha scambiato 15 milioni di azioni di ViacomCBS, che rappresentano il 21% di tutte le azioni ViacomCBS scambiate quella settimana da Dark Pools. Quel volume è derivato da 89.841 scambi separati. Dato che Morgan Stanley ha tardivamente riportato la sua perdita di 911 milioni di dollari relativi ad Archegos, è possibile che UBS potrebbe avere qualcosa da dire in questo stesso senso quando riporta i guadagni il 27 aprile.

Il Dark Pool numero due in termini di volume per la settimana del 22 marzo in ViacomCBS Classe B è stato Crossfinder di Credit Suisse, che ha scambiato 13,8 milioni di azioni in 40.565 scambi separati. Credit Suisse ha annunciato che la sua perdita Archegos ammonta a ben 4,7 miliardi di dollari.

Goldman Sachs, che non ha riportato una perdita da Archegos, ha riferito alla FINRA che il suo Dark Pool, Sigma X2, ha scambiato più di 5 milioni di azioni di ViacomCBS Classe B in 41.867 scambi separati durante la settimana del 22 marzo. (Vedi i dati FINRA qui sotto).

Dark Pool Trading in ViacomCBS per la settimana del 22 marzo 2021. Fonte: FINRA

Secondo quanto riportato dal New York Times, Archegos possedeva un incredibile 20 miliardi di dollari in azioni di ViacomCBS. Secondo la nostra stima approssimativa, a metà marzo quei 20 miliardi di dollari ammontavano a circa 208 milioni di azioni di ViacomCBS Classe B, o un insondabile 34% del totale delle azioni in circolazione. Ma poiché le banche globali stavano rivendicando la proprietà tecnica delle azioni per scopi di reporting attraverso un contratto di derivati truccati, Archegos è stato in grado di evitare di fare i depositi SEC che avrebbero avvertito sia gli investitori pubblici che la stessa ViacomCBS che un hedge fund aveva acquisito questa enorme partecipazione.

La domanda ora diventa: le Dark Pools delle banche di Wall Street hanno acquisito segretamente le azioni ViacomCBS per Archegos e le hanno scaricate quando non potevano soddisfare le loro richieste di margine?

Speriamo che l'udienza del Senato sulle banche del 26 maggio porti un po' di trasparenza necessaria alla struttura distopica del mercato di Wall Street di oggi.


I CEO delle banche risponderanno davanti al Congresso a maggio

Gli amministratori delegati delle grandi banche di Wall Street saranno trascinati davanti al Congresso a maggio; nessuno dirà perché

Da Pam Martens e Russ Martens: 19 aprile 2021 ~

Fonte: https://wallstreetonparade.com/2021/04/wall-streets-mega-bank-ceos-to-be-hauled-before-congress-in-may-nobody-will-say-why/


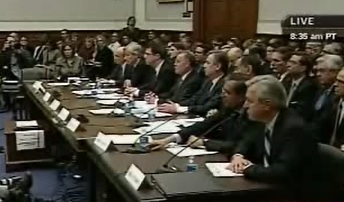
Gli amministratori delegati delle banche di Wall Street vennero interrogati in un'audizione alla Camera, l'11 febbraio 2009, mentre l'economia degli Stati Uniti crollava a causa delle loro attività di subprime e derivati

Abbiamo monitorato da vicino le commissioni del Senato per le banche e della Camera per i servizi finanziari negli ultimi 15 anni. Non ci viene in mente nessun'altra volta in cui i Comitati hanno emesso un comunicato congiunto per annunciare che stavano trascinando gli uomini più potenti di Wall Street a testimoniare, senza offrire una scintilla di informazioni sull'argomento dell'udienza.

Il comunicato stampa indicava semplicemente che il Comitato bancario del Senato avrebbe tenuto la sua udienza mercoledì 26 maggio alle 10 del mattino e il Comitato per i servizi finanziari della Camera avrebbe tenuto la sua udienza il giorno seguente, giovedì 27 maggio alle 12.

L'annuncio ha indicato che i seguenti CEO sono programmati per testimoniare: Jamie Dimon di JPMorgan Chase; David Solomon di Goldman Sachs; Jane Fraser di Citigroup; James Gorman di Morgan Stanley; Brian Moynihan di Bank of America; e Charles Scharf di Wells Fargo.

Il comunicato stampa congiunto non ha dato un titolo per le audizioni né l'argomento delle audizioni. Non c'è nulla sui siti web di entrambi i comitati che faccia ulteriore luce sulla questione.

L'unica conclusione che possiamo trarre è che più di un mese prima delle audizioni, i presidenti di questi due comitati - il senatore Sherrod Brown (D-OH) e Maxine Waters (D-CA) - hanno voluto inviare un messaggio ai CEO di Wall Street che li hanno nel loro mirino.

Se il passato è il prologo, e noi preghiamo che non lo sia, le udienze useranno un tale approccio a pallettoni per interrogare i testimoni che non ci sarà alcun risultato significativo per il pubblico dalle udienze. Nell'aprile del 2019, quando gli amministratori delegati delle stesse banche sono apparsi davanti al Comitato per i servizi finanziari della Camera, gli argomenti andavano dal finanziamento delle banche alle compagnie di combustibili fossili; al "rivestimento rosa" (pratiche discriminatorie contro le donne); alle preferenze razziali nelle assunzioni e promozioni; al fallimento di Jamie Dimon di pagare i suoi cassieri di banca abbastanza per crescere un figlio senza indebitarsi; e la pratica pluridecennale di Wall Street di inviare tutti i reclami di clienti e impiegati in un sistema di giustizia privata chiamato arbitrato obbligatorio - chiudendo di fatto le porte dei tribunali della nazione e mettendo Davide contro Golia nella ricerca della giustizia contro l'industria più truccata e storicamente corrotta d'America.

Mentre ognuna di queste questioni è fondamentale per il dibattito nazionale, scaricarle tutte in un'unica udienza in cui l'interrogante del Congresso e il testimone hanno solo cinque minuti in totale, non rende un buon servizio alla serietà di ogni questione. In effetti, questo approccio è servito a trattenere il cambiamento a Wall Street, poiché i giornalisti si limitano ad afferrare il singolo dettaglio più interessante da ogni udienza e lo mettono in un titolo.

Il Senato e la Camera dovrebbero fare quello che l'intelligente Comitato Bancario del Senato del 1933 fece per affrontare la corruzione seriale di Wall Street che aveva fatto crollare l'economia degli Stati Uniti e portato alla Grande Depressione del 1930. Assunse un ex assistente procuratore distrettuale capo, Ferdinand Pecora, lo nominò suo consigliere capo, e lo mise a capo degli interrogatori e della costruzione del caso contro i CEO delle banche di Wall Street in udienze che durarono tre anni e generarono titoli audaci sulle prime pagine dei giornali di tutta l'America.

Se quella struttura di udienze del Senato si fosse verificata dopo il crollo dell'economia statunitense da parte di Wall Street nel 2008, ci sarebbe potuta essere una riforma finanziaria significativa invece della legge Dodd-Frank senza denti che ha lasciato gli Stati Uniti oggi con le stesse pericolose mega banche di Wall Street che esistevano nel 2008.

Un argomento che dovrebbe essere al centro delle udienze di maggio è il fatto che queste gigantesche case commerciali di Wall Street, tutte proprietarie di banche di deposito assicurate a livello federale e sostenute dai contribuenti, hanno effettivamente trovato un modo per prestare i loro bilanci agli hedge fund, compresi quegli hedge fund supersegreti chiamati family office.

L'implosione alla fine di marzo di Archegos Capital Management, un hedge fund che si presentava come un family office, ha portato alla luce nuovi dettagli sorprendenti sul modo sconsiderato in cui le mega banche di Wall Street stanno gestendo il rischio.

Si dice che Archegos abbia avuto circa 10 miliardi di dollari di capitale proprio che ha sfruttato fino a 100 miliardi di dollari o più in una manciata di posizioni azionarie concentrate. La leva è venuta in prestiti da alcune delle più grandi banche di Wall Street. Quando quelle posizioni azionarie cominciarono ad implodere con cali dal 30 al 50 per cento, le banche chiesero ad Archegos di inviare più garanzie (una chiamata di margine). Ma Archegos non aveva i fondi per soddisfare la richiesta di margine, così le banche hanno venduto il conto per arginare le proprie perdite.

Finora, Morgan Stanley ha annunciato tardivamente una perdita di 911 milioni di dollari dal suo coinvolgimento con Archegos; Nomura ha indicato che le sue perdite potrebbero raggiungere i 2 miliardi di dollari; mentre Credit Suisse ha annunciato una sconcertante perdita di 4,7 miliardi di dollari. Quante altre banche stanno semplicemente rimanendo in silenzio sulle loro perdite ad Archegos, giustificandosi con il fatto che la perdita non era "materiale" per i risultati trimestrali finali, è una questione aperta.

L'aspetto più pericoloso della questione Archegos è che le mega banche di Wall Street hanno creato un modo per questi lucrativi fondi hedge di famiglia di eludere sia le regole di margine della Federal Reserve che le regole di reporting della SEC. Secondo il regolamento T della Fed, le banche avrebbero dovuto chiedere il 50% di margine iniziale per le compravendite di azioni in un conto di margine presso un broker-dealer. Ma le banche hanno strutturato il loro accordo con Archegos come un contratto di derivati, non un conto di margine, che le banche affermano di aver mantenuto la proprietà delle azioni con loro mentre davano ad Archegos il lato positivo e negativo della performance delle azioni. Le banche hanno raccolto commissioni lucrative per questa disposizione.

Questa struttura ha anche impedito al fondo di copertura di dover depositare i rapporti delle sue partecipazioni azionarie (noto come modulo 13F) con la SEC. Così Archegos era in grado di operare senza la consapevolezza dei regolatori.

Ci sono circa 3.000 family office a livello globale, sollevando la questione di quanti altri fallimenti di tipo Archegos sono ancora in agguato là fuori.

Un altro aspetto profondamente preoccupante che merita di essere messo in discussione nelle prossime udienze è la notizia dei media che le banche di Wall Street stavano classificando quelli che erano effettivamente prestiti di margine a un fondo di copertura come semplici prestiti commerciali. Se questa segnalazione è corretta, allora centinaia di miliardi di dollari in "prestiti commerciali" riportati da queste banche, che il Congresso e le autorità di regolamentazione presumevano andassero in attività produttive e nella crescita di posti di lavoro per l'economia generale, stavano semplicemente alimentando una bolla del mercato azionario.

Articoli correlati:

Archegos: Wall Street stava effettivamente dando prestiti con margine dell'85% su posizioni azionarie concentrate - contrastando il Reg T della Fed e le sue stesse regole di margine

Il presidente del Senato Sherrod Brown invia lettere alle banche di Wall Street sul fallimento di Archegos e apre una grande lattina di vermi, compresi i problemi di antitrust

Archegos, come Renaissance Hedge Fund, ha evitato miliardi di tasse negli Stati Uniti attraverso uno schema con le banche?

La banca di JPMorgan, assicurata a livello federale, detiene 2,65 trilioni di dollari in derivati azionari; come ha evitato il fallimento di Archegos?

Morgan Stanley è stata stranamente tranquilla sulla sua esposizione ad Archegos Capital, il fondo hedge che è esploso la scorsa settimana. Ecco perché.

Il debito di margine è esploso del 49% in un anno a 814 miliardi di dollari. La cifra reale può essere in trilioni. Ecco perché.

martedì 20 aprile 2021

La causa di un trader contro JPMorgan Chase offre una finestra sulla cultura del crimine

La causa federale di un trader contro JPMorgan Chase offre una finestra sulla cultura del crimine della banca con cinque capi d'accusa

Di Pam Martens e Russ Martens: 20 aprile 2021 ~

Fonte: https://wallstreetonparade.com/2021/04/a-traders-federal-lawsuit-against-jpmorgan-chase-offers-a-window-into-the-crime-culture-at-the-five-felony-count-bank/


Jamie Dimon, presidente e amministratore delegato, JPMorgan Chase

Donald Turnbull, un ex capo globale del trading di metalli preziosi alla JPMorgan Chase, ha intentato una causa federale contro la banca. Turnbull ha lavorato allo stesso banco di metalli preziosi di JPMorgan Chase che è stato considerato un'impresa di racket dal Dipartimento di Giustizia degli Stati Uniti quando ha emesso gli atti d'accusa nel 2019. Questa è stata la prima volta che i veterani di Wall Street potrebbero ricordare che i dipendenti di una grande banca di Wall Street sono stati accusati sotto il Racketeer Influenced and Corrupt Organizations Act o statuto RICO, che è tipicamente riservato al crimine organizzato.

JPMorgan Chase, la più grande banca degli Stati Uniti, ha l'ulteriore distinzione senza precedenti per una banca degli Stati Uniti di essere accusata di cinque reati dal Dipartimento di Giustizia in un arco di tempo di sei anni, dal 2014 al 2020. La banca ha ammesso tutte le accuse mentre il suo consiglio di amministrazione ha mantenuto il presidente e amministratore delegato, Jamie Dimon, al timone durante l'ondata di crimini senza precedenti, dando l'impressione che il crimine sia un modello di business accettato dalla banca.

La causa di Turnbull, depositata all'inizio di questo mese nel tribunale federale del distretto meridionale di New York, sostiene che la banca ha inventato false accuse contro Turnbull come pretesto per licenziarlo quando in realtà lo stava licenziando per aver collaborato con l'indagine del Dipartimento di Giustizia.

Turnbull non era uno dei trader incriminati dal Dipartimento di Giustizia. Tuttavia, Turnbull afferma nella causa che i trader incriminati hanno ricevuto benefici migliori di lui quando sono stati rilasciati dal lavoro. Nonostante una moglie gravemente malata, Turnbull afferma nella causa che JPMorgan Chase ha cancellato la sua assicurazione sanitaria, non gli ha pagato la liquidazione e gli ha tolto i premi in azioni non investite.

La causa offre molteplici esempi di come i commercianti incriminati sono stati trattati in modo molto più favorevole di Turnbull. Un esempio, tra i tanti citati nella causa, è il seguente:

"Trader C è stato impiegato da JPMorgan tra il 2008 e il 2019. JPMorgan ha riconosciuto che le pratiche di trading di Trader C "potrebbero essere percepite come spoofing" quando ha iniziato un'indagine interna sulla sua condotta nel 2016. JPMorgan - avendo concluso che la sua condotta non soddisfaceva gli standard aziendali - ha emesso un avvertimento verbale. Ma la condotta del trader C violava così palesemente lo standard di JPMorgan "potrebbe essere percepito come spoofing" che la banca ha usato esempi delle sue sequenze di ordini nel materiale di formazione dei dipendenti come illustrazioni di come non fare trading, perché la condotta sembrava spoofing. Ciononostante, JPMorgan lo ha mantenuto alle sue dipendenze fino a quando si è dimesso tre anni dopo per dichiararsi colpevole di otto anni di spoofing, e una relativa azione di applicazione della CFTC ha riconosciuto che ha piazzato 'migliaia' di ordini spoofing".

La causa offre alla corte questa analisi del perché Turnbull doveva essere "neutralizzato".

"Il conto del sig. Turnbull ha dato credibilità alla nozione che la banca stessa era l'entità più colpevole nella presunta cospirazione; il rischio che rappresentava doveva essere neutralizzato ... JPMorgan ha cercato di riformulare la narrazione come se gli imputati operassero nel loro presunto modo manipolativo senza la conoscenza di JPMorgan".

Questa non è la prima volta che un dipendente di JPMorgan Chase ha affermato di essere stato licenziato e poi incastrato per aver segnalato un illecito.

Nel 2013, uno dei broker con licenza di JPMorgan Chase, Johnny Burris, era impiegato in una filiale JPMorgan Chase vicino a Phoenix, Arizona. Si lamentò che la banca lo stava facendo pressione per vendere i propri fondi comuni di proprietà ai clienti, piuttosto che permettergli l'indipendenza di selezionare i fondi che riteneva fossero nel migliore interesse dei clienti. Dopo che Burris ha rifiutato di vendere i fondi interni, la banca ha terminato il suo lavoro. La banca ha poi fatto redigere a uno dei suoi dipendenti dei reclami fasulli dei clienti contro Burris e li ha presentati alla FINRA, l'autoregolamentazione che supervisiona anche il sistema di giustizia privata di Wall Street noto come arbitrato vincolante o obbligatorio, secondo il New York Times. Durante l'udienza di arbitrato, il dipendente della JPMorgan ha negato di essere l'autore dei reclami per i clienti.

Nel 2015, il giornalista del New York Times Nathaniel Popper ha scritto un articolo sulla questione Burris. Popper citò i clienti, per nome, negando che avessero fatto le denunce o che avessero anche visto il testo di quello che si supponeva avessero fatto contro Burris. 

Nel dicembre 2015, la Securities and Exchange Commission è sembrata convalidare proprio le denunce denunciate da Burris, multando JPMorgan Chase per 267 milioni di dollari e facendole ammettere gli illeciti. JPMorgan Chase ha pagato un'ulteriore multa di 40 milioni di dollari alla Commodity Futures Trading Commission in un'azione parallela. Julie M. Riewe, co-capo dell'unità di gestione patrimoniale della divisione SEC Enforcement, ha dichiarato quanto segue nell'annuncio della SEC della multa:

"Oltre ai conflitti tra prodotti di proprietà, JPMS [JPMorgan Securities] ha violato il suo dovere fiduciario nei confronti di alcuni clienti quando non li ha informati che venivano investiti in una classe di azioni più costosa di fondi comuni di proprietà, e JPMCB [JPMorgan Chase Bank] non ha rivelato di preferire fondi hedge gestiti da terzi che effettuavano pagamenti a un affiliato di J.P. Morgan. I clienti hanno il diritto di sapere se il loro consulente ha interessi concorrenti che potrebbero indurlo a dare consigli di investimento auto-interessati".

C'è stato anche il caso di Alayne Fleischmann, come Matt Taibbi ha dettagliato in un rapporto per Rolling Stone nel 2014. Taibbi riassume la questione come segue:

"Nel 2006, come deal manager della gigantesca banca, Fleischmann ha prima assistito, poi ha cercato di fermare, quella che lei descrive come una 'massiccia frode criminale sui titoli' nelle operazioni di mutuo della banca."

Fleischmann, un avvocato, mise le sue preoccupazioni per iscritto alla direzione. Taibbi scrive che è stata "tranquillamente licenziata in un giro di licenziamenti" l'anno successivo.

La cultura del crimine alla JPMorgan Chase ha un'altra distinzione. Per quanto ne sappiamo, è l'unica grande banca di Wall Street ad essere paragonata alla famiglia criminale Gambino in un libro scritto da due avvocati.

Nel 2016 gli avvocati Helen Davis Chaitman e Lance Gotthoffer hanno pubblicato il libro JPMadoff: The Unholy Alliance Between America's Biggest Bank and America's Biggest Crook. Nel capitolo 5 del libro, Chaitman e Gotthoffer forniscono questa analisi: (JPMC sta per JPMorgan Chase).

"Nel capitolo 4, abbiamo paragonato JPMC alla famiglia criminale Gambino per dimostrare le molte aree in cui queste due organizzazioni avevano gli stessi obiettivi e strategie. Infatti, la differenza più significativa tra JPMC e la famiglia criminale Gambino è il modo in cui il governo li tratta. Mentre il Congresso ha fatto una priorità nazionale per sradicare il crimine organizzato, c'è una spaventosa mancanza di appetito a Washington per decriminalizzare Wall Street. Il Congresso e il ramo esecutivo del governo sembrano determinati a proteggere i criminali di Wall Street, il che assicura semplicemente la loro proliferazione".

Chaitman e Gotthoffer hanno poi offerto il percorso da seguire:

"Se Jamie Dimon sta gestendo un'istituzione criminale, dovrebbe essere perseguito per questo. E l'applicazione della legge ha lo strumento perfetto per tale processo: il Racketeer Influenced and Corrupt Organizations ACT (RICO).

"Il Congresso ha promulgato il RICO nel 1970 per dare alle forze dell'ordine gli strumenti legali necessari per perseguire le persone che commettevano crimini su ordine dei capi mafia e i capi mafia stessi. RICO prende di mira le organizzazioni chiamate 'imprese di racket' che si impegnano in un 'modello' di attività criminale, così come gli individui che traggono profitto da tali imprese. Per esempio, secondo il RICO, un capomafia che ha trasmesso un ordine per un subalterno di commettere un crimine grave potrebbe essere ritenuto responsabile di essere parte di un'impresa racket. Sarebbe soggetto a una reclusione fino a vent'anni per ogni capo d'accusa di racket e alla sboccatura dei profitti che ha realizzato dall'impresa e di qualsiasi interesse che ha acquisito in qualsiasi affare ottenuto attraverso un modello di "attività di racket". "

Ma nonostante il modello di crimine senza precedenti e ricorrente alla JPMorgan Chase, né i regolatori federali della banca né il suo consiglio di amministrazione hanno ritenuto opportuno licenziare Jamie Dimon senza benefici per la salute, la liquidazione o premi in azioni non investite. Invece, il Consiglio ha reso Dimon un miliardario mentre loro sono anche riccamente ricompensati. (Vedi Se sei perplesso sul perché il consiglio di amministrazione della JPMorgan Chase non ha licenziato Jamie Dimon mentre la banca ha accumulato 5 capi d'accusa, ecco la tua risposta).