martedì 5 ottobre 2021

Come un paese dell'EuroSistema può saldare il debito pubblico con l'euro su blockchain

Come un paese dell'EuroSistema può saldare il debito pubblico adottando l'euro su blockchain

di M.S., 6 ottobre 2021

Per saldare il debito pubblico, un paese dell'eurosistema, ad esempio l'Italia, può adottare l'euro su blockchain e saldare il debito pubblico in sei mesi. Vediamo i passi necessari:

1) Si crea l'euro su blockchain (ad es. Euro-ITA) e se ne affida al Ministero del Tesoro una somma sufficiente per convertire tutti gli euro già circolanti nel paese (depositi bancari, banconote, monetine);

2) Si stabilisce il periodo di conversione entro il quale tutti gli euro dovranno essere scambiati con l'euro su blockchain, ad e. sei mesi;

3) Si crea un sportello presso il Ministero del tesoro per lo scambio degli euro fisici e si crea un unico conto del Tesoro dove bonificare tutti gli euro bancari;

4) Le banche e i privati cominciano a versare euro tradizionali al Tesoro per ottenere gli euro su blockchain entro la data di scadenza della conversione (ad es. 6 mesi);

5) Il Tesoro concambia gli euro tradizionali immediatamente versando gli euro su blockchain nei wallet dei soggetti che li scambiano (il wallet è già su rapidobank.com);

6) Alla fine del periodo di conversione, il Tesoro avrà euro tradizionali a sufficienza per saldare il debito pubblico (che nel paese saranno fuori corso). Il pubblico avrà il nuovissimo Euro-ITA su blockchain che si bonifica con fees di un centesimo, con scambi immediati e accredito in un secondo;

7) Il Tesoro salda il debito pubblico e il paese si riprende dalla crisi economica. Il suo euro su blockchain sarà probabilmente adottato da altri paesi che ne seguiranno l'esempio.

Nota: una variante potrebbe lasciare in circolazione gli euro materiali e sostituire solo tutti gli euro bancari.

domenica 26 settembre 2021

Perché pensiamo che le aspettative di inflazione siano importanti per l'inflazione? (E dovremmo?)

Board of Governors of the Federal Reserve System

Serie di discussioni su finanza ed economia (FEDS)

23 Settembre 2021

Perché pensiamo che le aspettative di inflazione siano importanti per l'inflazione? (E dovremmo?)

Jeremy B. Rudd

E-mail: jeremy.b.rudd@frb.gov.

L'analisi e le conclusioni esposte sono mie e non riflettono necessariamente le opinioni del Consiglio dei Governatori o del personale del Federal Reserve System.


Abstract:

Gli economisti e i responsabili della politica economica credono che le aspettative delle famiglie e delle imprese sull'inflazione futura siano una determinante chiave dell'inflazione reale. Una revisione della letteratura teorica ed empirica pertinente suggerisce che questa convinzione poggia su basi estremamente traballanti, e si sostiene che aderirvi acriticamente potrebbe facilmente portare a gravi errori di politica economica.


DOI: https://doi.org/10.17016/FEDS.2021.062

PDF: Documento completo


Nessuno pensa in modo chiaro, non importa cosa si finga. . . . Ecco perché la gente si aggrappa così tanto alle proprie convinzioni e alle opinioni; perché, rispetto al modo casuale in cui ci si arriva, anche l'opinione più stupida sembra meravigliosamente chiara, sana ed evidente.

- Dashiell Hammett, Il bacio della violenza (1928)


I Introduzione


L'economia mainstream è piena di idee che "tutti sanno" essere vere, ma che in realtà sono enormi sciocchezze. Per esempio, "tutti sanno" che:

- Le funzioni di produzione aggregate (e le misure aggregate dello stock di capitale) forniscono un buon modo per caratterizzare il lato dell'offerta dell'economia;

- In un arco di tempo sufficientemente lungo - specificamente, uno che permette di fare i necessari aggiustamenti dei prezzi - l'economia tornerà ad uno stato di piena compensazione del mercato; e,

- La teoria della scelta delle famiglie fornisce una solida giustificazione per le curve di domanda di mercato inclinate verso il basso.

giovedì 23 settembre 2021

Un nuovo ruolo per le banche con la moneta su blockchain

Un nuovo ruolo per le banche con la moneta su blockchain

di Marco Saba, 23 Settembre 2021


Con l’avvento delle valute su blockchain diventa pressante una domanda: che lavoro faranno le banche commerciali ?


Questa è la domanda del secolo: con l’avvento della moneta su blockchain [1] che lavoro faranno le banche? La gente comune ignora che le banche commerciali hanno agito per secoli come zecche clandestine. Talvolta in lotta con le banche centrali che cercano da sempre di controllare tutto il mercato. La definizione delle banche commerciali come “intermediarie” è relegata alle tesi di laurea delle facoltà di economia. Ai paper accademici. Ai discorsi dei falsi premi Nobel per l’economia. Agli ignoramus. Le banche commerciali creano moneta che secondo la BCE “non aumenta la quantità totale di moneta in circolazione”.[2]


Ma come fanno ? L’abbiamo scritto mille volte. Registrano falsi flussi negativi di cassa [3]. E questo risolve l’annoso problema del perché i bilanci bancari sono indecifrabili. Perché sono falsi. Punto. Ma il problema non è questo. La società civile accetta qualsiasi cosa dopo che gliela fai per tanto tempo. Anche delle mascherine che ti limitano il respiro, per curarti meglio. Anche di giurare obbedienza a delle sette i cui aderenti si dichiarano “uomini liberi”. Il desiderio di compiacere non ha limiti, anzi, come diceva il grande attore comico italiano Totò: “Ogni limite ha la sua pazienza”.


Ora, con la diffusione della conoscenza via internet, tutti possono indagare la natura del signoraggio. E tutti possono interrogarsi su a cosa serva una democrazia quando le banche centrali ne rimangono “indipendenti”. Cioè, il potere assoluto dei soldi non è governabile dalla democrazia, ma solo dagli adepti, da gente che scrive le norme di Basilea fingendo che le banche siano davvero intermediarie.


Ma non è così, e il professor Werner [4] lo ha dimostrato inequivocabilmente. Questa scienza non è ancora divulgata al grande pubblico, se mai lo sarà. Ma i nostri amici banchieri [5] hanno un unico demone che li spaventa: il rischio. E qui arriva la blockchain che permette di segregare il rischio-conto dalla gestione della banca. Il wallet con denaro su blockchain non espone la banca ad alcun richio: il denaro è al portatore, il wallet è di fatto un conto segregato.


Ma allora che può fare la banca in questo scenario ? Semplice, gestire i wallet a nome dei clienti. Prendiamo il caso dell’Italia: con una età media di 46 anni, pochi riescono a gestire un wallet, anche quelli che scrivono in materia facendosi passare per esperti. Ebbene, per questi utenti diversamente abili, la banca potrebbe occuparsi direttamente di eseguire gli ordini di bonifico dal wallet e gestirlo come fosse un vecchio conto bancario. Le banche diventerebbero “badanti su blockchain” di gran parte della popolazione che non sa l’inglese, non sa usare bene internet, etc. etc.


Il cliente potrebbe sempre e comunque monitorare i movimenti direttamente dalla rete. In caso di reclamo, gli estratti conto sono disponibili a tutti sapendo l’indirizzo del wallet. Non ci sarebbero più controversie, né necessità del giudice per richiedere gli estratti conto decennali.


Dall’altra parte la banca, disponendo di moneta su blockchain, non avrebbe più il problema di passività false in bilancio (debiti verso clientela) come invece ora è costretta da una tecnica contabile desueta.


Insomma, sarebbe un beneficio per tutti. Se solo fossero in grado di capirlo…


Note:

1] Vedi, ad esempio, il wallet di rapidobank.com


2] Terza lettera di risposta della BCE: https://view.publitas.com/p222-14223/third-ecb-answer-terza-risposta-bce/page/1


3] Bibliografia sui falsi in bilancio bancari: https://centralerischibanche.blogspot.com/2018/11/bibliografia-sulla-questione-contabile.html


 4] A lost century in economics: Three theories of banking and the conclusive evidence https://www.sciencedirect.com/science/article/pii/S1057521915001477


5] Il banchiere anarchico https://odysee.com/@movieClub:e/Il.banchiere.anarchico.2018.DVDRip:d?r=H3PnKkXGVGhStSamAs3pcdgpkPba3Dc8


giovedì 16 settembre 2021

Come salvare le banche e l'economia con l'euro su blockchain

Come salvare le banche e l'economia con l'euro su blockchain

di Marco Saba, 17 settembre 2021 


In questo articolo spiego come potrebbe funzionare un piano per salvare le banche commerciali utilizzando l'euro su blockchain. Innanzitutto, immaginiamo una società a responsabilità limitata con sede fuori dall'UE, per esempio a Londra, che chiameremo "Banca centrale dell'euro su blockchain" (BCEB Ltd). Questa società - che esiste già - emette euro su blockchain che scambia esclusivamente con le banche commerciali alla pari (uno a uno, un euro su blockchain contro un euro bancario), evitando fenomeni inflativi. A sua volta la banca commerciale metterebbe a disposizione della clientela questo euro su blockchain che trasferisce al cliente mediante un wallet dedicato, per esempio: rapidobank.com

Il cliente naturalmente acquista tramite denaro bancario che bonifica alla banca. Il cliente avrebbe così il privilegio di utilizzare uno strumento innovativo che ufficialmente sarebbe disponibile al pubblico solo tra 5 anni. Questo euro su blockchain ha dei vantaggi: il wallet del cliente è tecnicamente un "deposito segregato inviolabile", una somma al portatore - il proprietario del wallet - che non può essere trafugata o confiscata. Se la banca dovesse fallire, il deposito rimane comunque intatto a disposizione del cliente nel suo wallet. Ci sono altri vantaggi notevoli: il costo di transazione è fisso a un centesimo di euro per qualsiasi cifra; il trasferimento della somma è immediato; la blockchain utilizzata è la più Green attualmente esistente sul mercato: consuma 175KWh contro i 38GWh attualmente consumati da Bitcoin.

Ora veniamo ai vantaggi per la banca commerciale, oltre a quello d'immagine per aver fornito un servizio innovativo. Quando la banca vende gli euro su blockchain al cliente che paga con denaro bancario della banca stessa, nel bilancio della banca diminuiscono le passività da debiti verso clientela nello Stato patrimoniale. Più euro su blockchain vengono venduti dal sistema bancario e più passività vengono ritirate dal sistema bancario, consolidandolo. Difatti, mentre l'euro su blockchain NON è una passività dell'emittente (e questo è vero anche per gli euro della BCE che però iscrive false passività a bilancio per nascondere gli utili da signoraggio), il denaro bancario lo è. Ma abbiamo detto che precedentemente le banche avevano acquistato gli euro su blockchain dalla BCEB, e quindi trasferendo passività (depositi) alla stessa BCEB. Quindi alla lunga tutte le passività del sistema bancario sarebbero in capo alla BCEB. Ma la BCEB può creare euro su blockchain sufficienti per coprirle - sterilizzando completamente le somme ed annullando le passività (ovvero, azzerando il conto in euro bancari). La BCEB può anche decidere di promuovere il suo servizio acquistando NPL e altri crediti inesigibili dalle banche commerciali migliorando ulteriormente i bilanci con una politica reflattiva.

Salvati i bilanci bancari, l'economia del paese può ripartire senza indugio anche dopo questo bruttissimo periodo di pandemia che ha già avuto effetti deflattivi devastanti, per esempio nel mercato immobiliare degli affitti commerciali.

A questo punto si capisce perché la BCEB è fuori dalla zona UE: per esercitare la sua politica su blockchain indipendentemente dagli ignoramus che siedono a Francoforte, quelli che creano continuamente la crisi con le loro poliche contabili contrarie ai principi contabili internazionali comunemente accettati.

Vedi anche:

Stato dell'arte dei pagamenti in moneta scritturale creata dal popolo

giovedì 26 agosto 2021

Carige, dal Codacons azione collettiva contro la banca e la società di revisione

Carige, dal Codacons azione collettiva contro la banca e la società di revisione dei conti Ernst & Young

Immagine d'archivio

Genova - Il Codacons organizza un'azione collettiva contro Banca Carige ed anche nei confronti della società di revisione dei conti Ernst & Young che ha certificato la regolarità dei bilanci della banca relativamente agli anni 2013 e 2014. Lo comunica l'associazione, spiegando in una nota che "l'azione, civile è mirata all'accertamento del diritto al risarcimento del danno di tutti gli azionisti e obbligazionisti che hanno subito una perdita finanziaria a causa della condotta dei vertici aziendali Carige (aggiotaggio) e della società di revisione dei conti".

"Con l'iscrizione all'azione - si legge ancora - verranno analizzate le singole posizioni per verificare se la banca, all'atto della vendita del titolo Banca Carige, ha omesso di fornire la corretta informativa al cliente dovuta per legge. In particolare, verrà valutato se il cliente sia stato informato della non adeguatezza dell'operazione di investimento per 'eccesso di concentrazione', qualora il controvalore dei titoli emessi da Banca Carige nel portafoglio titoli nel loro complesso (azioni e /o obbligazioni) raggiungeva o eccedeva il 40 % del controvalore complessivo del portafoglio titoli. Tale mancata informativa corrisponde infatti ad un atto illegittimo per cui si può chiedere il risarcimento. Con la pre-adesione a questa adesione verrà inviato un modello di istanza ex art. 117 e 119 T.U.B. da inviare alla banca per chiedere tutti i documenti necessari per analizzare la propria singola posizione sotto questo profilo".

Gli avvocati del Codacons, continua la nota dell'associazione, "tuteleranno tutti gli azionisti e obbligazionisti che abbiano subito una perdita finanziaria per tutto il giudizio di primo grado. La nuova azione trova fondamento nel fatto che, non essendo più possibile chiedere l'accertamento della condotta illegittima presso il Tribunale penale per intervenuta prescrizione, si chiede l'accertamento dei medesimi fatti al Giudice Civile. L'intervenuta prescrizione dei reati è stata purtroppo conseguente ai numerosi rinvii e ritardi legati, in buona parte, all'attuale emergenza epidemiologica. In sede civile, invece, la prescrizione per gli stessi fatti - ricorda il Codacons - ha un termine molto più lungo, termine (che in ogni caso non sarebbe ancora decorso) che è stato interrotto dalla avvenuta costituzione di parte civile nel procedimento penale. Per chi invece non si è mai costituito parte civile nel procedimento penale potrà interrompere i termini inviando la lettera di richiesta di risarcimento del danno diretta a Banca Carige e alla società di revisione dei conti Ernest & Young".


sabato 31 luglio 2021

Della Ladra d'Inghilterra...

La saga continua: Le 31 tonnellate d'oro del Venezuela sequestrate dalla Banca d'Inghilterra
Foto di BullionStar
da BullionStar
Venerdì 30 luglio 2021 - 10:22
Inviato da Ronan Manly, BullionStar.com

In quello che sta diventando uno dei drammi legali più lunghi del mercato mondiale dell'oro, la saga dell'oro venezuelano "congelato" a Londra continua ad andare avanti, raggiungendo di recente la Corte Suprema del Regno Unito in un'udienza di 4 giorni dal 19 al 22 luglio.


Al centro del dramma legale c'è la questione di chi ha l'autorità di ritirare le riserve d'oro del Venezuela che sono in custodia presso la Banca d'Inghilterra. È il Banco Central de Venezuela (BCV) sotto la direzione del presidente de facto del Venezuela, Nicolás Maduro, o è una squadra diretta dal sedicente presidente ad interim del Venezuela Juan Guaidó, che è sostenuto dai governi degli Stati Uniti e del Regno Unito. Dati i molteplici sviluppi di questa saga negli ultimi anni e la complessità della questione, un riepilogo è d'obbligo.

 
50 tonnellate alla Banca d'Inghilterra


Dal 1980 al 2011, la BCV aveva 99,2 tonnellate d'oro depositate presso la Banca d'Inghilterra. Per i dettagli, si veda l'articolo di BullionStar del maggio 2015 intitolato "Venezuela's Gold Reserves - Part 1: El Oro, El BCV, y Los Bancos de Lingotes".

Tra la fine del 2011 e l'inizio del 2012, la BCV ha condotto una famosa operazione di rimpatrio dell'oro, riportando 160 tonnellate di lingotti d'oro detenuti all'estero a Caracas, in Venezuela, per essere conservati nei caveau della banca centrale del Venezuela. Dopo il completamento del rimpatrio dell'oro nel gennaio 2012, sono rimasti ancora 4.089 lingotti d'oro Good Delivery della BCV conservati nei caveau della Banca d'Inghilterra (circa 50,8 tonnellate).

Per i dettagli di quanto sopra, si veda l'articolo di BullionStar del maggio 2015, intitolato "Venezuela's Gold Reserves - Part 2: From Repatriation to Reactivation".

Dopo il 2012 e fino al 2018, la BCV ha iniziato a stipulare diverse operazioni di swap sull'oro, tra cui quelle con Deutsche Bank e Citibank come controparti, e anche con la Banca dei Regolamenti Internazionali (BRI) come controparte. Per fare questo, la BCV ha usato la maggior parte dell'oro che teneva nelle camere blindate della Banca d'Inghilterra a Londra come garanzia per gli swap d'oro.

 
Gli swap d'oro di Deutsche Bank e Citibank

Una di queste transazioni era uno swap d'oro da 1,7 miliardi di dollari con la Deutsche Bank, che la BCV ha lasciato scadere nel 2017, permettendo così alla Deutsche Bank di tenere l'oro che era stato messo come garanzia. Si trattava di circa 30-40 tonnellate d'oro.

Un'altra era un'operazione di swap d'oro con Citibank, sempre con la BCV che metteva l'oro come garanzia. Nell'aprile 2018, la BCV ha pagato a Citibank 172 milioni di dollari per recuperare da Citi parte dell'oro che era stato messo in garanzia. Questo ha quindi lasciato la BCV, ad aprile 2018, con un totale netto di 14 tonnellate d'oro detenute presso la Banca d'Inghilterra (circa 1125 lingotti d'oro Good Delivery).


Sede della banca centrale venezuelana (BCV) a Caracas, Venezuela


Dopo che lo swap d'oro di Citi è stato liquidato nell'aprile 2018, la BCV ha poi iniziato a chiedere indietro il suo oro alla Banca d'Inghilterra. Qui è dove diventa molto interessante.

Nel novembre 2018, è diventato di dominio pubblico che la Banca d'Inghilterra stava temporeggiando sulla richiesta della BCV di ritirare 14 tonnellate d'oro del Venezuela da Londra, con la Banca d'Inghilterra che utilizzava scuse fasulle come i costi di assicurazione del trasporto e le preoccupazioni di antiriciclaggio per non adempiere al suo obbligo di ritiro sul contratto di custodia dell'oro della BCV.

Per i dettagli, vedere l'articolo di BullionStar del 14 novembre 2018 intitolato "La Banca d'Inghilterra si rifiuta di restituire 14 tonnellate d'oro al Venezuela".

Tuttavia, il vero motivo per lo stallo della richiesta di ritiro dell'oro della BCV è stato politico - sotto forma di pressioni del Dipartimento di Stato e del Tesoro degli Stati Uniti che sono state esercitate sul Ministero degli Esteri britannico e sul Tesoro di HM per bloccare il piano di ritiro e rimpatrio dell'oro di Venezeula. Questo temporeggiamento è stato progettato per dare il tempo di lanciare le sanzioni statunitensi contro il Venezuela nel novembre 2018 e, criticamente, per spostare i pali della porta e cambiare le regole del gioco dando il tempo alla squadra di Guaidó (sostenuta da USA e Regno Unito) di entrare nell'arena in modo da cercare di ottenere il controllo delle restanti 14 tonnellate di oro BCV presso la Banca d'Inghilterra.

La tattica di blocco includeva quanto segue. Il 30 novembre 2018, due politici di alto profilo dell'opposizione politica venezuelana, Julio Borges e Carlos Vecchio, hanno scritto una lettera all'allora governatore della Banca d'Inghilterra, Mark Carney, chiedendo alla Banca d'Inghilterra di rifiutare la richiesta di ritiro dell'oro della BCV.

Allo stesso tempo, i funzionari del governo del Regno Unito, con la copertura del "Venezuela All-Party Parliamentary Group (APPG)" hanno tentato di bloccare un incontro tra la Banca d'Inghilterra e un team venezuelano composto dal presidente della BCV Calixto Ortega Sánchez e dal ministro delle finanze venezuelano Simón Zerpa Delgado, che era volato da Caracas a Londra all'inizio di dicembre.


Anche se quella riunione è andata avanti, la Banca d'Inghilterra ha nuovamente rifiutato la richiesta di ritiro dell'oro di Ortega Sánchez e Delgado. Per maggiori dettagli, si veda l'articolo di BullionStar del 18 dicembre 2018 e intitolato "Venezuela's gold in limbo amid tug-of-war at the Bank of England".

 
BCV alza l'asticella - 31 tonnellate in gioco

Dicembre 2018 ha visto anche la banca centrale del Venezuela alzare la posta in gioco quando ha chiuso un'altra transazione di swap di oro con Deutsche Bank, con la BCV che paga in contanti a Deutsche in cambio di 17 tonnellate di oro che la BCV aveva messo come garanzia del prestito nel 2015. Questa chiusura di swap d'oro ha quindi aumentato le riserve d'oro totali della BCV presso la Banca d'Inghilterra da 14 tonnellate a 31 tonnellate, più che raddoppiando la quantità d'oro che la BCV ha ora rivendicato nei caveau della Banca d'Inghilterra a Londra.
 

Deposito di lingotti d'oro alla Banca d'Inghilterra - Ogni gruppo di lingotti segnato in giallo è circa 1 tonnellata (80 lingotti).
 

Si noti che sembra che la BCV abbia aggiunto alle sue 50 tonnellate d'oro detenute presso la Banca d'Inghilterra un po' di tempo tra il 2012 e il 2015, poiché la quantità d'oro collegata agli swap d'oro con la Deutsche Bank e Citibank sembra aver superato a volte le 50 tonnellate. Sembra quindi che la BCV ad un certo punto abbia riportato in aereo dal Venezuela a Londra alcuni dei lingotti d'oro che erano stati rimpatriati a Caracas nel 2011-2012.

Lo stallo della Banca d'Inghilterra ha anche guadagnato tempo prima dell'inizio del nuovo mandato presidenziale di Maduro il 10 gennaio 2019, dopo di che la retorica politica degli Stati Uniti è stata aumentata contro Maduro e il poco conosciuto Juan Guaidó (l'allora leader dell'assemblea nazionale nel parlamento del Venezuela), è stato rivendicato come presidente venezuelano ad interim da un gruppo di paesi guidato da Stati Uniti e Regno Unito.

A gennaio 2019, è diventato anche chiaro chi nel governo degli Stati Uniti aveva fatto pressioni sul governo del Regno Unito quando Bloomberg ha pubblicato un articolo che ha rivelato che "La decisione della Banca d'Inghilterra di negare la richiesta di ritiro dei funzionari di Maduro arriva dopo che i massimi funzionari statunitensi, tra cui il segretario di Stato Michael Pompeo e il consigliere di sicurezza nazionale John Bolton, hanno fatto pressioni sulle loro controparti britanniche per aiutare a tagliare il regime dai suoi beni all'estero".

Una volta che Guaidó è entrato in scena, anche lui ha iniziato a scrivere lettere all'allora primo ministro britannico Theresa May e all'allora governatore della Banca d'Inghilterra Mark Carney. Nelle sue lettere, Guaidó sosteneva che il Venezuela di Maduro mirava a vendere l'oro della BCV. - "Vi scrivo per chiedervi di fermare questa transazione illegittima" dicevano le lettere di Guaidó, secondo Reuters.

Notevolmente, la lettera di Guaido a Thersea May è stata la sua prima lettera in assoluto a un capo di governo straniero, il che mostra la disperazione degli stati USA-UK nel tentativo di bloccare l'accesso alle 31 tonnellate di oro BCV a Londra.

 
La strategia del Regno Unito - Riconoscimento di Guaidó

Come parte di minare Maduro e la BCV, il governo britannico (governo di Sua Maestà) attraverso il suo Foreign Office, ha poi rilasciato una dichiarazione il 4 febbraio 2019 dicendo che ha riconosciuto Juan Guaidó come presidente ad interim del Venezuela. Questo ha poi dato alla Banca d'Inghilterra la scusa per rifiutare la richiesta di ritiro dell'oro della BCV dicendo che la BCV non aveva fornito prove sufficienti dell'autorità della BCV di emettere istruzioni alla Banca d'Inghilterra, e anche che i rappresentanti di Guaidó (come affermato presidente ad interim del Venezuela e riconosciuto dal governo britannico) avevano anche dato istruzioni di ritiro dell'oro.

A fine gennaio 2019, Bloomberg ha riferito che le comunicazioni tra la BCV e la Banca d'Inghilterra si erano interrotte:

"i colloqui non hanno avuto successo, e da allora le comunicazioni tra le due parti si sono interrotte. Ai funzionari della banca centrale di Caracas è stato ordinato di non provare più a contattare la Banca d'Inghilterra. A questi banchieri centrali è stato detto che il personale della Banca d'Inghilterra non risponderà loro, citando ragioni di conformità, ha detto un funzionario venezuelano..."

Per i dettagli di quanto sopra, vedere l'articolo di BullionStar del 30 gennaio 2019 intitolato "Bank of England tears up its Gold Custody contract with Venezuela's central bank".

 
L'azione della BCV all'Alta Corte

Il 14 maggio 2020, presso la High Court of England and Wales, gli avvocati del Banco Central de Venezuela (BCV), in qualità di attore, hanno presentato una causa contro il Governor And Company Of The Bank Of England, in qualità di convenuto, per ottenere il rilascio del proprio oro o, in alternativa, il pagamento della somma di 930 milioni di euro (circa 1 miliardo di dollari).

Nella sua richiesta, la BCV ha dichiarato che rifiutando la richiesta di ritiro dell'oro della BCV, la Banca d'Inghilterra aveva violato i suoi obblighi contrattuali e che il rifiuto era una violazione di un contratto di cauzione da parte della Banca d'Inghilterra.
 
Conti in oro della BCV presso la Banca d'Inghilterra - Conti 217 e 571. Fonte

La richiesta ha anche rivelato che dal 12 agosto 2008, la Banca d'Inghilterra aveva mantenuto un "conto di accantonamento dell'oro" a nome della BCV, e che al 14 maggio 2020, la BCV aveva due conti in oro con la Banca d'Inghilterra, "vale a dire (i) conto 217 Banco Central de Venezuela e (ii) conto 571 Banco Central de Venezuela numero 2 (insieme, i "Conti")".

Quando questo caso dell'Alta Corte è stato ascoltato tra il 22 e il 25 giugno 2020, l'udienza era incentrata sulla decisione di chi aveva l'autorità di dare istruzioni alla Banca d'Inghilterra per ritirare l'oro venezuelano, a) il Consiglio della BCV che era stato nominato da Maduro (il Consiglio di Maduro), o b) un concorrente Consiglio amministrativo ad hoc della BCV che era stato nominato da Guaidó (il Consiglio di Guaidó). Il caso includeva anche una somma di 120 milioni di dollari che la Deutsche Bank doveva pagare alla BCV su uno dei gold swap, e che era detenuta dai Receivers, con la Deutsche che sosteneva anche di non sapere da quale "Board" della BCV prendere istruzioni.

Il 2 luglio 2020 nella sua sentenza, il giudice del caso dell'Alta Corte, Sir Nigel Teare, ha detto che il governo britannico aveva, attraverso la sua dichiarazione del 4 febbraio 2019, riconosciuto legalmente Guaidó come presidente costituzionale ad interim del Venezuela. Questo avrebbe quindi permesso al consiglio di Guaidó di avviare una richiesta di ritiro dell'oro dalla Banca d'Inghilterra.

Dopo che la sentenza è stata fornita in forma di bozza agli avvocati delle due parti, gli avvocati del Consiglio di Maduro hanno chiesto alla Corte (giudice) di dichiarare "esplicitamente" se il riconoscimento da parte del governo di Sua Maestà (HMG) di Guaidó fosse "de jure" (legalmente riconosciuto indipendentemente dall'esistenza nella realtà) o "de facto" (che descrive una situazione che esiste nella realtà), o entrambi.

Teare ha risposto che mentre HMG aveva riconosciuto Guaidó come presidente costituzionale ad interim del Venezuela, il che era coerente con un riconoscimento de jure, che a prescindere dalla base del riconoscimento, HMG aveva "inequivocabilmente riconosciuto Guaidó come presidente del Venezuela", il che significa che il governo di HM non riconosce più Maduro come presidente del Venezuela.

Tuttavia, gli avvocati del Consiglio BCV Maduro hanno subito detto che avrebbero fatto appello alla sentenza presso la Corte d'Appello, cosa che hanno prontamente fatto.

 
Dall'Alta Corte alla Corte d'Appello

Nell'agosto 2020, la Corte d'Appello ha concesso al Consiglio Maduro il permesso di appellarsi sulla questione del riconoscimento (cioè chi è riconosciuto ad avere l'autorità di dare istruzioni alla Banca d'Inghilterra e alla Deutsche Bank), e nel settembre 2020, l'udienza d'appello ha avuto luogo alla Corte d'Appello tra il 22 e il 24 settembre 2020 di fronte a tre law lord, cioè Lord Justice Lewison, Lord Justice Males e Lord Justice Phillips.

La Corte d'appello ha poi pubblicato la sua sentenza il 5 ottobre 2020. Nella sua sentenza, la Corte d'Appello ha ribaltato la sentenza dell'Alta Corte che aveva "riconosciuto inequivocabilmente Guaidó come presidente del Venezuela", con Lord Justice Males della Corte d'Appello che ha detto che il riconoscimento del Regno Unito di Guaidó "è a mio avviso ambiguo, o comunque meno che inequivocabile".
Questa sentenza della Corte d'Appello ha rimandato il caso Maduro contro Guaidó all'Alta Corte.

Tuttavia, il consiglio di Guaidó si è poi rivolto alla Corte Suprema chiedendo il permesso di appellarsi alla sentenza della Corte d'Appello.
 

Corte 1 della Corte Suprema, Londra
 
Dalla Corte d'Appello alla Corte Suprema


Il 9 dicembre 2020, la Corte Suprema ha concesso al Consiglio di Guaidó l'autorizzazione ad appellarsi. L'Alta Corte ha quindi ordinato che il suo procedimento riguardante l'oro BCV fosse sospeso in attesa dell'esito dell'appello del Guaidó Board alla Corte Suprema. L'udienza della Corte Suprema è stata fissata per luglio 2021,

All'inizio di gennaio 2021, l'Unione europea (UE) ha annunciato che non avrebbe continuato a riconoscere Guaidó come presidente del Venezuela perché Guaidó aveva perso la sua posizione come capo dell'Assemblea nazionale venezuelana durante le elezioni del dicembre 2020, quando Maduro ha ripreso il controllo del Parlamento venezuelano.

 
Cinque Lords A-Leaping


L'udienza d'appello della Corte Suprema è iniziata a Londra il 19 luglio 2021 e si è svolta per 3 giorni fino al 21 luglio (con il 22 luglio tenuto in riserva se necessario), l'appellante era il "Guaidó Board" della Banca Centrale del Venezuela", e il convenuto era il "Maduro Board" della Banca Centrale del Venezuela.

C'erano non meno di cinque giudici che supervisionavano l'udienza, cioè Lord Reed, Lord Hodge, Lord Lloyd-Jones, Lord Hamblen e Lord Leggatt. L'udienza ha ascoltato l'appello della parte di Guaidó, così come un appello incrociato del consiglio della BCV.

Come un orologio, il governo britannico ha continuato il suo intervento, uscendo con una dichiarazione il 19 luglio attraverso il suo UK Foreign Office, ribadendo che il governo britannico (HM Government) riconosce Guaidó come presidente del Venezuela. In effetti, un rappresentante del Ministero degli Esteri britannico ha anche presentato osservazioni alla Corte durante l'udienza della Corte Suprema.

L'obiettivo fondamentale dell'udienza della Corte Suprema era quello di esaminare la natura, la portata e l'effetto del riconoscimento di Guaidó come presidente ad interim da parte del governo britannico, e di determinare se fosse giustificabile sulla base della realtà sul terreno in Venezuela (con Maduro ancora al potere), e se ci fosse una valida sfida in termini legali che potrebbe essere fatta sul riconoscimento di Guaidó da parte del governo britannico.

Chiunque sia interessato a vedere il procedimento che ha avuto luogo nell'udienza della Corte Suprema tra il 19 luglio e il 21 luglio può effettivamente farlo, dato che ci sono sei video del procedimento a questo link, cioè un video di ciascuna delle sessioni del mattino e del pomeriggio dal 19 al 21 luglio.

Questa udienza della Corte Suprema è ora in attesa di giudizio. Non appena la sentenza sarà pronunciata dai giudici, apparirà sulla pagina delle sentenze future del sito della Corte Suprema qui. Apparirà anche sul database delle sentenze legali BAILII qui. Mentre le sentenze della Corte Suprema nel Regno Unito possono uscire ovunque tra i 3 e i 9 mesi dopo un'udienza di appello, la natura di alto profilo del caso BCV - Banca d'Inghilterra - Maduro - Guaidó significa che la sentenza sarà sicuramente pronunciata più presto che tardi e forse già a settembre o ottobre.
 

Nicolas Maduro tiene un lingotto d'oro all'ingrosso da 400 once
 
Pirateria del 21° secolo?

Il 21 luglio, Maduro ha commentato il caso dell'oro venezuelano a Londra, dicendo che la situazione dell'oro BCV bloccato dalla Banca d'Inghilterra equivale a un caso di "pirateria del 21° secolo perché quel denaro è del Venezuela". Ha continuato:

"Stanno rubando le riserve d'oro del Venezuela, che appartengono alla Banca Centrale del Venezuela, non appartengono al governo, appartengono a un istituto autonomo [la BCV] ... più di 2 miliardi di dollari in oro, i lingotti d'oro depositati nella Banca d'Inghilterra"

Sulle affermazioni degli Stati Uniti / Regno Unito che appoggiano Guaidó, Maduro ha detto che:

"inventano un governo di Narnia, un governo di fantasia, per rubare aziende, soldi, conti e per rubare oro dal Venezuela".

 
Conclusione

Mentre la sentenza della Corte Suprema determinerà chi ha l'autorità di ritirare e utilizzare 31 tonnellate di oro BCV in custodia presso la Banca d'Inghilterra, questo caso avrà anche implicazioni internazionali di vasta portata per tutti i beni sovrani detenuti nel Regno Unito, e in particolare l'oro monetario.

Una sentenza a favore di Guaidó significherebbe che il governo del Regno Unito può prendere a piacimento il controllo sui beni statali di governi stranieri detenuti presso la Banca d'Inghilterra e altrove, e una tale sentenza invierebbe onde d'urto a livello internazionale sulla nozione di diritti di proprietà sovrana, e su come sono trattati nella City di Londra, e in generale in Inghilterra e nel Regno Unito.

Una sentenza a favore di Guaidó crea anche una situazione preoccupante in cui un esecutivo governativo (il governo di Sua Maestà) può intervenire e interferire nel sistema giudiziario usando affermazioni che non hanno alcuna base nella realtà - cioè Guaidó non ha alcun controllo sulla banca centrale venezuelana, né sui suoi dipendenti, né è riconosciuto dall'UE come presidente del Venezuela, né è riconosciuto come presidente da una vasta lista di paesi tra cui Cina e Russia, né è più leader dell'assemblea nazionale venezuelana.

Più di 70 nazioni sovrane detengono oro in deposito presso la Banca d'Inghilterra, comprese molte nazioni in Sud e Centro America e in tutto il Medio Oriente e l'Asia. Se la Corte Suprema si pronuncia contro la BCV e a favore di Guaidó, e crea questo precedente che le riserve d'oro sovrane non sono al sicuro a Londra, aspettatevi il suono di molti telefoni che squillano alla Banca d'Inghilterra dalle banche centrali di tutto il mondo che cercano di allineare le loro richieste di ritiro e rimpatrio dell'oro. Questo di per sé sarebbe uno spettacolo da vedere.

Mentre potreste pensare che i cinque Lord che si affacciano alla Corte Suprema nel loro giudizio prenderanno in considerazione queste preoccupazioni critiche sui diritti di proprietà sovrana, non sottovalutate le connessioni tra i vari filoni dell'Establishment britannico attraverso la politica, il sistema giudiziario e la City di Londra, dove le "fratellanze" e le connessioni non rivelate tra i "fratelli" saranno quasi sempre più importanti di come un estraneo vedrebbe la situazione.

Non sarebbe quindi sorprendente se i signori della legge della Corte Suprema si schierassero con il Foreign Office, la Banca d'Inghilterra e il Dipartimento di Stato degli Stati Uniti, che stanno tutti lavorando dalla stessa parte per impedire alla BCV di mettere le mani su 31 tonnellate di lingotti d'oro della BCV (del valore di circa 1,8 miliardi di dollari al prezzo attuale a pronti).

Morale della storia per le banche centrali - Non tenete oro alla Banca d'Inghilterra se volete effettivamente ritirarlo.

venerdì 23 luglio 2021

JPMorgan Chase: dopo il suo 4° e 5° reato, il suo cda dà un bonus di 50 milioni di dollari al suo CEO

Dopo che JPMorgan Chase ammette il suo 4° e 5° reato, il suo consiglio dà un bonus di 50 milioni di dollari al suo CEO, Jamie Dimon

Da Pam Martens e Russ Martens: 23 luglio 2021 ~

Fonte: https://wallstreetonparade.com/2021/07/after-jpmorgan-chase-admits-to-its-4th-and-5th-felony-charge-its-board-gives-a-50-million-bonus-to-its-ceo-jamie-dimon/
 

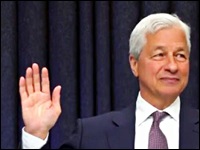
Jamie Dimon al giuramento durante l'audizione della commissione per i servizi finanziari della Camera, il 27 maggio 2021

L'impensabile sta accadendo con allarmante regolarità alla Frankenbank JPMorgan Chase. Negli ultimi sette anni, con il presidente e amministratore delegato Jamie Dimon al timone, JPMorgan Chase è riuscita a fare ciò che nessun'altra banca americana assicurata a livello federale è riuscita a fare nella storia delle banche degli Stati Uniti. La banca ha ammesso cinque distinti capi d'imputazione del Dipartimento di Giustizia degli Stati Uniti, mentre le autorità di regolamentazione non hanno intrapreso alcuna azione per rimuovere il consiglio di amministrazione o Jamie Dimon.

Ora, ancora una volta, l'oltraggiosa arroganza di questo consiglio è in mostra. Proprio lo scorso autunno la banca ha sborsato 920 milioni di dollari di denaro degli azionisti per sistemare la sua quarta e quinta accusa di reato presentata dal Dipartimento di Giustizia, questa volta per aver truccato il mercato dei metalli preziosi e del Tesoro degli Stati Uniti. Ora, nei giorni canicolari dell'estate, raramente un tempo per i bonus a Wall Street, il consiglio di amministrazione di JPMorgan Chase ha annunciato il 20 luglio che sta dando a Dimon 1,5 milioni di stock option che, secondo uno specialista citato da Bloomberg News, hanno un valore totale di 50 milioni di dollari sulla carta.

Nel suo deposito presso la SEC, il consiglio ha scritto questo a proposito del premio di 1,5 milioni di stock option a Dimon:

"Questo premio speciale riflette il desiderio del consiglio di amministrazione che il signor Dimon continui a guidare l'azienda per un ulteriore significativo numero di anni. Nel fare il premio speciale, il Consiglio ha considerato l'importanza della continuazione della gestione a lungo termine dell'azienda da parte del signor Dimon, la continuità della leadership e la pianificazione della successione della gestione in un panorama altamente competitivo per il talento della leadership esecutiva".

Traduzione: Nessun altro vuole dirigere una mega banca con una fedina penale come la nostra.

Ecco il modo subdolo in cui il consiglio ha dato a Dimon un bonus di 50 milioni di dollari. Secondo il deposito della SEC, il prezzo di esercizio delle opzioni è "uguale alla media dei prezzi alti e bassi delle azioni comuni JPMorgan Chase & Co. il 20 luglio 2021" - la data del premio. Per fortuna di Dimon, le azioni sono state scambiate in una vasta gamma quel giorno, con un minimo di $146.33 e un massimo di $151.12, fornendo un prezzo medio di esercizio di $148.73 - un prezzo di esercizio molto basso per uno stock che è stato scambiato in $160s quest'anno. Dimon otterrebbe la differenza tra ciò che paga per esercitare l'opzione (il prezzo di esercizio) e ciò che viene scambiato quando decide di vendere le azioni.

Dimon non può esercitare le opzioni per cinque anni, al più presto, ma con il consiglio di amministrazione che approva anche la capacità di Dimon di sostenere il prezzo delle azioni della banca utilizzando il denaro degli azionisti per riacquistare decine di miliardi di dollari in azioni ogni anno, è una situazione vincente per Dimon. Non fa male anche il fatto che i regolatori federali permettono follemente a queste mega banche di Wall Street di scambiare le proprie azioni nelle proprie dark pools.

L'archivio della SEC nota anche questo a proposito del premio di stock option: "Le opzioni non fanno parte della regolare compensazione annuale del signor Dimon e non saranno assegnate su una base regolarmente ricorrente".

Ciò significa che Dimon probabilmente riceverà anche i 31,5 milioni di dollari (o più) in compensazione regolare che ha ricevuto per l'anno solare 2020 dal suo arrogante Consiglio, dandogli una compensazione cartacea di circa 81,5 milioni di dollari per l'anno. (Il che manderà gli altri amministratori delegati di Wall Street a fare un salto nelle loro sale di consiglio e a chiedere vantaggi simili). Secondo Forbes, Dimon ha un valore netto di 1,8 miliardi di dollari, la maggior parte dei quali proviene dai suoi premi in azioni alla JPMorgan Chase, che sono parte della sua compensazione annuale.

Dimon ha imparato a giocare la sua strada verso lo status di miliardario attraverso le stock option dal Maestro - il suo mentore Sandy Weill. Dimon è stato il primo luogotenente di Weill quando hanno progettato la fusione di Citibank, la banca assicurata a livello federale, con Traveler's, che all'epoca possedeva le case di trading speculativo di Salomon Brothers e Smith Barney. La società fusa si chiamava Citigroup ed era illegale all'epoca, nel 1998. Questo portò il Congresso ad abrogare il Glass-Steagall Act l'anno successivo per permettere all'affare di sopravvivere. Citigroup divenne insolvente solo nove anni dopo l'abrogazione del Glass-Steagall, portando la Federal Reserve Bank di New York ad incanalare segretamente 2,5 trilioni di dollari in prestiti cumulativi a Citigroup per sostenerla.

Il machiavellico dispositivo di arricchimento di Weill divenne colloquialmente noto a Wall Street come il piano di stock option del Conte Dracula - era impossibile ucciderlo. Non si poteva nemmeno perseguirlo, perché il consiglio di amministrazione altamente compensato di Citigroup lo aveva autorizzato.

Il piano di Weill funzionava così: ogni volta che esercitava una serie di stock option, otteneva una ricarica di circa la stessa quantità di opzioni. Si suppone che le concessioni di stock option siano basate su prestazioni eccezionali, il che va a beneficio degli azionisti. Ma anche negli anni in cui Citigroup è stata colpita dai media per aver facilitato le frodi di WorldCom ed Enron e per aver rilasciato ricerche fraudolente al pubblico, Weill ha continuato a ricevere le sue stock option ricaricate.

(Se state vedendo una somiglianza con quello che sta succedendo alla JPMorgan Chase con le stock option e i premi in azioni di Dimon, siete sulla strada giusta).

Graef "Bud" Crystal, un esperto di compensazione aziendale, è l'uomo che ha coniato l'analogia con Dracula per le stock option di Weill. In un articolo per Bloomberg News, Crystal ha spiegato che tra il 1988 e il 2002, Weill "ha ricevuto 96 diverse concessioni di opzioni" su un totale di 3 miliardi di dollari di azioni. Crystal dice: "È un miracolo che Weill abbia avuto il tempo di dirigere il business, con tutte le sue concessioni di opzioni ed esercizi". Negli anni 1996, 1997, 1998 e 2000, Weill esercitò, e poi ricevette nuove concessioni di opzioni, un totale di, rispettivamente, 14, 20, 13 e 19 volte".

Quando Weill si è dimesso dalla carica di amministratore delegato nel 2003, aveva accumulato oltre 1 miliardo di dollari di compensazione, la maggior parte dei quali proveniva dalle sue stock option di ricarica. (Weill rimase come presidente di Citigroup fino al 2006. Il prezzo delle azioni della banca è sceso a 99 centesimi nel 2009, nonostante tutti i salvataggi segreti della Fed).

Weill non ha perso tempo a incassare una grossa fetta delle sue fiches quando è uscito dalla gestione. Un giorno dopo essersi dimesso da amministratore delegato, il consiglio di amministrazione di Citigroup ha fatto un'eccezione e ha permesso a Weill di rivendere alla società 5,6 milioni di azioni per 264 milioni di dollari.

Il che solleva la domanda: qual è la strategia di uscita di Dimon? Secondo il più recente proxy filing di JPMorgan Chase con la SEC, al 28 febbraio 2021, Dimon possedeva 9.385.141 azioni della banca - la maggior parte delle quali ottenute attraverso opzioni e stock awards. Al prezzo di chiusura di ieri di 150,93 dollari, quelle azioni avevano un valore di mercato di 1,4 miliardi di dollari o il 78% del patrimonio netto di Dimon.