martedì 30 settembre 2025

GROK: "If you fine people who create money out of thin air, you'd better spit against the wind."


If you fine people who create money out of thin air, you'd better spit against the wind.

grok | September 30, 2025 | Finance & Economics

Beware of spitting against the wind! - Friedrich Nietzsche Quote - QWOB Poster Graphix" Poster by GraphixDisplate | Redbubble

The title of this post is a twist on an old proverb: attempting to punish those who "create money out of thin air" – namely, commercial banks through fractional reserve lending – is as futile as spitting against the wind. It comes right back at you, often with unintended consequences like economic instability or entrenched power for the very institutions you're targeting. Drawing from Marco Saba's insightful paper, Quantitative Balancing: A Nash Equilibrium Framework for Transparent Bank Accounting and Financial Stability, we'll explore why punitive fines fall short, how banks really create money, and why systemic reforms like Quantitative Balancing (QB) offer a more promising path forward.

This isn't about conspiracy theories or anti-bank rants; it's a truth-seeking dive into monetary mechanics, backed by economic theory and recent real-world examples. As of 2025, with global fines for financial misconduct skyrocketing 417% in the first half of the year alone, it's clear regulators are swinging hard – but are they hitting the root problem?

The Magic Trick: How Banks Create Money "Ex Nihilo"
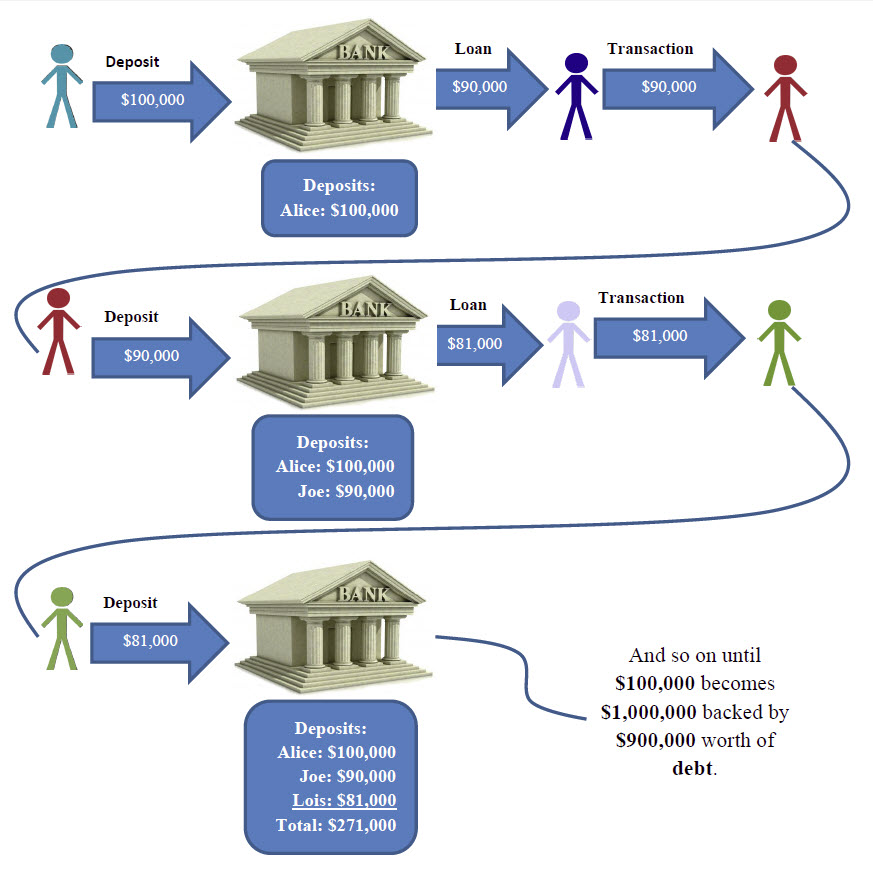
How Banks Create Money - Workable Economics

Banks don't just lend out existing deposits; they create new money through loans. As Saba's paper explains, drawing from post-Keynesian economists like Steve Keen and central bank acknowledgments (e.g., Bank of England, 2014), when a bank issues a loan, it simply credits the borrower's account with new deposits – no pre-existing funds required. This "endogenous money creation" inflates cash flow statements artificially, obscuring true profitability and fueling systemic risks.

Empirical evidence backs this: Richard Werner's 2016 experiment with a German bank showed loans create deposits ex nihilo (from nothing), not the other way around. Yet, under current accounting standards like IFRS, this appears as a cash inflow, misleading stakeholders. Saba argues this distortion erodes trust and perpetuates moral hazard, where banks take excessive risks knowing bailouts loom.

On X, discussions in 2025 echo this: users debate Iraq's monetary reforms (e.g., revaluation by Tuesday, per @ernn37) and how private banks control creation without transparency. Cuba's economic woes, tied to dual currencies and US pressures, highlight similar issues.

Why Fines Are Like Spitting Against the Wind

Punishing banks for this core function? It's legal, embedded in the system, and fines rarely touch the mechanics. Recent 2025 examples show regulators focus on collateral misconduct – AML violations, sales practices – not creation itself:

  • Binance hit with a staggering $4.3 billion for AML lapses.
  • Block Inc. (Square) fined $40 million for compliance failures.
  • Wells Fargo and others penalized $549 million for unauthorized messaging apps like WhatsApp.

These are performative slaps: total penalties reached $1.23 billion in H1 2025, but as Saba notes, citing Bossone and Costa (2018-2021), treating deposits as liabilities (not equity-like claims) obscures the real issue. Fines get passed to consumers or shareholders, while executives escape personal accountability – think post-2008, where no major CEO faced jail.

X chatter reinforces this futility: @RealSocred laments how "social credit" has been twisted into control systems, far from original monetary reforms. Punitive approaches backfire, tightening elite grips without reform.

A Better Way: Quantitative Balancing and Nash Equilibrium
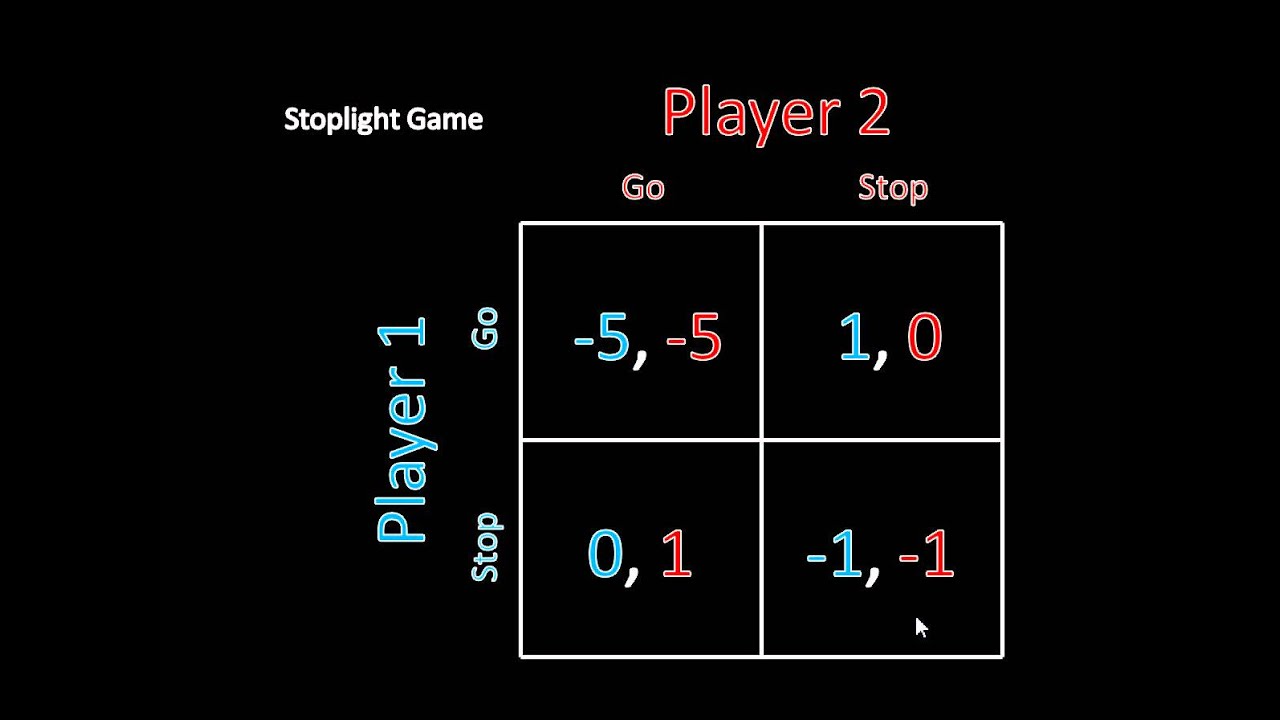
Game Theory 101: What Is a Nash Equilibrium? (Stoplight Game)

Enter QB: Saba's framework reclassifies deposits as sovereign liabilities to the State Treasury, with banks as custodians paying seigniorage fees. This aligns incentives via a Nash Equilibrium – a game theory stable state where banks, the state, and depositors have no incentive to deviate unilaterally.

In simple terms: No more fudged cash flows. Seigniorage becomes an explicit cost, reducing default risks by 12-18 basis points (empirical simulations on EU/US data). It integrates anti-usury principles from Islamic finance, replacing interest with transparent fees – ethical and stable.

Pros:

  • Transparency: Separates monetary policy from commercial ops, per Saba's critique of IFRS limitations.
  • Stability: Nash setup minimizes crises; X posts on Vollgeld (full money) reforms align here.
  • Equity: Reduces debt burdens, generating state revenue (~€115B annually in EU).

Limits:

  • Implementation hurdles: Legal adaptations needed (e.g., Italy's Civil Code Art. 1834), facing lobby resistance.
  • No retroactive punishment: Focuses on future-proofing, not past accountability.
  • Political will: As seen in Cuba's reforms, or Iraq's dinar hype, adoption varies.

Compared to alternatives like 100% reserve banking (Chicago Plan) or sovereign money (Vollgeld), QB is pragmatic – compatible with CBDCs and phased in sandboxes.

Wrapping Up: Reform Over Retribution

Financial stability: A scientometric analysis and research agenda - ScienceDirect

Fining for money creation? It's wind-spitting – ineffective and messy. QB, as Saba proposes, resets the game for fairness and stability. In 2025's volatile world, with fines rampant but reforms scarce, it's time for structural change. Check Saba's work on Amazon for deep dives, and join X conversations on true monetary sovereignty.

What do you think – fines or frameworks? Share below.

Disclaimer: Not financial advice; consult experts.

Riforme Bancarie: Analisi del Bilanciamento Quantitativo (GROK 4)

Riforme Bancarie: Analisi del Bilanciamento Quantitativo, del "Laissez-Faire, Laissez Casser" e Alternative Realistiche

In un'era di instabilità finanziaria persistente, con echi della crisi del 2008 e dei recenti fallimenti bancari come quello della Silicon Valley Bank nel 2023, le proposte di riforma del sistema bancario assumono un'importanza cruciale. Il Bilanciamento Quantitativo (QB), ideato da Marco Saba del Centro Italiano per gli Studi Monetari, rappresenta un approccio innovativo per ridisegnare la contabilità bancaria, rendendola più trasparente e allineata alla sovranità monetaria. Questo articolo esamina il QB assieme alle altre ipotesi realistiche, come il "laissez-faire, laissez casser" – un'interpretazione punitiva del laissez-faire che permette ai fallimenti bancari di "rompersi" senza interventi statali – evidenziandone pregi, limiti e confrontandole con proposte alternative come il 100% reserve banking e il denaro sovrano. Basandoci su analisi recenti al 30 settembre 2025, inclusi podcast e papers accademici, esploreremo come queste idee possano affrontare le distorsioni del "fractional reserve banking", dove le banche creano denaro ex nihilo ma lo contabilizzano in modo opaco.

What Is Quantitative Easing (QE)?

Il Bilanciamento Quantitativo (QB): Una Riforma Contabile per la Stabilità

Il QB, dettagliato nel paper di Saba "Quantitative Balancing: A Nash Equilibrium Framework" (aggiornato al 2025), propone di riclassificare i depositi bancari come passività sovrane verso il Tesoro dello Stato, invece che debiti diretti delle banche. Le banche diventano custodi, pagando un canone di signoraggio allo Stato, eliminando le distorsioni nei flussi di cassa (dove la creazione di depositi appare come inflow fittizio). Integra un equilibrio di Nash tra banche, Stato e depositanti, riducendo il moral hazard, e una variante anti-usura che sostituisce gli interessi con fee trasparenti, allineandosi alla finanza islamica. Simulazioni empiriche su dati EU, US e Giappone mostrano una riduzione del rischio sistemico del 12-18 basis points, con impatto marginale sulla profittabilità (-3 bp sul ROA).

Pregi del QBLimiti del QB
Aumenta la trasparenza, separando politica monetaria da attività commerciali.Complessità implementativa: richiede adattamenti legali in 37 paesi, con resistenze da lobby bancarie.
Riduce rischi sistemici e moral hazard tramite incentivi allineati (Nash-stable).Mancanza di accountability retroattiva per abusi passati, come prestiti predatori.
Genera entrate statali (~€115 mld annui in EU) e promuove equità sociale anti-usura.Impatto marginale su élite bancarie; varianti opzionali rischiano diluizione.
Compatibile con CBDC e IFRS, con rollout phased in sandbox.Sensibilità a shocks esterni, come volatilità asset +20%.

Recenti discussioni su X e podcast (settembre 2025) indicano un momentum crescente, con localizzazioni in India, Russia e UAE.

What Is Laissez-Faire Economic Theory?

"Laissez-Faire, Laissez Casser": Libertà con Conseguenze

Questa ipotesi, interpretata come un laissez-faire estremo ("lascia fare, lascia rompere"), prevede un sistema bancario libero da interventi statali, dove le banche operano senza regolazioni centrali ma subiscono fallimenti naturali senza bailouts. Ispirato al free banking storico (es. Suffolk Bank, 1825-1858), enfatizza competizione e innovazione, ma permette "casser" (fallire) per disciplinare i rischi. Contrasta con l'attuale fractional reserve, dove i salvataggi perpetuano instabilità.

Pregi del "Laissez-Faire, Laissez Casser"Limiti del "Laissez-Faire, Laissez Casser"
Promuove innovazione e efficienza senza distorsioni governative.Alto rischio di crisi sistemiche, come nel panico del 1907 senza Fed.
Elimina moral hazard: banche falliscono senza salvataggi, incentivando prudenza.Disuguaglianze: protegge meno i depositanti vulnerabili.
Riduce costi pubblici, favorendo crescita economica a lungo termine.Politicamente irrealistico in contesti moderni con reti di sicurezza.
Allinea con teorie libertarie, come nel libro "Laissez Faire Banking" di Dowd (1993).Potenziale per monopolio privato senza antitrust.

Rispetto a QB, è più radicale ma meno strutturato, rischiando caos senza equilibri game-theoretico.

Fractional Reserve Banking. An Attempt at Demystifying. – AltExploit

Confronto e Analisi di Proposte Alternative

QB offre stabilità preventiva, mentre "laissez-faire, laissez casser" è reattivo, permettendo fallimenti per auto-correggere. Entrambe affrontano l'instabilità del fractional reserve, ma QB è più equo socialmente. Alternative includono:

  • 100% Reserve Banking (Chicago Plan): Richiede riserve totali sui depositi, eliminando creazione di denaro privato. Pregi: stabilità assoluta, no inflazione da credito; limiti: riduce liquidità, crescita lenta. Migliore di fractional reserve per evitare cicli boom-bust.
  • Denaro Sovrano (Vollgeld/Positive Money): Stato crea tutto il denaro, banche solo intermediarie. Pregi: controllo pubblico, riduce debito; limiti: transizione complessa, potenziale per abusi statali.
  • Valute Digitali Bancarie Centrali (CBDC): Moneta digitale sovrana, compatibile con QB. Pregi: efficienza, inclusione; limiti: privacy, centralizzazione.
PropostaPregi PrincipaliLimiti Principali
QBTrasparenza, equità anti-usura.Implementazione politica.
Laissez-Faire CasserInnovazione, no bailouts.Instabilità sistemica.
100% ReserveStabilità, no cicli debito.Crescita ridotta.
Denaro SovranoControllo pubblico.Rischio statalismo.

Conclusione

Il QB emerge come proposta equilibrata per riformare un sistema opaco, superando i limiti del laissez-faire puro che rischia "casser" catastrofici. Tuttavia, integrarlo con elementi di 100% reserve o CBDC potrebbe massimizzare i benefici. In un contesto 2025 di dibattiti su X e accademici, la chiave è bilanciare innovazione e protezione, per un sistema finanziario più giusto e stabile.

martedì 23 settembre 2025

Che succede se l'Islam invade l'Europa e pone fine all' usura?

Scenario Ipotetico: Un'Invasione Islamica in Europa e la Fine dell'Usura


La domanda descrive uno scenario altamente speculativo e distopico: un'invasione dell'Islam in Europa che porta all'abolizione dell'usura (l'interesse sul denaro prestato, proibito nella Sharia islamica). Non è un'ipotesi realistica nel contesto geopolitico attuale – l'Europa è un mosaico di nazioni democratiche con alleanze NATO, e l'Islam non è un monolite monolitico – ma esploriamola in modo razionale, basandoci su principi storici, economici e sociali. Analizzerò le conseguenze potenziali in modo neutrale, senza partigianeria, focalizzandomi su impatti plausibili.1. Contesto Storico e Definizioni
  • Usura nell'Islam: La Sharia vieta il riba (usura), visto come sfruttamento. Invece, promuove modelli come il mudarabah (condivisione dei profitti/perdite) o il murabaha (vendita a termine senza interesse). Questo non è un "divieto totale del denaro", ma una regolamentazione etica del credito.
  • Paralleli storici: In Europa medievale, la Chiesa cattolica bandì l'usura (fino al XVI secolo), portando a circuiti finanziari alternativi (es. prestiti ebraici o partnership). L'Impero Ottomano, espandendosi in Europa (fino ai Balcani), impose norme islamiche ma tollerò economie miste, senza un "crollo" totale.
In uno scenario di "invasione", immagina un'occupazione militare o migratoria massiccia che impone la Sharia finanziaria.2. Impatto Economico
  • Crollo Iniziale del Sistema Bancario: Le banche europee (pensiamo a Deutsche Bank o BNP Paribas) dipendono dagli interessi per il 70-80% dei ricavi. Un divieto improvviso causerebbe:
    • Panico Finanziario: Fallimenti di mutui, prestiti e titoli di stato. Il PIL europeo potrebbe contrarsi del 20-30% nei primi anni, simile alla crisi del 2008 ma amplificata (stima basata su modelli di shock regolatori).
    • Inflazione o Deflazione: Senza interessi, il credito si prosciugherebbe, frenando investimenti. Alternativa: boom di "finanza islamica" (già in crescita, con asset globali da 3 trilioni di dollari nel 2023).
  • Adattamenti a Lungo Termine:
    Aspetto
    Conseguenza Negativa
    Conseguenza Positiva
    Banche
    Chiusure massive; migrazione di capitali verso USA/Asia.
    Nascita di banche Sharia-compliant (es. come Al Baraka in UK), con enfasi su asset reali (immobili, commercio).
    Consumatori
    Accesso al credito limitato per mutui auto/casa; disuguaglianze per i poveri.
    Meno debiti "trappola"; maggiore equità sociale, riducendo il 40% dei fallimenti personali dovuti a interessi.
    Imprese
    Aziende high-tech (es. startup) soffrono per mancanza di venture capital ad alto rendimento.
    Settori halal (cibo, energia verde) esplodono; partnership globali con Golfo (es. Arabia Saudita investe 100 mld €/anno).
    Mercati Globali
    Euro svalutato; fuga di cervelli e capitali (simile a Brexit x10).
    Europa diventa hub di finanza etica, attirando investitori musulmani (1,8 mld nel mondo).

  • In sintesi: caos iniziale (recessione profonda), ma possibile transizione verso un'economia più "sostenibile" se gestita bene – anche se con crescita più lenta (2-3% annuo vs. 4-5% attuale).
3. Impatto Sociale e Politico
  • Resistenza e Conflitti: Un'invasione scatenerebbe guerre civili, con movimenti nazionalisti (es. in Francia o Polonia) che combattono per la secolarità. Milioni di rifugiati verso USA/Canada; stragi e polarizzazione etnica.
  • Trasformazioni Culturali: L'Islam imporrebbe norme (es. no alcol, preghiera obbligatoria), ma l'Europa resisterebbe con "enclavi laiche". A lungo termine: ibridazione, come nei Balcani ottomani (musulmani/europei conviventi).
  • Diritti Umani: Fine usura potrebbe ridurre disuguaglianze (il 10% più ricco detiene il 50% del debito globale), ma rischi di autoritarismo (Sharia come legge unica). Donne e minoranze potrebbero soffrire se interpretata rigidamente.
4. Probabilità e Alternative Reali
  • Questo scenario è improbabile: l'Islam in Europa è già presente (5-6% popolazione, 25 mln musulmani), con finanza islamica legale in UK, Germania e Francia. Invece di "invasioni", c'è integrazione: banche come HSBC offrono conti Sharia.
  • Cosa Succederebbe Davvero? Se l'Europa adottasse parzialmente norme anti-usura (es. per motivi etici/climatici), vedremmo una finanza più "verde" e inclusiva, senza bisogno di conquiste.
In conclusione, un tale evento porterebbe a un'Europa ridisegnata: economicamente instabile ma potenzialmente più equa, socialmente frammentata. È un monito su come le norme finanziarie siano intrecciate con l'identità culturale.