lunedì 16 novembre 2020

Riciclaggio e presa di beneficio nel traffico del debito pubblico

Riciclaggio e presa di beneficio nel traffico del debito pubblico:

un caso di studio

di Marco Saba, 16 novembre 2020, 80 EA (ottantesimo dell’Era Atomica).


Per finanziare i redditieri, togliere ai poveri per dare ai ricchi, lo stato usa il meccanismo del debito pubblico. Rinunciando a legiferare l’emissione diretta di denaro [previsto in Costituzione all’Art. 117, par. “e”: Lo Stato ha legislazione esclusivamoneta, tutela del risparmio e mercati finanziari; tutela della concorrenza; sistema valutario; sistema tributario e contabile dello Stato; armonizzazione dei bilanci pubblici; perequazione delle risorse finanziarie; - L’articolo è utilizzato in forma negativa per impedire alle Regioni di provvedere direttamente] lo stato organizza aste mensili dove vende, ad una platea selezionata [“Specialisti in titoli di stato”: 16 banche tra le più grandi e plurisanzionate per attività criminali], dei titoli di stato, in pratica delle “cambiali-tratte atipiche” con cui lo stato indebita la popolazione, senza la sua esplicita approvazione. 


Fonte: MEF http://www.dt.mef.gov.it/export/sites/sitodt/modules/documenti_it/debito_pubblico/elenco_specialisti/elenco/Elenco_degli_Specialisti_in_titoli_di_Stato_-_Dal_9_novembre_2020.pdf


Il mercato primario

Questo procedimento non ha una spiegazione razionale perché lo stato potrebbe provvedere direttamente a creare la moneta fiat necessaria e a contabilizzarla come afflusso di cassa – è un potere sovrano (nel passato lo faceva emettendo biglietti di stato che contabilizzava, però, come falsa passività flottante, nascondendo così il signoraggio alle stesse finanze pubbliche…).

Quando la banca commerciale “specialista” si aggiudica all’asta il lotto dei titoli, crea a fine asta un deposito bancario dal nulla a nome del Tesoro per il prezzo scontato a cui li ha acquistati. (Il saldo preciso viene stabilito ex post prendendo come riferimento il prezzo di sconto più svantaggioso per lo stato raggiunto nell’asta.)

Questa creazione di denaro bancario, necessario all’acquisto dei titoli, viene registrata come un esborso di cassa della banca, un flusso negativo finanziario, falsificando lo stato patrimoniale: la quantità dei titoli comprati è “pareggiata” dalla passività del deposito, a saldo zero, senza tenere conto della creazione dal nulla del mezzo monetario utilizzato. In pratica, una banca che comprasse tutto il debito pubblico, 2500 miliardi, avrebbe il bilancio in pareggio: i 2500 miliardi creati dal nulla non compaiono. A questo punto la banca ha riciclato la creazione di denaro dal nulla comprando l’asset “debito pubblico”. La banca è in pari, lo stato ha un debito equivalente al valore nominale del denaro bancario “comprato” a prezzo pieno più gli interessi passivi sul debito.


La presa di beneficio: la vendita sul mercato secondario

La banca a questo punto deve “riciclare” i titoli per ottenere gratis il denaro corrispondente e “ripulito”. Prendiamo un esempio emblematico: l’acquisto di titoli di stato da parte della società SOGIN (https://www.sogin.it/it ). La SOGIN è finanziata dalla bolletta elettrica, di cui il 40% dell’importo è costituito dal costo dell’energia e il 60% da marchette:


Fonte: https://www.qualenergia.it/articoli/199440dal-primo-aprile-la-bolletta-cala-ma-cosa-paghiamo/


"In Italia, ad esempio, il fondo separato esterno CCSE (La Cassa conguaglio per il settore elettrico) paga tutti i costi di disattivazione dell'ente pubblico Sogin responsabile della disattivazione e della gestione dei rifiuti. Ma i fondi sono stati in parte utilizzati per altri scopi di interesse pubblico diversi dalla disattivazione, in quanto lo Stato è libero di utilizzare il denaro per qualsiasi scopo." - Fonte: Rapporto mondiale sui rifiuti nucleari, 2019. Pag. 77 https://worldnuclearwastereport.org/wp-content/themes/wnwr_theme/content/World_Nuclear_Waste_Report_2019_Focus_Europe.pdf


La cifra corrispondente ad ARIM, prima A2, compresa nella “Spesa per oneri di sistema”, è presa all’utente elettrico “per smantellare le centrali nucleari” da CCSE, che ne gira parte a SOGIN e parte allo stato che ne farà quello che vuole. Da notare che l’utente non sa esattamente quanto è perché non è segnalato disaggregato in bolletta.

 Fonte: ARERA https://bolletta.arera.it/bolletta20/index.php/guida-voci-di-spesa/elettricita


La SOGIN decide di investire il 75% del bilancio in titoli di stato (perché in realtà non sa come fare per mettere in sicurezza i rifiuti radioattivi, nessuno nel mondo lo sa, ma nonostante ciò se ne producono almeno dieci milioni di tonnellate all’anno). A questo punto, la SOGIN, con i vostri soldi della bolletta elettrica, compra titoli di stato dalla banca che li aveva comprati all’asta. La banca ottiene indietro il capitale che aveva creato dal nulla, ma non contabilizzato, e, contabilmente, è sempre in pari: non ha più i titoli ma ha i soldi. In realtà i soldi che sembrano scomparsi dal bilancio, sono arrivati nel conto accentrato della banca e possono essere rilevati con un accertamento giudiziario o un accertamento contabile forense del conto dei flussi di cassa (che, regolarmente, non viene mai fatto). I più arditi tentano di giustificare questo fenomeno al popolo superfluo sostenendo che le banche creano e distruggono i soldi...

Questo semplice esempio mostra come la banca ricicla il denaro creato in nero, comprando i titoli di stato, e poi lo ottiene ripulito, come refurtiva, con una operazione apparentemente legittima.

Infatti, la SOGIN si era semplicemente preoccupata di parcheggiare il denaro in modo redditizio. Ma, come ormai avrete capito, chi paga siete sempre voi, e chi non paga mai è il sistema.


La demenza del sistema: causata dalle radiazioni ?

Per chi volesse indagare le origini della demenza degli attori del sistema, ovvero il fatto che nessuno se ne lamenti o prenda provvedimenti radicali in merito, potrebbe essere utile studiare questo documento:

Un coefficiente di rischio per la demenza da radiazioni [2018]

https://stop-u238.blogspot.com/2020/11/un-coefficiente-di-rischio-per-la.html


giovedì 12 novembre 2020

CARIGE: Il governatore si difende dalle intercettazioni

Toti chiamò Castellucci dopo il crollo del Morandi per salvare Carige

di Redazione

Fonte:  https://telenord.it/castellucci-chiamo-toti-dopo-il-crollo-del-morandi

Il governatore si difende dalle intercettazioni: "Una telefonata solo per tutelare i risparmiatori liguri". L'ex ad di Autostrade è ai domiciliari

Nell'ordinanza che ha portato ai domiciliari Giovanni Castellucci emerge un tentativo del manager di spendere le proprie conoscenze di alto livello per fini personali dopo il crollo del ponte Morandi, con un tentativo di inserirsi anche nel salvataggio di banca Carige. "Castellucci - scrive il gip - cerca di ricostruire un buon rapporto con lo Stato offrendo cospicue somme di denaro".

Il gip riporta in particolare una conversazione tra Castellucci e il presidente della Regione Giovanni Toti del 30 ottobre 2018. "Senti Gianni - dice il governatore - ho parlato a lungo con Modiano (all'epoca commissario straordinario di Carige) per la cosa di Carige e noi la saluteremmo con grandissimo favore... Non so quale effetto posso avere con Giorgetti. Ovviamente appena mi dici che c'è la disponibilità io parlo con Giorgetti e con Salvini... L'unica cosa che possiamo fare è chiedere alla Lega e dire ragazzi noi ci stiamo esponendo per salvarvi una banca e togliervi rotture di c...".

Toti spiega a Castellucci che l'aiuto che chiede Modiano non è enorme e Castellucci risponde che "per venderla agli azionisti deve essere inserita in un quadro...". "Castellucci vuole la garanzia di mantenere la concessione - scrive il gip - E Toti si sforza di non perdere l'occasione guardandosi bene dal fare promesse".

"Salvare i risparmiatori liguri: questa è l'unica ragione per cui ho discusso telefonicamente con Giovanni Castellucci di un possibile intervento di Atlantia, di cui allora era amministratore delegato, nel salvataggio di Banca Carige. Si è trattato di un contatto sollecitato da tutti i soggetti interessati al salvataggio dell'Istituto di Credito genovese. A due mesi dalla tragedia del crollo di Ponte Morandi, la Liguria non si sarebbe potuta permettere anche il fallimento del suo Istituto di Credito, motivo per cui ogni ipotesi per evitarlo è stata presa in considerazione in quei momenti, compreso un eventuale intervento di Atlantia". Lo afferma il Presidente della Regione Liguria Giovanni Toti, commentando l'intercettazione con Giovanni Castellucci. Il governatore sottolinea che "qualsiasi intenzione da parte di Castellucci di ottenere appoggi da parte del governo per la sua azienda non ha trovato in me alcuna sponda. A ulteriore riprova di questo - rimarca Toti - resta il fatto che, come sottolinea il giudice per le indagini preliminari, nessuna promessa al riguardo è stata fatta durante la conversazione e che in ogni caso nulla è accaduto poiché l'ipotesi di un ingresso di Atlantia nel capitale di Carige è subito sfumata".

NOTA del blog: Non vogliono salvare CARIGE, vogliono spolparla. Altrimenti avrebbero accettato il ritrovamento dei 25 miliardi di euro, come da causa pendente in Corte d'appello a Genova...


sabato 31 ottobre 2020

Un sistema perverso e un piano criminale per impossessarsi dello Stato


Caso CIS, Rete: "incredibile che in Congresso di Stato, nel CCR, nel comitato Direttivo di BCSM e di Cassa di Risparmio ci fossero persone che non sapessero nulla"

30 ott 2020
Caso CIS, Rete: "incredibile che in Congresso di Stato, nel CCR, nel comitato Direttivo di BCSM e di Cassa di Risparmio ci fossero persone che non sapessero nulla"

La relazione della Commissione di inchiesta su Banca CIS e il conseguente dibattito consiliare disegnano uno spartiacque nella storia recente del Paese tra il prima e il dopo le gravissime vicende di quell’istituto di credito. Per la prima volta, infatti, la politica prende coscienza di un sistema perverso e di un piano criminale volto ad impossessarsi dello Stato e delle sue risorse patrimoniali, impostato anni fa, rafforzato e ampliato negli ultimi anni, coinvolgendo tutti i partiti, tranne RETE. La cronologia degli atti, puntualmente ricostruita dalla Commissione di inchiesta, conferma la validità e l’importanza delle azioni di RETE per contrastare il piano criminale e per difendere gli interessi generali dei sammarinesi. Negli ultimi tre anni, il piano è stato portato a conclusione intaccando addirittura le istituzioni, i poteri dello Stato, gli organismi finanziari e giurisdizionali oltre che le singole persone alcune in buona fede e ingenue, ma usate spregiudicatamente dai politici in malafede, che hanno condiviso il disegno e non hanno mai avuto scrupoli. È del tutto incredibile che in Congresso di Stato, nel CCR, nel comitato Direttivo di BCSM e di Cassa di Risparmio ci fossero persone che non sapessero nulla. Le pallide e imbarazzanti giustificazioni che si sono sentite in aula, sono tardive, insufficienti e inappropriate. Una giustizia che agiva a comando dei poteri eversivi che si fregiavano di aver portato dalla loro parte un giudice o più di uno. “Chi tocca il CIS muore”, aveva scritto RETE in un vecchio comunicato del 2018 che qualcuno ha corretto riscrivendo: “chi tocca Grandoni muore”. Oggi, ci siamo ritrovati con un intero Paese “quasi morto”. Ma rinascerà con la passione di chi non si è lasciato corrompere e con l’impegno di tanti giovani che vogliono diventare protagonisti del loro futuro. Non è un caso che la Commissione d’ Inchiesta sia composta in gran parte di giovani. È anche grazie a loro se si è potuto avere un quadro imparziale, oggettivo e realistico, di Banca CIS e di tutti i suoi addentellati. Ora non ci si può più nascondere dietro a un dito. Bisogna operare con il massimo rigore attraverso le azioni di responsabilità, ricostruire lo Stato democratico, rilanciare il Paese con adeguate riforme, rafforzare lo stato sociale, assicurare la giustizia e garantire efficaci controlli. Come ha fatto in passato, RETE farà la sua parte anche in questa nuova sfida. Sarà al servizio della Repubblica.

c.s. Movimento RETE


venerdì 30 ottobre 2020

Malgrado cinque incriminazioni, la Federal Reserve affida 2 trilioni di dollari a JPMorgan

Malgrado le sue cinque incriminazioni, la Federal Reserve ha affidato 2 trilioni di dollari in obbligazioni a JPMorgan Chase

Di Pam Martens e Russ Martens: 30 ottobre 2020 ~

Fonte: https://wallstreetonparade.com/2020/10/despite-its-five-felony-counts-the-federal-reserve-has-entrusted-2-trillion-in-bonds-to-jpmorgan-chase/
 

Federal Reserve Building, Washington, D.C. 

Immaginate che il vostro vicino di casa dall'altra parte della strada sia stato accusato penalmente di cinque capi d'accusa per crimini finanziari negli ultimi sei anni e che abbia ammesso di aver commesso ogni singolo crimine al Dipartimento di Giustizia degli Stati Uniti. Mettereste un terzo di tutti i vostri soldi in una cassaforte, dareste a quel vicino la combinazione e gli chiedereste di tenere la cassaforte in casa sua per voi? Se facessi una cosa del genere, probabilmente saresti pronto per una camicia di forza.

Questo è effettivamente ciò che la Federal Reserve, la banca centrale degli Stati Uniti, ha fatto quando si tratta di JPMorgan Chase. Da questo mercoledì scorso, la Fed ha un bilancio di 7.000 miliardi di dollari e 2.000 miliardi di dollari del suo strumento Mortgage-Backed Securities sono seduti a JPMorgan Chase, la banca che il Dipartimento di Giustizia ha accusato di cinque reati penali dal 2014 - e che li ha ammesso tutti. (NdT: al pubblico italiano interessi sapere che JPMorgan è una delle banche prescelte dal MEF per condurre la truffa del debito pubblico italiano. Le incriminazioni servono per avvallare il rigetto del debito odioso)

"Le nostre azioni durante questa crisi globale sono essenziali per mantenere in vita l'economia globale e saranno ricordate per gli anni a venire" - Jamie Dimon, Chairman & CEO of JPMorgan Chase & Co.

Da quando, il 31 dicembre 2008, JPMorgan Chase ha stipulato per la prima volta un contratto con la Federal Reserve Bank di New York, è l'unico custode di tutti i titoli garantiti da ipoteca (Mortgage-Backed Securities, MBS) che la Fed ha acquistato nei suoi programmi Quantitative-Easing di lunga durata. Il contratto è stato aggiornato il 30 gennaio 2017 e continua tuttora. Lo abbiamo confermato ieri con la Fed di New York. Da mercoledì scorso, JPMorgan Chase deteneva 2.000.305.000.000 di dollari (capitale) in MBS con il supporto di Fannie Mae, Freddie Mac o Ginnie Mae che appartengono alla Fed.

La Fed apparentemente non vedeva la necessità di trovare un nuovo custode per i 1,49 trilioni di dollari di MBS che JPMorgan Chase deteneva per la Fed il 7 gennaio 2014, quando il Dipartimento di Giustizia ha incriminato la banca con due capi d'accusa per il suo ruolo nello schema truffaldino di Bernard Madoff. La banca ha ammesso le accuse, ha versato 1,7 miliardi di dollari in un fondo per le vittime di Madoff (NdT: creando un nuovo deposito dal nulla, senza contabilizzarlo) e ha ottenuto un accordo di rinvio a giudizio di 3 anni e, nello stesso periodo, è stata messa in libertà vigilata.

La Fed apparentemente non era preoccupata per il fatto che JPMorgan avesse in mano 1,7 trilioni di dollari dell'MBS della Fed il 20 maggio 2015, quando la banca è stata accusata del suo terzo reato penale in meno di un anno e mezzo. In quell'occasione, JPMorgan Chase si è dichiarata colpevole di un capo d'accusa penale presentato dal Dipartimento di Giustizia per il suo ruolo con altre banche nel manipolare il mercato dei cambi. La banca ha pagato una multa di 550 milioni di dollari (NdT: vedi nota precedente) ed è stata messa nuovamente in libertà vigilata.

E quando la banca ha ammesso il 29 settembre di quest'anno il quarto e quinto capo d'accusa per il suo quarto e quinto reato, ancora una volta la Fed non ha visto alcuna ragione per rimuovere i suoi 2.000 miliardi di dollari in titoli ipotecari dalle palme appiccicose di JPMorgan Chase. L'ultimo conteggio dei reati, ancora una volta portato dal Dipartimento di Giustizia, ha riguardato "decine di migliaia di episodi di trading illegale nei mercati dei contratti futures sui metalli preziosi" e "migliaia di episodi di trading illegale nei mercati dei contratti futures del Tesoro statunitense e nel mercato secondario (in contanti) dei buoni del Tesoro statunitense", secondo il Dipartimento di Giustizia. La banca ha accettato di pagare 920 milioni di dollari di multe (NdT: sempre creandoli ad hoc dal nulla) e di restituzione a varie autorità di regolamentazione. Le è stato dato un altro accordo di rinvio dell'azione penale e messa in libertà vigilata per la terza volta.

Questa storia potrebbe diventare più oltraggiosa? Sì, è possibile.

Non solo la Federal Reserve ha guardato dall'altra parte per cinque capi d'accusa di reato, ma ha guardato dall'altra parte perché JPMorgan Chase è stato più volte accusato di frode con gli stessi titoli che aveva ricevuto dalla Fed.

Il 15 novembre 2013, JPMorgan Chase ha annunciato di aver accettato di pagare 4,5 miliardi di dollari (NdT: idem come nelle altre note) per liquidare i crediti degli investitori privati che aveva frodato in titoli garantiti da ipoteca.

Il 19 novembre 2013, JPMorgan ha accettato di pagare 13 miliardi di dollari per liquidare i crediti del Dipartimento di Giustizia, della FDIC, dell'Agenzia federale per le finanze immobiliari e di vari Procuratori generali dello Stato per le sue pratiche fraudolente che coinvolgono i titoli garantiti da ipoteca. Il Procuratore Generale Associato Tony West ha detto questo all'epoca:

"Con questa risoluzione da 13 miliardi di dollari, chiediamo la responsabilità e chiediamo il risarcimento a coloro che hanno contribuito a creare una tempesta finanziaria che ha devastato milioni di americani. La condotta che JPMorgan ha riconosciuto - impacchettare i prestiti a rischio per la casa in titoli, per poi venderli senza rivelare la loro scarsa qualità agli investitori - ha contribuito al naufragio della crisi finanziaria. Richiedendo a JPMorgan sia di pagare la più grande sanzione FIRREA della storia, sia di fornire il necessario soccorso ai consumatori nelle aree più colpite dalla crisi finanziaria, oggi rettifichiamo alcuni di questi danni".

Poi, il 4 febbraio 2014, JPMorgan ha ammesso un'azione legale per frode civile intentata dal governo degli Stati Uniti per "aver presentato false certificazioni" a varie agenzie governative per ottenere i suoi mutui tossici assicurati da tali agenzie e per "non aver comunicato all'HUD-FHA centinaia di prestiti che aveva identificato come fraudolenti o comunque carenti, e per aver presentato all'HUD-FHA dati sui prestiti che mancavano di integrità". La banca è stata multata di altri 614 milioni di dollari. (NdT: solita solfa, creano il deposito e se ne fregano.)

Per riassumere: JPMorgan Chase ha giocato un ruolo fondamentale nel portare avanti la crisi finanziaria del 2008 che ha costretto la Fed a lanciare un programma di acquisto di obbligazioni per rianimare l'economia statunitense. JPMorgan Chase ha poi beneficiato del pagamento di commissioni per decine di milioni di dollari per detenere quelle obbligazioni per la Fed. La banca ha poi continuato a svolgere attività criminali seriali, è stata messa in libertà vigilata, è uscita dalla libertà vigilata ed è stata coinvolta in altre attività criminali: Il tutto mentre la Fed le ha affidato 2.000 miliardi di dollari di beni della Fed all'interno della sua casa del crimine.

Se c'è mai stato un momento per una nuova Commissione d'inchiesta sulla crisi finanziaria, è proprio adesso.

Articoli correlati:

La deputata Katie Porter dice che la Fed sta giocando a "Kingmaker a Wall Street" e "Appare corrotta".

Queste sono le banche che possiedono la New York Fed e il suo pulsante del denaro

Banca d’Italia e documento "riservatissimo" 2014: bugie su Veneto Banca


Banca d’Italia, il magistrato Giovanni Schiavon: da un documento “riservatissimo” del 2014 emergono continue bugie su Veneto Banca…

APPUNTO PER IL CAPO DEL DIPARTIMENTO Riservatissimo Oggetto Banca Popolare di Vicenza - resoconto incontro con il DG dott. Sorato del 29 gennaio 2014.

Nel corso del procedimento penale pendente a Vicenza nei confronti dei vertici dell’ex BPVi è spuntato un importante documento classificato come Riservatissimo (ViPiù lo renderà disponibile a breve su BankiLeaks.com, ndr) titolato Appunti per il Capo dipartimento (della Vigilanza di Banca d’Italia, Carmelo Barbagallo, ndr) avente per oggetto “Banca Popolare di Vicenza – resoconto incontro con il DG dott. Sorato del 29 gennaio 2014“, protocollato al n. 0142050/14 del 7 febbraio 2014.

Questo avveniva giusto pochi giorni prima dell’incontro del 19 febbraio 2014 tra Barbagallo, Zonin e Trinca in Bankitalia il cui audio, rivelato in esclusiva sempre da ViPiù il 18 dicembre 2019, ma ripreso da pochissimi media tra cui il 19 dicembre Il Fatto Quotidiano, conferma l’input del sistema verso la fusione tra le due venete, sempre negato, anche alla Commissione d’inchiesta sulle Banche presieduta da Casini, da Banca d’Italia con l’ancora ora governatore Ignazio Visco e con l’allora capo della Vigilanza Carmelo Barbagallo che hanno sempre sostenuto che l’indicazione a Veneto Banca di “confluire” in BPVi non andasse al di là della necessità di aggregarsi a un generico “Istituto di adeguato standing”.


BPVi, Samuele Sorato "controllato" da Gianni Zonin
BPVi, Samuele Sorato “controllato” da Gianni Zonin

Il documento Riservatissimo sull’incontro del 29 gennaio 2014 tra il dott. Sorato, DG della Banca Popolare di Vicenza, e, per la Vigilanza, il dott. De Polis, il dott. Serata, il dott. Parascandolo e la dott.ssa Bellacci, ancora una volta evidenzia, in tutta la sua preoccupante estensione, la modesta capacità dei vertici di Banca d’Italia di essere leali verso i risparmiatori (traditi) e di meritarsi la fiducia dello Stato nello svolgimento delle funzioni di preposti all’Authority finanziaria del Paese. È una vicenda grave che dà la misura del grado di affidabilità di quell’Authority.

Ignazio Visco col suo capo ispettore Carmelo Barbagallo

Una delle principali critiche rivolte al Governatore ed al Capo della Vigilanza di Bankitalia era quello di avere (ingiustamente) considerato BPVi come banca aggregante, perseguendo, poi, pervicacemente, la frettolosa strada della fusione di Veneto Banca in BPVi  per ridurre il numero degli istituti operativi, risanando così anche la prima.

Era stata, perciò, escogitata l’idea che l’Istituto di Montebelluna, ritenuto il più debole, fosse inglobato in BPVi  e, in questa prospettiva, era anche iniziata, nel 2013, una specifica attività ispettiva mirata a collocare (pur subito dopo una prima ispezione positiva e  pressoché coeva, eseguita dal medesimo team) Veneto Banca nell’occhio del ciclone.

In questa seconda occasione si era particolarmente tentato di attaccarne la governance, di cui si era preteso il totale cambiamento. I risultati  AQR  dell’ottobre 2014 avrebbero, poi, fatto giustizia della superficiale valutazione, posta da Bankitalia alla base della programmata operazione, evidenziando che, invece, la banca più fragile era proprio quella di Vicenza!

Ma la conseguente devastazione dell’immagine della Banca è facilmente comprensibile e il danno reputazionale da essa subito ha concorso a metterla in grave difficoltà. Ciononostante, pur essendo evidente la gravità dell’errore di valutazione di Bankitalia (e di BCE), nessuno ha pagato (a parte, ovviamente gli azionisti).

Anzi, il comportamento opaco dei vertici dell’Authority, che hanno sempre negato l’esistenza del progetto di fusione, non ha mancato di disorientare anche la Commissione Parlamentare di Inchiesta sui default bancari e l’opinione pubblica: sia il Governatore Visco, sia il dott. Barbagallo, capo della Vigilanza, nelle audizioni del 9 novembre, del 12 e 19 dicembre 2017, hanno expressis verbis escluso di aver voluto favorire la Banca Popolare di Vicenza e, tantomeno, di averla considerata una banca aggregante.

In particolare, hanno escluso di aver  dato indicazioni al presidente della BPVi per attuare la sperata fusione ed hanno riferito di avere incontrato Zonin in poche, sporadiche, occasioni e per un tempo assai limitato: praticamente, solo incontri di pura cortesia, per un semplice saluto.

Gianni Zonin e Vincenzo Consoli, destini opposti o imposti?

Tutto questo è stato, anzitutto, smentito dallo stesso Zonin, il quale ha precisato: “a fine dicembre del 2013, su indicazione della Banca d’Italia, erano state avviate trattative per l’incorporazione di Veneto Banca nella Popolare di Vicenza. Ricordo l’incontro a Roma, proprio alla fine di dicembre, con il Governatore Visco e il Capo della Vigilanza Barbagallo, che durò circa due ore e mezza, in cui mi fu dato esplicitamente l’imput di incontrarmi con Veneto Banca per procedere alla fusione dei due Istituti”. La versione fornita da Zonin coincide perfettamente con quanto scritto, in tempi non sospetti, in un verbale del consiglio di amministrazione di Veneto Banca del gennaio 2014.

E’ in questo contesto che va ora verificata l’importanza del documento in premessa di cui, di recente, si è avuta notizia: si tratta di un documento interno di Banca d’Italia del 7 febbraio 2014, classificato come riservatissimo (prot. N. 0142050) e definito: “Appunto per il capo del dipartimento”. Con esso il capo del servizio (dott. Enzo Serata) ha informato il dr. Barbagallo  circa il contenuto delle tematiche affrontate in un incontro, avvenuto il 29 gennaio precedente, fra il dott. Sorato (direttore generale dell BPVi) e quattro dirigenti del dipartimento della Vigilanza: dott.ri  De Polis, Serata, Parascandolo e Bellacci). Il punto principale di tale informativa riguarda proprio il tema dell’aggregazione di BPVi con VB, al cui proposito è riportata una precisa richiesta espressa dai vertici della banca montebellunese: quella di mantenere una governance paritaria post aggregazione.

Orbene, a fronte di un documento che, ancora una volta, attesta che il progetto della fusione tra le due banche (con quella vicentina in posizione aggregante) era stato,  da tempo, avviato e che Banca d’Italia, non solo ne era perfettamente  a conoscenza, ma aveva anche scelto il soggetto destinatario della funzione aggregante, si pone, ancora una volta, il problema dell’affidabilità  di questa Authority alla quale  è attribuita la funzione della tutela del risparmio dei cittadini.

CARIGE: misteri di Banca spiegati al pubblico e agli azionisti

Il mistero del bilancio bancario, il caso CARIGE

 di Marco Saba, 30 ottobre 2020

Premessa

Dal 2014 cerco di far luce sui bilanci delle banche commerciali. Nello stesso anno usciva uno studio di Torfason (1) che evidenziava un vero problema di tutte le banche moderne: non se ne riesce a capire lo stato di salute - o meno - semplicemente compulsando il Rendicono Finanziario (Rendiconto dei flussi di cassa) che è, viceversa, proprio il documento che le banche chiedono alle aziende ordinarie per valutarne lo stato di salute e il merito di credito. In parole povere, la banca valuta il credito che può dare ad una azienda considerando se quest'ultima sarà in grado, o meno, di rimborsare le rate di restituzione di prestiti o mutui. Se, cioè, durante l'esercizio avrà flussi attivi di cassa sufficienti per il rimborso. Una cosa simile si applica anche agli individui: si valuta se lo stipendio - o l'eventuale rendita - consentirà o meno di restituire le rate del prestito con gli interessi. In caso negativo, la banca rifiuterà il finanziamento, a parte casi molto particolari che qui non saranno esaminati (prestiti di firma, chirografari, nepotismi, etc.). Nel caso delle banche, la semplice valutazione del loro rendiconto finanziario NON è possibile perché le banche omettono di indicare la provvista, ovvero il denaro che ottengono appropriandosi dei depositi.

Come funziona la banca, secondo il Codice Civile:

La banca dunque si appropria dei depositi e questo lo rileviamo subito nello Stato Patrimoniale:

I debiti verso clientela rappresentano il debito di restituzione della banca dei depositi della clientela di cui si è appropriata, in questo caso 11,8 miliardi di euro durante l'esercizio 2019-2020. La banca si è appropriata della provvista per fare il suo lavoro: prestare denaro ai suoi clienti. Vediamo quindi il Rendiconto finanziario:


Come vedete, nella voce provvista NON è indicata la cifra precedentemente esposta di 11,8 miliardi. L'amministrazione straordinaria esercitata dalla BCE NON lo ha rilevato... (Fra parentesi, la BCE stessa EVITA di pubblicare il proprio Rendiconto Finanziario...)

E' tutto qui. Cosa succede in pratica ? La banca crea depositi di cui si approrpia senza evidenziarne l'appropriazione nel rendiconto finanziario. Questo risolve il famoso paradosso: "Come è possibile che una banca che crea denaro dal nulla (depositi) sia spesso in difficoltà ? E in generale tutto il sistema bancario ? Perché non evidenzia a bilancio l'appropriazione dei depositi ?"

Per fare un esempio profano: sarebbe come se un ristoratore pretendesse di pareggiare il suo bilancio contando come attività solo le mance che riceve dalla clientela (gli interessi) e non il saldo totale del conto che presenta al tavolo (il capitale). E' ovvio che il ristorante non si salverà mai, e anche aumentare il suo patrimonio (come chiedono continuamente i requisiti della Banca dei Regolamenti Internazionali, i cosiddetti Basilea 1, Basilea 2, Basilea 3 e, poi, Basilea 4) non curano assolutamente la pademia contabile (2) che oggi affligge il sistema bancario.

E' per questo motivo che dal 2014 contesto la mancata contabilizzazione dell'acquisizione dei depositi da parte delle banche: perché mina il sistema creando disordine pubblico economico: i bilanci barcollano, gli azionisti non ricevono un giusto dividendo, lo stato PAGA le tasse alle banche in difficoltà (rimborso fiscale) e il pubblico è chiamato a "salvare" un sistema che "bara" continuamente, sia che si tratti del contribuente che dell'azionista bancario.

Bisogna sfatare questo tabù, i Tribunali devono procedere all'accertamento giudiziario dei bilanci bancari prima che crolli tutto. Se le banche rettificheranno i bilanci, il sistema Italia si potrà salvare. Altrimenti assisteremo alla morte lenta, che potrà diventare improvvisa con l'introduzione della CBDC della BCE, dell'intero sistema bancario italiano e di tutta la sua filiera.

Quanto vale, anno per anno, questa "dimenticanza" contabile ? Qui abbiamo una tabella aggregata della Banca d'Italia della creazione di depositi negli ultimi anni, l'ultimo dato annuale (2016) supera mille miliardi:

[ Ne avete più sentito parlare dal Movimento 5 Stelle ? No ? Beh, ora sapete anche come si creano i governi... Alessio Mattia Villarosa oggi è sottosegretario al MEF - Ministero dell'Economia e delle Finanze. ]


Note:

1 - Asgeir B. Torfason, Cash flow accounting in banks – a study of practice, Università di Goteborg, Aprile 2014  
https://gupea.ub.gu.se/handle/2077/35272

2 - Monete – antiche e nuove – attraverso le lenti della contabilità moderna, di Biagio Bossone, Massimo Costa, 9 luglio 2018
https://scenarieconomici.it/monete-antiche-e-nuove-attraverso-le-lenti-della-contabilita-moderna-di-biagio-bossone-massimo-costa/

 "...whatever it takes."

Per aggiornamenti tempestivi sulla pandemia contabile, seguite Omar Monzeglio su Linkedin:

mercoledì 28 ottobre 2020

CBDC: la Cina arriva prima, il Financial Times comincia a panicare...

FT Alphaville Valute digitali
Il rischio di gosbanchizzazione* globale è ora arrivato all'arancione
Attenzione ai banchieri centrali cinesi che portano doni di pagamento di CBDC** senza attrito ed economici. 

Izabella Kaminska, FT, ieri

*gosbanchizzazione si riferisce alla GosBank, la banca di stato sovietica, in un tentativo maldestro di rappresentare la Cina odierna come una possibile URSS di una nuova guerra fredda. 

**CBDC è la Moneta Digitale di Banca Centrale (Central Bank Digital Currency).

Fonte:  https://www.ft.com/content/7947ea4c-a21a-45bb-973c-8df54566746a

Il Comitato di pianificazione dello Stato dell'URSS in Viale Marx © Alamy


"Se è gratis, il prodotto sei tu" è diventato l'adagio dei nostri tempi digitali.

Come stiamo imparando, c'è sempre un po' di rischio nel dare via qualcosa di te stesso gratuitamente.

Nel migliore dei casi, i vostri dati saranno raccolti in linea con le vostre preferenze personali di condivisione e utilizzati per pubblicizzare prodotti e contenuti che desiderate e di cui beneficiate. Questo è un progresso positivo.

Nella peggiore delle ipotesi, i vostri dati personali saranno raccolti senza autorizzazione e potenzialmente utilizzati contro di voi, sia per inviarvi propaganda politica nel momento in cui siete più suscettibili, prodotti di qualità inferiore che non volete realmente utilizzare, sia per farvi comportare in modo da beneficiare gli altri. Questo non è progresso (?), è una forma di schiavitù indiretta.

Comprendere lo spettro sta diventando di vitale importanza. Ma è anche di fondamentale importanza capire che questi problemi non si applicano solo alle solite piattaforme di social networking.

La moneta è una piattaforma di social network a sé stante, completa di una propria raccolta di dati che raccoglie dilemmi e questioni etiche.

In nessun luogo questi dilemmi (e compromessi) sono più evidenti che nel progetto DCEP (Digital Currency Electronic Payment) della Cina e nei relativi sforzi del paese per rendere popolare il sistema presso gli utenti all'estero.

È facile entusiasmarsi per i potenziali vantaggi di un sistema di yuan digitale, come i pagamenti transfrontalieri a basso costo senza attrito. E la copertura mediatica mainstream sta certamente facendo la sua parte per evidenziare all'infinito questi aspetti.

Ma la questione più importante su chi controlla i dati correlati e su cosa ne fa uso non deve essere persa di vista. I rischi esistenziali per la libertà sono reali e molto preoccupanti.

Ci rivolgiamo a questo proposito al recente briefing politico dell'International Cyber Policy Centre dell'Australian Strategic Policy Institute.

Ecco il senso della questione ai loro occhi (la nostra enfasi):

    Qual è il problema?

    La moneta digitale della banca centrale cinese, nota come "DC/EP" (Digital Currency / Electronic Payment), sta progredendo rapidamente e, in caso di successo, avrebbe importanti implicazioni internazionali che non sono state ancora ampiamente considerate dai responsabili politici.

    DC/EP avrebbe delle ramificazioni per i governi, gli investitori e le aziende, compresi i campioni della tecnologia cinese. Ha il potenziale per creare il più grande archivio centralizzato al mondo di dati sulle transazioni finanziarie e, se da un lato potrebbe affrontare alcune sfide di governance finanziaria, come il riciclaggio di denaro sporco, dall'altro creerebbe opportunità senza precedenti per la sorveglianza.

    L'impatto iniziale di un progetto DC/EP di successo sarà principalmente nazionale, ma si è pensato poco alle implicazioni a lungo termine e globali.

    DC/EP potrebbe essere esportato all'estero attraverso i portafogli digitali di turisti, studenti e uomini d'affari cinesi. Nel corso del tempo, non è azzardato ipotizzare che lo Stato del partito cinese incentiverà o addirittura incaricherà gli stranieri di utilizzare DC/EP anche per alcune categorie di transazioni transfrontaliere di RMB come condizione per accedere al mercato cinese.

    DC/EP si interseca con le ambizioni della Cina di plasmare gli standard tecnologici e finanziari globali, ad esempio, attraverso la promozione dell'internazionalizzazione del RMB e la definizione di standard fintech lungo i siti della Belt and Road Initiative (BRI). A lungo termine, quindi, un DC/EP di successo potrebbe espandere notevolmente la capacità del partito-stato di monitorare e plasmare il comportamento economico ben oltre i confini della Repubblica Popolare Cinese (RPC).


Questo riassume il fatto che l'introduzione dello yuan digitale a livello internazionale è legata a qualcosa di più del semplice desiderio di fornire transazioni transfrontaliere a basso costo e senza attrito.

C'è un prezzo da pagare per tali servizi. Come osserva l'ASPI, ciò avviene a costo di una potenziale "raccolta di dati senza vincoli e della creazione di nuovi potenti strumenti per il controllo sociale e la coercizione economica".

Il PBoC insisterà senza dubbio sul fatto che il suo sistema valutario può mantenere la privacy. Ma come abbiamo già notato in precedenza, anche nella sfera delle banche centrali occidentali tali promesse si scontrano con conflitti normativi. Nella sfera cinese, c'è ancora meno ragione di credere che uno Stato monopartitico con l'abitudine di far sparire le critiche possa ridurre al minimo le intrusioni e la sorveglianza. [NdT: La Cina ha un unico partito, il partito del popolo, ma le sue politiche possono essere modificate. l'Uccidente ha molti partiti, ma la politica è sempre la solita...]

John Garnaut e il dottor Matthew Johnson offrono ulteriori spunti di riflessione nel briefing:

    Le dichiarazioni del CCP e degli insider finanziari indicano che un fattore chiave di DC/EP è la necessità del partito di un'architettura finanziaria che esista al di fuori della rete SWIFT e di altre alternative dominate [Ndt: dalle banche degli] dagli Stati Uniti. L'imperativo di operare al di fuori della portata del monitoraggio e delle forze dell'ordine statunitensi è venuto alla ribalta negli ultimi mesi, poiché gli Stati Uniti mirano a sanzioni finanziarie contro i funzionari e gli enti del CCP in risposta alle preoccupazioni in materia di diritti umani e sicurezza nazionale [NdT: No, giusto per evitare un cambiamento politico che potrebbe riequilibrare il rapporto di forza tra popolo e dittatura bancaria]. Dobbiamo fare i preparativi per liberarci dall'egemonia del dollaro e realizzare gradualmente il disaccoppiamento del RMB dal dollaro", ha detto Zhou Li, ex vice ministro del Dipartimento di collegamento internazionale, in un articolo del giugno 2020.

Continuano a chiedersi quale sia il problema che un CBDC cinese sta cercando di risolvere? Sappiamo che non è legato all'applicazione dell'efficienza della blockchain, perché questo di per sé, come ha riferito a lungo FT Alphaville, è un enorme stratagemma sovrastimato.(?)

Inoltre, quando si tratta di efficienza, WeChat e Alipay stavano già fornendo un servizio senza soluzione di continuità e senza attrito agli utenti di tutta la Cina.

Laddove vi erano rischi associati, la PBoC ha agito per contenerli già nel 2019, quando ha costretto Alipay e WeChat a detenere l'intero flottante dei loro clienti presso la banca centrale con riserva al 100%. (NdT: vedi 100% Money, di Irving Fisher). La mossa rappresentava una gestione prudente del rischio (NdT: una gestione onesta) ma anche, in una certa misura, un'acquisizione furtiva di tali servizi da parte dello Stato cinese (NdT: no, impedisce la truffa del signoraggio privato). In questo contesto, una CBDC fa poco più che rendere esplicito l'implicito (cioè che i pagamenti sono ora interamente controllati dallo Stato), aprendo un canale per la PBoC per estrarre e raccogliere direttamente i dati personali per scopi politici. (NdT: quello che l'Uccidente fa col controllo politico arbitrario dell'antiriciclaggio)

Come fanno notare gli autori dell'ASPI, questo approccio di controllo totale è in linea con una politica generale di riduzione del rischio a costo di trasformare la società in una distopia pre-criminale da Minority Report:

    La posizione di Xi secondo cui "il rischio finanziario non dovrebbe verificarsi" è coerente con la strategia di sicurezza del partito, che dà priorità alla prevenzione del rischio prima che possa emergere. Ciò è integrato nel lavoro di sicurezza dello Stato del partito attraverso il concetto di "sicurezza finanziaria" (金融安全). Sicurezza finanziaria significa stabilità alle condizioni della parte. Richiede una riforma del sistema finanziario attraverso l'istituzione di meccanismi di supervisione e controllo, una governance finanziaria totale e il rafforzamento del potere finanziario della Cina.

Gestione sociale internazionale

C'è un motivo per cui FT Alphaville sostiene da tempo che i CBDC sono una sorta di vaso di Pandora e che una volta aperto il vaso, sarà molto difficile recuperare le vecchie strutture monetarie da cui abbiamo sempre dipeso.(NdT: ovvero le truffe da film Western delle banche di Wall Street)

Sì, il sistema internazionale dollarizzato era e rimane di parte a favore dei controlli e delle forze dell'ordine statunitensi. Ma la visione della Cina del CBDC minaccia di minare la privacy ad un livello mai visto prima.(NdT: Ma davvero ? E' per questo che vogliono incriminare Snowden e Assange, vero ? Perché rivelano che da noi, da sempre, è stato fatto ma trattando il popolo come nemico)

La differenza tra il sistema CBDC cinese e il vecchio sistema del dollaro è che sotto quest'ultimo all'utente veniva chiesto di fornire volontariamente informazioni personali agli intermediari finanziari interessati solo in base alla necessità di conoscerle.(NdT: no, in base all'arbitrio degli intermediari finanziari)

Tali intermediari esprimono quindi un giudizio sull'affidabilità dell'utente, mediando le sue informazioni in forma anonima attraverso il più ampio sistema socio-economico. È importante sottolineare che le rispettive reti bancarie sono sempre rimaste in silo con tutti i rispettivi utenti che mantenevano l'anonimato tra loro, proprio come il funzionamento di una rete di cellule dormienti.

Un'altra differenza cruciale è che le banche, a differenza degli odierni social media o delle piattaforme CBDC, sarebbero orgogliose di operare come custodi di segreti.(NdT: l'unico segreto che custodiscono gelosamente è quanto guadagnano creando denaro dal nulla. Vedi qualssiasi Rendiconto fnanziario di una qualsiasi banca) Il loro intento non era quello di vendere il maggior numero possibile di dati su un utente, ma di darne via il meno possibile. Il loro percorso di monetizzazione era invece incentrato sulla solidità dei giudizi che esprimevano sui contributi degli utenti al benessere economico e alla società (Ndt: "o violino zigaaaano..." - TRADOTTO: L'ARBITRARIETÀ INAPPELLABILE DEL GIUDIZIO DI MERITO DI CREDITO, IL MAGISTERO PRIVATO DEL CREDITO), non sui dati che potevano vendere su di loro.

Questo non vuol dire che le banche non avessero il potere di fare una lista nera o di rendere non bancabili certi dati demografici. Ce l'avevano e ce l'hanno ancora. Ma quel potere era ed è tenuto sotto controllo da un mercato libero e competitivo, il che significa che il rifiuto da parte di una banca non costituisce necessariamente un rifiuto da parte dell'intero sistema (NdT: la scrivente non conosce il cartello bancario....nelle logge mafioniche le donne non possono entrare...). E nel peggiore dei casi (quello di totale rifiuto da parte del sistema) l'utente poteva e può sempre ricorrere al contante.

In un mondo CBDC - specialmente in un mondo CBDC cinese - non ci sono tali garanzie di privacy o di esclusione. Un utente può essere congelato fuori dal sistema completamente, lasciato a morire di fame perché non può accedere ai pagamenti per il cibo, per il capriccio di una direttiva governativa ingiustificata (NdT: ma quale governo ? Ah, quello del governatore della banca centrale...).

I CBDC, perché sono contanti, sono già l'ultima risorsa in assoluto. E siccome rappresentano una minaccia esistenziale per i meccanismi di finanziamento che permettono alle banche competitive che "mantengono il segreto" di esistere (NdT: impedisce alle banche commerciali di continuare ad esercitare la truffa del signoraggio privato sulla moneta creata dal nulla), dobbiamo pensare a lungo e intensamente ai poteri che diamo alle istituzioni che si battono per emetterli.


Controllo attraverso l'accesso

Come sistema di controllo, l'access-brokering non è una novità. I giornalisti si sono a lungo piegati ai capricci dei censori governativi per l'accesso alle zone di guerra, ai briefing con la stampa o alle strutture governative. Le PR, nel frattempo, hanno sempre cercato di controllare le storie minacciando di limitare l'accesso alle informazioni o alle interviste dei dirigenti.

Come società, tuttavia, stiamo solo iniziando ad affrontare le limitazioni imposte alle nostre libertà col potere che le piattaforme dei social media hanno nel determinare l'accesso alle loro reti.

Per come stanno le cose, piattaforme come Twitter e Facebook possono applicare politiche molto più severe sui discorsi sull'odio e sui fatti alternativi rispetto alle nazioni in cui risiedono i loro quartieri generali. L'argomento è che se non ti piacciono i loro termini, non devi usare i loro sistemi. Siete liberi di andarvene. Naturalmente potete fare pressione sulla direzione per fargli cambiare idea, ma non avete il diritto democratico di essere ascoltati.

Nel mondo moderno delle reti digitali, l'accesso è il re.

Lo stesso potere di accesso risiede (e lo ha sempre fatto) negli stati nazionali e nei loro rispettivi sistemi monetari.

Se vuoi accedere al Regno Unito, devi rispettare i termini e le condizioni della terra.(NdT: diciamo meglio, della City di Londra) Lo stesso vale per l'uso della sterlina. Se si vuole essere autorizzati attraverso il sistema di pagamento del Regno Unito, è necessario rispettare le regole del sistema in questione (che può includere tutto, dai minimi di capitalizzazione ai quadri giuridici che regolano i relativi contratti).

A volte queste regole possono essere più severe della propria giurisdizione, nel qual caso il sistema può essere più costoso da utilizzare rispetto al proprio. In questi casi ciò che l'utente perde in termini di accessibilità economica, guadagna in affidabilità, stabilità e privacy.

Altre volte, le regole possono essere più permissive della propria giurisdizione, in cui il sistema può essere più economico e più "fluido" da usare rispetto al proprio, ma ciò che l'utente guadagna in termini di accessibilità economica, può anche perdere in affidabilità, stabilità e privacy.

La PR del PBoC, naturalmente, è che lo yuan digitale ha trovato un modo per aggirare il paradosso intrinseco del valore basato sull'accesso. È più economico, più fluido e più sicuro e affidabile. Non c'è alcun compromesso.

Ma come si dice in Game of Thrones, solo la morte può pagare per la vita. È altamente improbabile che il PBoC possa ottenere tutto questo senza introdurre un compromesso da qualche parte. (È nella privacy, ovviamente).(NdT: e questo è puro complottismo... sono arrivati alla frutta)

Nella mente dell'ASPI non c'è dubbio che sotto Xi Jinping il concetto di gestione sociale si è ampliato fino a includere specificamente la "gestione sociale internazionale". Questo viene già fatto esercitando una pressione attraverso il controllo dell'accesso al proprio mercato. La prossima fase arriverà esercitando pressione attraverso l'accesso al proprio yuan digitale.

Come notano:

    Qualcosa da considerare è il fatto che la nuova legge sulla sicurezza dello Stato di Hong Kong criminalizza il separatismo, la sovversione, il terrorismo e la collusione e il sostegno a qualsiasi attività di questo tipo da parte di chiunque nel mondo, indipendentemente da dove si trovi. Ciò significa che giornalisti, gruppi di difesa dei diritti umani, ricercatori o chiunque altro sia accusato di minare lo stato del partito e di sostenere la democrazia di Hong Kong potrebbe essere accusato di questi quattro tipi di crimine. Per estensione, chiunque finanzi questi individui o entità (come il finanziamento di un gruppo di ricerca) potrebbe essere potenzialmente collegato alle accuse.

    Se il DC/EP venisse implementato e adottato con successo, allora il mondo dovrebbe essere pronto a confrontarsi con una RPC in possesso di informazioni che le consentirebbero anche di far rispettare le sue definizioni delle attività che sta monitorando (anti-corruzione e anti-terrorismo, per esempio) a livello globale, permettendogli così potenzialmente di implementare con maggiore efficacia gli standard della RPC e le definizioni di illegalità oltre i suoi confini.


Quindi, in breve, fate attenzione a ciò che desiderate e a quali libertà e privazioni rinunciate inavvertitamente per una transazione finanziaria un po' più rapida e meno costosa.

Se è troppo bello per essere vero, probabilmente lo è. E con lo yuan digitale della PBOC non è solo probabile che diventiate il prodotto, è probabile che siate il meccanismo con cui il vostro paese diventa uno stato vassallo cinese.

(NdT: E' affascinante vedere come il libero mercato è in grado di terrorizzare i giornalisti finanziari...e questo è il punto. Tutta la propaganda uccidentale sta nel cercare di convincere il pubblico che tutti gli altri sistemi sono peggiori, per definizione. E quando non ci riesce con "le buone", violano il diritto internazionale, bombardano a tappeto il paese con armi radioattive, inventano prove fasulle e/o uccidono il leader di turno (vdi anche Aldo Moro). E il problema è che l'Italia c'è dentro fino al collo... Domanda per principianti: quante guerre ha dichiarato la Cina negli ultimi decenni? Quante ne hanno fatte gli USA ? L'Italia dovrebbe ripudiare l'ipocrisia, oltre alla guerra...)

Allegato omaggio: la catena di comando della "democrazia" napoleonica vigente oggi in Italia

Immagine fornita dalla Gran Loggia Thomas Jefferson, di Rito Scortese Antico ed Accertato

martedì 27 ottobre 2020

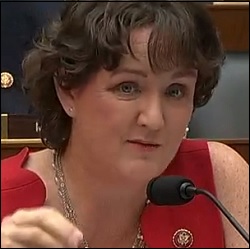
La deputata Katie Porter, sulla Federal Reserve

La deputata Katie Porter dice che la Fed sta giocando a "Kingmaker on Wall Street" e "Apparenza corrotta".

Di Pam Martens e Russ Martens: 27 ottobre 2020 ~

Fonte: https://wallstreetonparade.com/2020/10/congresswoman-katie-porter-says-fed-is-playing-kingmaker-on-wall-street-and-appears-corrupt/


La deputata Katie Porter pone delle domande al Segretario del Tesoro degli Stati Uniti Steve Mnuchin sulla deregolamentazione della Deutsche Bank


La congressista Katie Porter

La deputata Katie Porter non ha mai incontrato un miliardario di Wall Street strapagato che non sia riuscita a ridurre a un piagnisteo maldestro in pochi minuti (vedi sotto il video di Porter e Jamie Dimon, Presidente e CEO di JPMorgan Chase, durante un'udienza del 10 aprile 2019).

Porter ha avuto il Presidente della cosiddetta Federal Reserve "indipendente" nel suo radar da quando è comparso in un'udienza del House Financial Services Committee l'11 febbraio di quest'anno. Durante l'udienza, Porter ha tenuto in mano una foto del presidente della Fed Jerome Powell in cravatta nera fuori dalla villa del miliardario Jeff Bezos, CEO di Amazon. Porter ha detto questo:

"Riuscite ad immaginare come la partecipazione ad una festa sontuosa nella casa di Jeff Bezos da 23 milioni di dollari, insieme a Jared e Ivanka e all'amministratore delegato di JPMorgan Chase, Jamie Dimon, possa dare al pubblico la sensazione di non essere di fatto immune da pressioni esterne".

Ora Porter ha portato le sue critiche alla Fed a un nuovo livello, con abbondanza di munizioni nel suo arsenale. In una lettera alla Fed, mercoledì scorso, Porter ha scritto che "usare miliardi di dollari dei contribuenti per giocare a fare il kingmaker a Wall Street, assegnando in modo efficace miliardi di dollari a una manciata di società, usando un processo decisionale che non ha reso pubblico, appare corrotto".

Porter stava parlando di diverse questioni distinte. In primo luogo, la Fed aveva dichiarato che il suo programma di acquisto di obbligazioni societarie non avrebbe incluso il debito delle banche di Wall Street. Tuttavia, ha scritto Porter, la Fed "sta usando miliardi di dollari dei contribuenti per acquistare il debito di banche come JPMorgan Chase". La Fed sta facendo questi acquisti acquistando Exchange Traded Funds (ETF) basati sul debito.

Porter cita da uno studio della Yale School of Management del 21 settembre intitolato "Despite Stated Exclusion, the Fed Is Buying Bank Debt". Il rapporto rileva che "un attento esame delle sue partecipazioni rivela che, acquistando fondi negoziati in borsa, [la Federal Reserve] ha indirettamente acquistato 2 miliardi di dollari di obbligazioni bancarie - oltre il 15% del totale delle sue obbligazioni societarie".

Porter è particolarmente critico sul fatto che la Fed stia usando il denaro della legislazione di stimolo della pandemia approvata in primavera e nota come CARES Act per facilitare questi acquisti di obbligazioni societarie. Porter scrive: "La vostra decisione di acquistare il debito aziendale con i dollari dei contribuenti è andata a diretto beneficio di Wall Street e dei dirigenti aziendali più ricchi del mondo".

Il CARES Act ha chiesto al Dipartimento del Tesoro di consegnare oltre 454 miliardi di dollari di denaro dei contribuenti per bloccare le perdite subite dalla Fed sulla sua miriade di prestiti. Il piano era che la Fed avrebbe fatto leva sui 454 miliardi di dollari fino a circa 4,54 trilioni di dollari e avrebbe comprato il fango di Wall Street. Per ragioni ancora inspiegabili, il Tesoro non ha consegnato la maggior parte di quei fondi alla Fed. Non si sa esattamente cosa sia successo al resto del denaro. (Si veda: 340 miliardi dei 454 miliardi di dollari che Mnuchin doveva consegnare alla Fed sono spariti).

Secondo i dati H.4.1 rilasciati dalla Fed per la settimana che si è conclusa mercoledì 21 ottobre, la Fed ha ricevuto dal Tesoro i seguenti importi: 10 miliardi di dollari per la Commercial Paper Funding Facility; 37,5 miliardi di dollari per le Corporate Credit Facilities; 37,5 miliardi di dollari per la Main Street Lending Facilities; 17,5 miliardi di dollari per la Municipal Liquidity Facility; 10 miliardi di dollari per la Term Asset-Backed Securities Loan Facility; e 1,5 miliardi di dollari per la Money Market Mutual Fund Liquidity Facility - per un totale di 114 miliardi di dollari.

La legge CARES è stata firmata il 27 marzo di quest'anno. Ora è esattamente sette mesi dopo e nessuno può spiegare cosa sia successo ai 340 miliardi di dollari che sono stati stanziati dal Congresso.

La lettera della Porter esprime anche l'indignazione per il fatto che la Fed abbia nominato una società di investimento di Wall Street che è uno dei maggiori fornitori di ETF per gestire i programmi di acquisto di obbligazioni societarie. Porter scrive che la decisione della Fed di "nominare l'amministratore delegato di BlackRock per amministrare il più grande salvataggio aziendale della storia ha portato a profitti inattesi per alcune società selezionate a mano e ha eroso la fede pubblica in un'istituzione che è fondamentale per la nostra democrazia". Per iniziare a porre rimedio a questi torti, vi chiedo di sviluppare e implementare immediatamente misure di salvaguardia più forti contro i conflitti di interesse. I profitti che BlackRock ha realizzato al di fuori del mercato dei fondi negoziati in borsa (ETF) dopo il vostro annuncio del 23 marzo che la Fed avrebbe iniziato ad acquistare ETF che investono nel debito bancario, sono la prova evidente che le attuali precauzioni sono del tutto insufficienti".

La Fed ha esternalizzato la maggior parte delle sue linee di credito alle imprese di Wall Street anche durante la crisi finanziaria del 2007-2010. (Vedi In Last Bailout, The Fed Outsourced Management to the Banks Being Bailed Out - then Paid them Huge Fees for their Work). Porter dice alla Fed che deve "creare e fornire un piano dettagliato per costruire all'interno dello staff della Federal Reserve il livello di competenza necessario per guidare la banca centrale attraverso la prossima crisi finanziaria senza esternalizzare i salvataggi aziendali a Wall Street".

Leggi la lettera completa della Porter alla Fed. Il video qui sotto è Porter che interroga Jamie Dimon in un'udienza alla Camera il 10 aprile dello scorso anno.