martedì 20 ottobre 2020

Perché i crimini di JPMorgan non vanno in prima pagina ?

JPMorgan è una delle principali banche del mondo, inclusa nella lista degli "Specialisti in titoli di stato" redatta dal MEF, che ha un record di azioni criminali che non trovano uno spazio adeguato nelle prime pagine dei giornali. Perché? Lo dovremmo chiedere alla Commissione d'inchiesta sulle banche ?

Come le accuse penali contro un'icona di Wall Street sono passate da notizie da prima pagina a uno sbadiglio del New York Times

Di Pam Martens e Russ Martens: 19 ottobre 2020 ~
Fonte: https://wallstreetonparade.com/2020/10/how-criminal-charges-against-a-wall-street-icon-went-from-front-page-news-to-a-yawn-at-the-new-york-times/


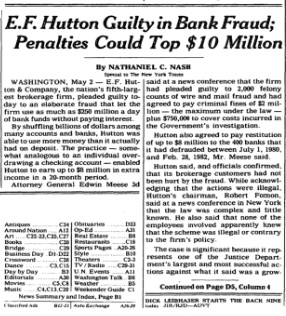
La storia di E.F. Hutton sulla prima pagina del New York Times, 3 maggio 1985

Il 2 maggio 1985 il più alto funzionario delle forze dell'ordine degli Stati Uniti, il capo del Dipartimento di Giustizia degli Stati Uniti, il procuratore generale Edwin Meese, tenne una conferenza stampa per annunciare che la sesta più grande società di brokeraggio di Wall Street, E.F. Hutton, si era dichiarata colpevole di 2.000 capi d'accusa per frode telematica e postale. Aveva anche accettato di pagare multe penali di 2 milioni di dollari e fino a 8 milioni di dollari di restituzione alle 400 banche che aveva frodato. La frode era durata meno di due anni, dal 1° luglio 1980 e dal 28 febbraio 1982, e consisteva, secondo il Dipartimento di Giustizia, di quanto segue:

"L'essenza delle spese era che Hutton otteneva l'uso senza interessi di milioni di dollari scrivendo intenzionalmente assegni in eccesso rispetto ai fondi che aveva in deposito in varie banche".

Il giorno seguente, venerdì 3 maggio, il New York Times ha messo questa storia sulla prima pagina del suo giornale.

Ora, considerate attentamente quello che è successo tre settimane fa.

Il 29 settembre 2020, il Dipartimento di Giustizia degli Stati Uniti ha inviato un comunicato stampa che annunciava l'avvio di due procedimenti penali contro la più grande banca di Wall Street negli Stati Uniti. Non si è tenuta alcuna conferenza stampa. Il comunicato stampa indicava che JPMorgan Chase aveva commesso "decine di migliaia di episodi di trading illegale nei mercati dei metalli preziosi" e "migliaia di episodi di trading illegale nei mercati dei futures del Tesoro statunitense e nel mercato secondario (in contanti) dei buoni del Tesoro statunitense". La banca ha accettato di pagare 920 milioni di dollari in ammende e restituzione.

Questo è stato il quarto e quinto capo d'accusa penale a cui JPMorgan Chase si era dichiarato colpevole dal 2014 - una storia impensabile e senza precedenti di condotta criminale da parte della più grande banca degli Stati Uniti. Ma il New York Times non ha scritto una sola parola su queste ultime accuse penali in prima pagina. Infatti, nessuna storia, che abbiamo potuto trovare, è apparsa sull'edizione cartacea del giornale.

JPMorgan ha sede a Manhattan, dove il New York Times ha sede da oltre un secolo. Ha 5.239 filiali bancarie con assicurazione federale sparse in tutto il Paese. Possiede 1,7 trilioni di dollari in depositi nazionali per mamme e papà, piccole e grandi imprese, fondi pensionistici pubblici, stati e comuni in tutta l'America. Eppure, essere schiaffeggiati con cinque capi d'accusa per reati penali in un arco di sei anni non è una notizia da prima pagina del New York Times. Non garantisce nemmeno la copertura da parte del giornale.

Le Informazioni Criminali (dettagli delle accuse) archiviate dal Dipartimento di Giustizia, e collegate in fondo al comunicato stampa, indicano che JPMorgan Chase, come E.F. Hutton, non è stato coinvolto in questa frode per meno di due anni, ma ha truccato il mercato dei metalli preziosi per più di otto anni e quello del Tesoro degli Stati Uniti per poco meno di otto anni.

Nel 1985, il Dipartimento di Giustizia degli Stati Uniti ha intentato un'azione penale contro E.F. Hutton per ogni atto criminale, vale a dire 2.000 capi d'accusa. Sotto il Dipartimento di Giustizia di William Barr del 2020, "decine di migliaia" di casi di frode nei mercati dei metalli preziosi sono stati tutti riuniti in un unico capo d'accusa. Per le "migliaia di episodi" di manipolazione del mercato del Tesoro degli Stati Uniti, anche JPMorgan Chase li ha riuniti in un unico conteggio.

Nel caso del 1985 contro E.F. Hutton, oltre alle altre multe, il Dipartimento di Giustizia fece pagare alla società altri 750.000 dollari per il costo che il contribuente doveva sostenere per indagare sulle accuse.

Leggere questo oggi sembra una pittoresca reliquia dell'America di una volta. JPMorgan Chase è stato sottoposto a così tante indagini penali e civili da quando Jamie Dimon ha preso il timone come presidente e amministratore delegato della banca che il costo non rimborsato per il contribuente è probabilmente di miliardi di dollari. Questo fatto non è finito sulle prime pagine di nessun giornale in America.

Consideriamo la fedina penale di JPMorgan Chase che è stata pubblicata da due avvocati nel libro: JPMadoff: L'Alleanza scellerata tra la più grande banca d'America e la più grande truffa d'America. Gli avvocati Helen Davis Chaitman e Lance Gotthoffer hanno fornito questa cronologia:

"Nell'aprile 2011, la JPMC ha accettato di pagare 35 milioni di dollari per liquidare le richieste di pagamento che hanno fatto pagare ai membri del servizio militare un'ipoteca eccessiva sui loro mutui, in violazione del Service Members Civil Relief Act e del Housing and Economic Recovery Act del 2008.

"Nel marzo 2012, JPMC ha pagato al governo 659 milioni di dollari per pagare le spese che ha addebitato ai veterani per le operazioni di rifinanziamento dei mutui.

"Nell'ottobre 2012, JPMC ha pagato 1,2 miliardi di dollari per regolare i crediti che, insieme ad altre banche, ha cospirato per fissare il prezzo delle commissioni interbancarie per le carte di credito e di debito.

"Il 7 gennaio 2013, JPMC ha annunciato di aver concordato un accordo con l'Ufficio del Controllore della Valuta ("OCC") e con la Federal Reserve Bank per le spese che ha sostenuto per pratiche di pignoramento improprie.

"Nel settembre 2013, JPMC ha accettato di pagare 80 milioni di dollari di multe e 309 milioni di dollari di rimborsi ai clienti che la banca ha fatturato per servizi di monitoraggio del credito che la banca non ha mai fornito.

"Il 15 novembre 2013, JPMC ha annunciato di aver accettato di pagare 4,5 miliardi di dollari per liquidare le richieste di risarcimento per aver frodato gli investitori in titoli garantiti da ipoteca nel periodo di tempo tra il 2005 e il 2008.


"Il 13 dicembre 2013, JPMC ha accettato di pagare 79,9 milioni di euro per liquidare i crediti della Commissione Europea relativi alla manipolazione illegale dei tassi di interesse di riferimento".

"Nel febbraio 2012, JPMC ha accettato di pagare 110 milioni di dollari per liquidare le richieste di risarcimento che hanno fatto pagare ai clienti commissioni di scoperto in eccesso.

"Nel novembre 2012, JPMC ha pagato 296.900.000 dollari alla SEC per liquidare le richieste di risarcimento per aver fornito informazioni errate sullo stato di insolvenza del suo portafoglio ipotecario.

"Nel luglio 2013, JPMC ha pagato 410 milioni di dollari alla Federal Energy Regulatory Commission (Commissione Federale per la Regolamentazione dell'Energia) per liquidare le richieste di risarcimento per la manipolazione delle offerte sui mercati dell'elettricità della California e del Midwest.


"Il 19 novembre 2013, JPMC ha accettato di pagare 13 miliardi di dollari [cioè miliardi con una 'b'] per regolare le richieste di risarcimento da parte del Dipartimento di Giustizia, della FDIC, della Federal Housing Finance Agency, degli stati di California, Delaware, Illinois, Massachusetts e New York e dei consumatori in relazione a pratiche fraudolente in relazione ai titoli garantiti da ipoteca.

"Nel dicembre 2013, JPMC ha pagato 22,1 milioni di dollari per liquidare le richieste di risarcimento che la banca ha imposto costose e inutili assicurazioni contro le inondazioni ai proprietari di case i cui mutui sono stati serviti dalla banca.

"Il 15 maggio 2015, cinque istituzioni finanziarie, tra cui JPMC, si sono dichiarate colpevoli di una cospirazione criminale per riparare il mercato dei cambi, pagando un totale di 5,6 miliardi di dollari di multe. JPMC ha pagato 892 milioni di dollari di multe".


Tutto questo si aggiungeva all'obiettivo del libro: i due capi d'accusa penali contro JPMorgan Chase nel 2014 per il suo ruolo nello schema di Bernard Madoff Ponzi.

Dopo la pubblicazione del libro di Chaitman e Gotthoffer, la follia criminale di JPMorgan Chase è continuata. Nel 2016 la banca ha accettato l'accusa della SEC di aver indirizzato i propri clienti verso prodotti interni, dove ha ottenuto maggiori profitti senza rivelare al cliente questo conflitto. Ha pagato 267 milioni di dollari per regolare le spese.

Nel 2017 ha pagato 53 milioni di dollari per regolare le accuse che aveva discriminato i mutuatari di colore addebitando loro spese più alte rispetto ai clienti bianchi.

Nel 2018, JPMorgan è stato addebitato più volte. Nell'ottobre 2018 ha accettato di pagare 5,3 milioni di dollari per regolare le accuse del Tesoro statunitense che "ha violato 87 volte le norme cubane sul controllo dei beni, le sanzioni iraniane e le sanzioni per le armi di distruzione di massa", secondo Reuters. Nel dicembre 2018 ha liquidato le richieste di risarcimento con la SEC per 135 milioni di dollari per le accuse di aver gestito in modo improprio migliaia di transazioni che coinvolgevano le azioni di società straniere.

Nel 2019, per la prima volta che i veterani di Wall Street possono ricordare, il Dipartimento di Giustizia ha presentato le accuse del Racketeer Influenced and Corrupt Organizations Act (RICO, la legge antimafia statunitense, ndt.) contro i singoli trader che lavorano al desk dei metalli preziosi di JPMorgan Chase. Le accuse di RICO sono tipicamente rivolte contro le figure del crimine organizzato. Quando il Dipartimento di Giustizia ha presentato tali accuse il 16 settembre 2019, era troppo timido per nominare direttamente JPMorgan Chase. La chiamò semplicemente "Banca A".

E ora, un anno dopo, abbiamo altri due capi d'accusa contro questo attore criminale seriale a Wall Street - il tutto mentre il Consiglio di Amministrazione lascia lo stesso uomo, Jamie Dimon, alla guida della banca con un pacchetto di compensazione annuale di 31 milioni di dollari. E il New York Times, il cosiddetto "paper of record", non riesce a mettere assieme un articolo da prima pagina su ciò che è andato così terribilmente male nella più grande banca della nazione.


giovedì 15 ottobre 2020

La Federal Reserve si attacca al FOIA

La Fed vuole che il pubblico sappia che può trattenere informazioni grazie a un ordine esecutivo e quindi sfidare citazioni in giudizio da tribunali e congresso
Di Pam Martens e Russ Martens: 15 ottobre 2020 ~
Fonte: https://wallstreetonparade.com/2020/10/the-fed-wants-the-public-to-know-it-can-withhold-information-under-an-executive-order-and-defy-subpoenas-from-courts-and-congress/


Jerome Powell, Presidente della Federal Reserve

Gli Stati Uniti stanno vivendo la peggiore pandemia dal 1918. L'economia statunitense sta vivendo la peggiore crisi economica dalla Grande Depressione degli anni Trenta. E il grande pubblico sta cercando di votare alle più importanti elezioni presidenziali di una vita con ostacoli come le urne finte, le code di attesa di 5 ore e le macchine per lo smistamento della posta distrutte. Cosa sta facendo la banca centrale degli Stati Uniti, la Federal Reserve, con il suo tempo libero in questo momento critico? Sta riscrivendo le sue regole per rispondere alle richieste del Freedom of Information Act (FOIA) da parte del pubblico e dei media.

Dopo aver rivisto le regole della Fed sulla FOIA all'inizio di quest'anno, la Fed sta ora riscrivendo le regole della FOIA per il Federal Open Market Committee (FOMC). Si dà il caso che sia l'entità incaricata di distribuire i 9.000 miliardi di dollari cumulativi alle case di trading di Wall Street dal 17 settembre 2019 al marzo di quest'anno. La Fed deve ancora rilasciare un dettaglio su quali specifiche case di trading hanno ricevuto il denaro e quanto hanno ricevuto ciascuna. Ma molto probabilmente la Fed sta pensando al giorno in cui sarà citata in giudizio per quell'informazione o il Congresso o i tribunali emetteranno dei mandati di comparizione.

Ieri la Fed ha rilasciato i dettagli di ciò che propone di modificare le regole della FOIA per la FOMC. Il pubblico avrà 60 giorni di tempo per presentare una lettera di commento. (I commenti del pubblico sulla proposta possono essere inviati via email a FOMCregs.comments@FRB.gov - includere "Part 271 Rules Regarding Availability of Information" nell'oggetto del messaggio).

Questo potrebbe essere un ottimo momento per gli americani per dire alla Fed cosa pensano della sua storia di segretezza e ostruzionismo. Per una premessa su questa storia, si veda il nostro articolo: Perché gli americani non si fidano della Fed: E' troppo dannatamente segreta.

Mentre la Fed cerca di dare l'impressione che stia semplicemente rimescolando il linguaggio che esiste già per legge, quello che salta fuori è che sta accentuando il fatto che può trattenere informazioni basate su un "Ordine Esecutivo". Il presidente Donald Trump ha emesso un tale ordine esecutivo per la Fed?

Il paragrafo riveduto sarà il seguente:


"§ 271.15 Esenzioni dalla divulgazione. (a) Tipi di registrazioni esenti da divulgazione. Ai sensi del 5 U.S.C. 552(b), le seguenti registrazioni del Comitato sono esenti da divulgazione ai sensi di questa parte. (1) Qualsiasi informazione che sia specificamente autorizzata secondo i criteri stabiliti da un ordine esecutivo per essere tenuta segreta nell'interesse della difesa nazionale o della politica estera e che sia di fatto adeguatamente classificata ai sensi dell'ordine esecutivo".

La Fed sta inoltre aggiungendo una nuova sezione, §271.3, che descrive il processo di certificazione e di notifica dei mandati di comparizione. La Fed sta valutando la possibilità di ricevere mandati di comparizione nell'ambito di un nuovo Congresso l'anno prossimo? Ecco perché questo potrebbe accadere.

Secondo il sito web della Fed, essa non ha rilasciato dati a livello di transazioni su tre dei suoi programmi di prestito d'emergenza della Sezione 13(3): il Primary Dealer Credit Facility, il Commercial Paper Funding Facility e il Money Market Mutual Fund Liquidity Facility. Ai sensi dell'articolo 1101 del Dodd-Frank Act del 2010, è stato richiesto di fornire tali informazioni alla Commissione bancaria del Senato e alla Commissione per i servizi finanziari della Camera entro sette giorni, con aggiornamenti regolari.

La sezione 1103 del Dodd-Frank richiede che i dati del 13(3) strumento di finanziamento siano resi pubblici un anno dopo la cessazione dello strumento o due anni dopo la cessazione del prestito, a seconda di quale delle due ipotesi si verifichi per prima. Ma il presidente della Fed, Jerome Powell, ha più volte testimoniato davanti al Congresso che la Fed avrebbe fornito piena trasparenza su questi programmi.

Sembra che la Fed si stia mettendo in fila per quando le cause legali e i mandati di comparizione cominceranno a volare.


Nel frattempo, su un altro pianeta. la Banca Centrale del Libano rilascia i documenti per permettere una revisione contabile forense del suo bilancio.

mercoledì 14 ottobre 2020

Revisione contabile forense del bilancio della banca centrale: LIBANO

La Banca Centrale del Libano ha presentato la sua documentazione per la revisione legale
Hussein Yassine-Libano Notizie

Fonte: https://www.the961.com/lebanon-central-bank-documents-audit/
 

La Banca Centrale del Libano ha presentato i documenti richiesti per la verifica forense
Rivista esecutiva | Reuters/Jose Luis Gonzalez


È passato quasi un mese da quando il governo libanese ha firmato un contratto con una società con sede negli Stati Uniti per condurre l'atteso audit forense della banca centrale. Martedì scorso la Banque du Liban (BDL) ha annunciato un aggiornamento sui progressi della verifica.

La BDL ha dichiarato in una dichiarazione di aver consegnato martedì tutti i documenti e le informazioni richieste e consentite dalle leggi libanesi al commissario dello stato alla banca centrale.

I documenti presentati sono "in linea con le clausole del contratto firmato tra il Ministero delle Finanze e la società Alvarez & Marsal Middle East Limited (A&M), incaricata della revisione legale", si legge nella dichiarazione.
La Banque du LibanPatrick Mouzawak/Bloomberg

La società è stata recentemente incaricata dal Gabinetto di risolvere la controversia che da mesi blocca l'avanzamento dei negoziati del Libano con il Fondo Monetario Internazionale (FMI).

Tale controversia ruota intorno ai dati sulle perdite del Paese, che differiscono fortemente nelle due versioni presentate da ciascuna delle banche centrali e dal governo.

Oltre alla Alvarez e alla Marsal di New York, il governo ha assunto altre due società, KPMG e Oliver Wyman, per condurre le tradizionali verifiche contabili dei conti della BDL.

Sulla carta, la revisione dovrebbe rivelare nuove informazioni relative alla corruzione e al furto di fondi pubblici in Libano, aprendo la strada alle necessarie riforme che sarebbero l'unico modo del Paese per ottenere il sostegno finanziario della comunità internazionale.


BDL consegna i documenti alla società di revisione legale
da Naharnet Newsdesk Ieri
Fonte: http://www.naharnet.com/stories/en/275748


La banca centrale ha annunciato martedì di aver presentato i documenti richiesti per una verifica forense che sarà effettuata da una società estera su richiesta del governo libanese.

"La Banque du Liban ha consegnato al commissario di stato alla banca centrale tutti i documenti e le informazioni consentite dalle leggi libanesi applicabili, in linea con le stipulazioni del contratto firmato tra il Ministero delle Finanze e la società Alvarez & Marsal Middle East Limited (A&M), che ha il compito di effettuare la revisione legale", ha detto BDL in una dichiarazione.

Il governo aveva accettato di assumere la società con sede a New York il 21 luglio per determinare come sono state spese ingenti somme di denaro nella nazione afflitta dalla corruzione.

Altre due società, KPMG e Oliver Wyman, sono state ingaggiate per effettuare le tradizionali verifiche contabili dei conti della banca centrale.

Il governo aveva chiesto una revisione contabile forense dei conti della banca centrale fin da marzo, dopo il primo inadempimento del paese nel rimborsare il suo enorme debito.

"Questa è una pietra angolare su cui si può costruire la riforma", ha detto il custode del Primo Ministro Hassan Diab durante una riunione di Gabinetto. "Questa sarà una decisione storica per il Libano e segnerà un cambiamento radicale per rivelare l'eccesso di spesa e il furto".

Un giudice libanese ha ordinato il congelamento di alcuni dei beni della banca centrale del governo Riad Salameh. La decisione, che è simbolica, è arrivata dopo una causa intentata da cinque avvocati che appartengono a un gruppo di attivisti noto come "il popolo vuole aggiustare il regime".

Gli avvocati hanno accusato Salameh, che ricopre questo incarico dal 1993, di negligenza e di aver incitato la gente a ritirare il denaro dai conti bancari e a vendere titoli di Stato.
 

martedì 13 ottobre 2020

La moneta è politica: lezioni dal Trecento

La moneta è politica: lezioni dal Trecento

moneta medievale oresme
Crediti: CNG (From the Norman Frank Collection)

Chi cede il suo pane o il lavoro del proprio corpo in cambio di moneta, non appena la riceve essa è cosa sua, come suoi erano il pane o il lavoro fisico di cui era libero di disporre.

Nicole Oresme, De Moneta, VI

Lo studio di una fonte storica risalente quale un trattato monetario trecentesco può apparire, ad un primo sguardo, come uno sforzo erudito di dubbia consistenza e di ancor più discutibile utilità pratica. Certo, non è un esercizio che possa parlare immediatamente alla modernità. Una presunzione del nostro tempo è quella di credere di compendiare in sé stesso quanto di meglio abbiano prodotto le epoche precedenti, sia quanto ad analisi teorica, sia quanto a complessità ed adeguatezza delle proprie strutture istituzionali.

Come se non bastasse, le volte in cui andiamo poi ad interrogare effettivamente il passato, spesso lo facciamo sulla scorta di questa presunzione, cercandovi, alla luce delle idee contemporanee, i germi della modernità. È un utilizzo delle fonti che potremmo dire carismatico, che spesso mira alla caccia anacronistica di ideali e precorritori, forse alla ricerca di conferme per lo sconcerto teorico che, per dirla con Marx, specie negli ultimi anni si è aggiunto al panico pratico di fronte all’enigma della moneta.

Per quanto sia inevitabile avere delle pre-comprensioni e dei pre-giudizi, un’analisi consapevole dei propri limiti e quindi scevra da ogni intento carismatico permette una duplice relativizzazione. Essa consente di mettere in discussione la categoria di “progresso” sia dal punto di vista istituzionale e sociale, sia dal punto di vista della conoscenza teorica dei pensatori coevi. L’analisi del fenomeno monetario dispiegata da Nicole Oresme (c. 1320-1382), gran maestro del collegio di Navarra, consigliere di Carlo V il Saggio di Francia, vescovo di Lisieux, si colloca pienamente entro il linguaggio teorico e nelle problematiche pratiche del mondo tardomedievale.

È in questo contesto che si sviluppa il suo approccio originale alle questioni monetarie. La sua è una peculiarità che non si sostanzia nell’essere il precursore di qualcuno, di un Gresham o di un Copernico, bensì nell’essere un attento conoscitore del sistema monetario del suo tempo e di aver elaborato una riflessione compiuta su ciò che la moneta significhi per chi la usa, quale sia il suo statuto, quale il rapporto con le persone e con le cose, in che rapporto stia con la sovranità.

JPMorgan: perché il CEO Jamie Dimon non è stato licenziato dopo le accuse ?

Se siete perplessi sul perché il consiglio di amministrazione di JPMorgan Chase non abbia licenziato Jamie Dimon dopo 5 imputazioni di reato, ecco la risposta

Di Pam Martens e Russ Martens: 12 ottobre 2020 ~ 

Fonte: https://wallstreetonparade.com/2020/10/if-youre-baffled-as-to-why-jpmorgan-chases-board-hasnt-sacked-jamie-dimon-as-the-bank-racked-up-5-felony-counts-heres-your-answer/

NdT: la JPMorgan, nonostante i reati, appare ancora nella lista degli Specialisti in Titoli di Stato del Tesoro italiano... Occhi Spalanchiusi ! Il fenotipo esteso dell'omino di merda made in Italy.


Jamie Dimon, felice Presidente e CEO di JPMorgan Chase


Per anni abbiamo cercato di capire perché il Consiglio di Amministrazione di JPMorgan non ha licenziato il suo Presidente e CEO, Jamie Dimon, mentre la banca ha accumulato due conteggi di reati nel 2014 per non aver avvisato le autorità di vigilanza statunitensi di segnali di pericolo nel conto bancario che deteneva per lo schema Ponzi di Bernie Madoff; un conteggio di reati nel 2015 per aver truccato i mercati dei cambi; e altri due conteggi di reati solo il mese scorso per aver truccato il mercato dei metalli preziosi e del Tesoro degli Stati Uniti. Inoltre, la banca è stata sottoposta a un'altra indagine penale nel 2012 e nel 2013, quando ha perso 6 miliardi di dollari di denaro dei suoi depositanti bancari che giocavano d'azzardo in derivati del credito a Londra (lo scandalo della balena di Londra).

Si è scoperto che Jamie Dimon si è preso cura degli amministratori del suo consiglio di amministrazione e loro si sono presi cura di Dimon - trasformandolo in un miliardario, nonostante la peggiore fedina penale di qualsiasi altra grande banca nella storia degli Stati Uniti.

Il Consiglio di Amministrazione di JPMorgan Chase ha un numero impressionante di conflitti di interesse incestuosi, pochi dei quali non sono stati adeguatamente spiegati agli azionisti. Altri non sono mai stati menzionati agli azionisti.

Prendiamo il caso di Stephen Burke, attuale Presidente di NBCUniversal ed ex CEO di NBCUniversal dal 2011 al 2019. Burke fa parte del Consiglio di Amministrazione di JPMorgan Chase dal 2004 come membro del Compensation and Management Development Committee della banca, che ha trasformato Dimon in un miliardario, nonostante la scia di accuse di reati, multe e scandali sotto la sua "guida". Inoltre, negli ultimi 16 anni, Burke ha fatto parte del Comitato per la Corporate Governance e le Nomine del Consiglio di Amministrazione ed è attualmente il suo presidente.

Il 15 settembre di quest'anno, JPMorgan Chase ha rilasciato un comunicato stampa in cui si afferma che "Il Consiglio di Amministrazione di JPMorgan Chase & Co. ha annunciato oggi che gli amministratori indipendenti del Consiglio hanno nominato Stephen B. Burke come Lead Independent Director, a partire dal 1° gennaio 2021".

L'annuncio è arrivato più di un mese dopo che l'Hollywood Reporter ha scritto che un documento della SEC indicava che Burke sarebbe rimasto un dipendente della casa madre della NBCUniversal, Comcast, con un contratto di cinque anni che scade alla fine del 2025, con un compenso annuale di 350.000 dollari. Burke è stato un dipendente di Comcast e/o della sua controllata NBCUniversal, per tutto il tempo in cui ha prestato servizio nel consiglio di amministrazione di JPMorgan Chase.

La dichiarazione di delega annuale di JPMorgan Chase per anni ha rivelato solo i seguenti conflitti di interesse per Burke in relazione al suo datore di lavoro: "estensioni di credito e altri prodotti e servizi di consulenza finanziaria e di consulenza finanziaria forniti a NBCUniversal, LLC e Comcast Corporation"; e "collocazioni di media locali e digitali presso i punti vendita NBCUniversal e Comcast; circuiti di dati di telecomunicazione acquistati da Comcast".

Si noti, innanzitutto, che non vi sono importi in dollari assegnati a questi conflitti. JPMorgan Chase sta fornendo qualche milione di dollari di credito a Comcast o decine di miliardi di dollari? Sta acquistando qualche milione di dollari in pubblicità da NBCUniversal e Comcast o ha un contratto pubblicitario rinnovabile a lungo termine del valore di decine di milioni di dollari? In altre parole, quanto è essenziale per la sopravvivenza o il profitto di Comcast il finanziamento di JPMorgan Chase?

Non possiamo rispondere alla seconda domanda, ma possiamo rispondere alla prima. Secondo gli archivi della SEC, JPMorgan Chase è stato per anni, compreso quest'anno, un gestore di libri contabili o un cogestore per decine di miliardi di dollari di banconote offerte da Comcast. Secondo la rivista Global Finance Magazine, Comcast è ora una delle società più indebitate degli Stati Uniti con 105,7 miliardi di dollari di debito a lungo termine,

Ci sono altri conflitti significativi, a cominciare dal fatto che JPMorgan Chase è stata coinvolta nella creazione dell'odierno Comcast, consigliando la società sull'acquisto di NBCUniversal nel 2011. L'accordo è stato consumato dall'uomo della pioggia di JPMorgan Chase, Jimmy Lee (scomparso nel 2015). Secondo un rapporto dell'epoca in Institutional Investor, Burke era all'epoca Chief Operating Officer di Comcast ed è stato personalmente coinvolto nelle trattative con Lee e JPMorgan Chase.

  La delega di JPMorgan non rivela i seguenti conflitti aggiuntivi. JPMorgan Chase possiede due Dark Pool che scambiano attivamente le azioni di Comcast nell'oscurità. (Un Dark Pool è, di fatto, una borsa valori scarsamente regolamentata gestita internamente da un istituto finanziario. I dati di trading vengono comunicati al pubblico settimane dopo il fatto e vengono raggruppati per un'intera settimana piuttosto che minuto per minuto durante la giornata di trading, in modo da poter osservare le manipolazioni). Secondo i dati del Dark Pool della FINRA, l'autoregolamentazione di Wall Street, durante il mese di marzo di quest'anno, quando le azioni di tutte le strisce erano in esaurimento, incluse le azioni di Comcast, i due Dark Pool di JPMorgan (JPM-X e JPB-X) stavano attivamente negoziando azioni Comcast. Per la settimana del 23 marzo, i due Dark Pool di JPMorgan hanno scambiato oltre 3,4 milioni di azioni di Comcast in più di 12.000 scambi.

Altrettanto problematico, JPMorgan Chase emette rating dai suoi analisti azionari che muovono i prezzi delle azioni. Ad esempio, un rating "sell" su Comcast potrebbe far crollare il prezzo delle azioni.  Secondo MarketBeat, JPMorgan Chase ha un rating "sovrappeso" sulle azioni di Comcast dal 12 ottobre 2018.

C'è un conflitto fondamentale quando una banca è autorizzata a negoziare le azioni di una società nel buio e contemporaneamente influisce sul prezzo delle azioni con le chiamate degli analisti di rating emesse al pubblico.

Nonostante questi conflitti significativi, almeno nell'ultimo decennio questa dichiarazione è apparsa nella dichiarazione di delega annuale di JPMorgan:

"Il Consiglio ha esaminato i rapporti tra lo Studio e ciascun amministratore e ha stabilito che, in conformità con gli standard di indipendenza del NYSE e dello Studio, ciascun amministratore non dirigente... ha solo rapporti irrilevanti con JPMorgan Chase. Di conseguenza, tutti gli amministratori diversi dal signor Dimon sono indipendenti".

Il New York Stock Exchange (NYSE) Listed Company Manual, Sezione 303A.02, riporta questa definizione e il commento a ciò che costituisce un amministratore "indipendente":

"a) Nessun amministratore si qualifica come "indipendente" a meno che il consiglio di amministrazione non stabilisca in modo affermativo che l'amministratore non ha alcuna relazione materiale con la società quotata (direttamente o come socio, azionista o funzionario di un'organizzazione che ha una relazione con la società). Commento: Non è possibile prevedere, o prevedere esplicitamente, tutte le circostanze che potrebbero segnalare potenziali conflitti di interesse, o che potrebbero influire sulla rilevanza del rapporto di un amministratore con una società quotata (i riferimenti a "società quotata" includono qualsiasi controllante o controllata in un gruppo consolidato con la società quotata). Di conseguenza, è meglio che i consigli di amministrazione che decidono in merito all'"indipendenza" tengano conto di tutti i fatti e le circostanze rilevanti. In particolare, nel valutare la rilevanza del rapporto di un amministratore con la società quotata, il consiglio dovrebbe considerare la questione non solo dal punto di vista dell'amministratore, ma anche da quello delle persone o organizzazioni a cui l'amministratore è collegato. I rapporti materiali possono comprendere, tra l'altro, rapporti commerciali, industriali, bancari, di consulenza, legali, contabili, caritatevoli e familiari. Tuttavia, poiché la preoccupazione è l'indipendenza dal management, la Borsa non considera la proprietà anche di una quantità significativa di azioni, di per sé, come un ostacolo al raggiungimento dell'indipendenza".

Considerate quindi questo. Sono gli stessi membri del Consiglio di amministrazione a prendere la "decisione affermativa" che nessun altro membro del Consiglio di amministrazione si trova in conflitto di interessi, affermando così che ogni membro del Consiglio di amministrazione della banca, a parte Dimon, è puro come la neve battuta e può essere bollato come "indipendente".

Ma ecco ciò che la stessa procura di JPMorgan Chase ha rivelato per anni in merito ai conflitti nel consiglio di amministrazione:

James Crown è un investitore miliardario e presidente e amministratore delegato di Henry Crown and Company, che gestisce miliardi di dollari del patrimonio della famiglia Crown. Secondo un deposito presso la SEC, dal 21 gennaio di quest'anno, James Crown supervisiona 12.039.593 azioni di JPMorgan Chase per partnership e trust associati a Henry Crown and Company. Al prezzo di chiusura di venerdì di 101,20 dollari, si tratta di 1,2 miliardi di dollari investiti nelle azioni di JPMorgan Chase.

Crown possiede anche personalmente o nelle sue IRA, ulteriori 353.768 azioni di JPMorgan Chase, pari a 35,8 milioni di dollari. Il suo coniuge e i suoi figli (tramite trust) possiedono anche altre 70.000 azioni secondo il deposito SEC del 21 gennaio.

Nonostante i cinque capi d'accusa contro JPMorgan Chase, mentre Dimon si è seduto al timone, sulla base di un illecito che ha danneggiato gravemente il pubblico degli investitori e la reputazione a lungo termine della banca, Dimon ha costantemente prodotto un aumento del prezzo delle azioni per i grandi investitori come James Crown. Gran parte di questo aumento del prezzo delle azioni è stato orchestrato attraverso massicci riacquisti di azioni e generosi dividendi pagati da JPMorgan Chase agli azionisti. Bloomberg News ha riferito il 24 giugno che quattro grandi banche di Wall Street, tra cui JPMorgan Chase, dall'inizio del 2017 a marzo di quest'anno, hanno "restituito circa 1,26 dollari agli azionisti per ogni dollaro che hanno riportato nell'utile netto". Bloomberg ha anche riferito che nei primi tre mesi di quest'anno, JPMorgan Chase ha pagato più dividendi del suo reddito netto.

La delega di JPMorgan per il 2020 indica che la banca sta fornendo "estensioni di credito e altri prodotti e servizi di consulenza finanziaria" a Henry Crown & Company e ad altre aziende a conduzione familiare di Crown. Anche in questo caso, l'importo del credito è in migliaia, o milioni o miliardi di dollari? La procura tace su questo punto. Inoltre, JPMorgan Chase dice di aver preso in leasing spazi per uffici dal gruppo di società Crown, ma non c'è un importo in dollari per questi contratti di locazione o quanto si estendono.

Numerosi altri membri del Consiglio di amministrazione ricevono estensioni di credito per le loro attività da JPMorgan Chase. La banca nota anche che ha fornito una linea di credito al Direttore Laban Jackson, che ha presieduto o è stato membro del Comitato di Revisione del Consiglio per anni. La delega tace sul tasso di interesse applicato e sull'importo in dollari della linea di credito. Jackson si ritira dal Consiglio in base alla più recente dichiarazione di delega.

La delega rivela anche che JPMorgan Chase ha emesso carte di credito a sette dei suoi membri del Consiglio e ai loro familiari più stretti. Anche in questo caso, non sono previsti tassi di interesse o limiti d'importi in dollari.

Fino a quando JPMorgan Chase non riempirà l'ammontare in dollari e altre informazioni mancanti che vanno con queste "rivelazioni", il pubblico avrà tanta trasparenza quanta ne ha con i Dark Pools di JPMorgan.

giovedì 8 ottobre 2020

Citigroup, specialista in titoli di stato, multata per 400 milioni di dollari

Citigroup viene schiaffeggiata con una multa di 400 milioni di dollari per aver fatto qualcosa di così brutto che non può essere detto ad alta voce

Di Pam Martens e Russ Martens: 8 ottobre 2020 ~

Fonte: https://wallstreetonparade.com/2020/10/citigroup-is-slapped-with-a-400-million-fine-for-doing-something-so-bad-it-cant-be-spoken-out-loud/


Michael Corbat, CEO di Citigroup dal 2012

I regolatori federali stanno rapidamente diventando più grandi "Dark Pools of information" di quelle borse valori segrete gestite dalle grandi banche di Wall Street. Martedì 29 settembre, quando tutti gli occhi erano puntati sul dibattito presidenziale che si sarebbe svolto quella sera, il Dipartimento di Giustizia ha emesso un comunicato stampa che annunciava il quarto e il quinto capo d'accusa contro JPMorgan Chase negli ultimi sei anni.(NdT: JPMorgan, altro specialista di titoli di stato selezionato dal MEF italiano... Non siamo alla frutta, siamo alla frutta marcia!)  Con una mossa senza precedenti, il Dipartimento di Giustizia non ha tenuto una conferenza stampa per spiegare perché la più grande banca del Paese è autorizzata a commettere perpetuamente reati senza alcun cambiamento di gestione. La banca ha ammesso le accuse ed è stata messa in libertà vigilata per tre anni - la terza in sei anni. Jamie Dimon, il presidente e amministratore delegato della banca, che ha presieduto tutti e cinque i capi d'accusa, è stato lasciato al suo posto.

Ieri, quando ieri sera tutti gli occhi erano puntati sul dibattito del vicepresidente, la Federal Reserve e l'Ufficio del Controllore della Valuta (OCC) hanno annunciato i decreti di consenso con Citigroup, la terza banca più grande del Paese. L'OCC ha imposto una multa di 400 milioni di dollari alla banca commerciale di Citigroup, Citibank, assicurata a livello federale, e ha dichiarato nel suo decreto di consenso di aver "individuato pratiche non sicure o non corrette rispetto ai controlli interni della Banca, tra cui, tra le altre cose, l'assenza di ruoli e responsabilità chiaramente definiti e il mancato rispetto di molteplici leggi e regolamenti".

"Inosservanza di molteplici leggi e regolamenti" significa che la banca ha violato "molteplici leggi e regolamenti". Ma, a quanto pare, le leggi che ha infranto, come le ha infrante, e chi ne ha beneficiato e da quanto è una storia troppo esplosiva per vedere la luce del giorno. Gli Ordini di Consenso sia dell'OCC che della Federal Reserve non hanno specificato esattamente quali crimini Citigroup aveva commesso e hanno invece usato vaghe generalità come "pratiche non sicure o non corrette".

L'ordine di consenso della Federal Reserve includeva due carenze che sono saltate fuori dalla pagina: "pianificazione del capitale" e "gestione del rischio di liquidità". I problemi di capitale e di liquidità non sono qualcosa che si voglia leggere su Citigroup nel 2020, perché è la banca che è diventata insolvente e ha ricevuto il più grande salvataggio dei contribuenti nella storia bancaria globale durante la crisi finanziaria del 2007-2010.

La banca ha ovviamente fatto qualcosa di molto brutto perché l'OCC l'ha messa al guinzaglio - cosa che si fa solo in circostanze estreme. L'ordine dell'OCC richiede che "Ad eccezione delle operazioni ordinarie, come le operazioni di copertura, di market making e di cartolarizzazione... la Banca non completerà alcun nuovo portafoglio o acquisizione di attività fino a quando non avrà ricevuto una precedente determinazione scritta di nessuna obiezione di vigilanza al processo di revisione da parte del vice-responsabile del controllore". Ciò significa che Citibank non può aprire nuove filiali di banche al dettaglio, acquisire altre banche o aumentare il suo già massiccio portafoglio di derivati (oltre alla copertura) senza l'esplicito consenso dell'OCC.

Altrettanto preoccupante è l'ordine di consenso della Federal Reserve che ordina a Citigroup (la holding bancaria proprietaria di Citibank, la banca con assicurazione federale) di rispettare il 12 CFR 225.4(a). Vi si legge in particolare:

"(2) Ogniqualvolta il Consiglio ritenga che un'attività di una holding bancaria o il controllo di una controllata non bancaria (diversa da una controllata non bancaria di una banca) costituisca un grave rischio per la sicurezza finanziaria, la solidità o la stabilità di una banca controllata della holding bancaria e sia incompatibile con i principi bancari validi o con gli scopi del BHC [Bank Holding Company] Act o del Financial Institutions Supervisory Act del 1966, come modificato (12 U. S.C. 1818(b) e seguenti), il Consiglio può richiedere alla holding bancaria di cessare l'attività o di cessare il controllo della controllata, come previsto dalla sezione 5(e) del BHC Act.

"b) Acquisto o rimborso da parte della holding bancaria dei propri titoli -

"(1) Avviso di deposito. Fatto salvo quanto previsto al paragrafo (b)(6) della presente sezione, una holding bancaria deve dare al Consiglio di Amministrazione un preavviso scritto prima dell'acquisto o del riscatto dei propri titoli azionari se il corrispettivo lordo per l'acquisto o il riscatto, cumulato con il corrispettivo netto pagato dalla società per tutti questi acquisti o riscatti nei 12 mesi precedenti, è pari o superiore al 10% del patrimonio netto consolidato della società. Ai fini della presente sezione, per "corrispettivo netto" si intende il corrispettivo lordo pagato dalla società per tutti i titoli azionari acquistati o rimborsati nel periodo meno il corrispettivo lordo ricevuto per tutti i titoli azionari venduti nel periodo".

Citigroup ha fatto qualcosa di improprio per quanto riguarda le decine di miliardi di dollari che ha speso per riacquistare le proprie azioni? Fino al 31 marzo 2015, Citigroup ha speso centinaia di milioni di dollari a trimestre per riacquistare le proprie azioni. Ma a partire dal trimestre che si è concluso il 30 giugno 2015, ha iniziato a spendere miliardi di dollari a trimestre. E, come abbiamo sottolineato il 24 luglio, Citigroup ha pagato più di quanto ha guadagnato per anni; ora ha 102,5 miliardi di dollari di debito che scadono entro tre anni.

Inoltre, come abbiamo riportato in precedenza, Citigroup (così come altre banche di Wall Street) sta negoziando le proprie azioni nel proprio Dark Pool, manipolando potenzialmente i prezzi delle azioni. Con l'aggravarsi dell'ultima crisi finanziaria nel 2009, il prezzo delle azioni Citigroup ha toccato i 99 centesimi. Pertanto, è fortemente motivata a cercare di proteggere il suo prezzo delle azioni nell'attuale crisi finanziaria.

A giugno abbiamo riferito che la Fed ha silenziosamente rimborsato a Citibank 3,077 miliardi di dollari nell'ambito del Paycheck Protection Program Liquidity Facility della Fed, un programma che rimborsa le banche per i prestiti concessi nell'ambito del programma PPP CARES Act, garantito dalla Small Business Administration. La Fed accetta il prestito PPP come garanzia e addebita alla banca un interesse minimo dello 0,35% sul prestito. Dall'ultimo rapporto PPP della Fed del 31 agosto 2020, nessun'altra grande banca di Wall Street aveva chiesto il rimborso da parte della Fed - solo Citibank, sollevando ulteriori domande sulla sua "gestione del rischio di liquidità".

Qualunque legge Citigroup/Citibank abbia infranto, deve essere abbastanza seria. Jamie Dimon è ancora al timone della sua banca dopo cinque condanne senza precedenti in sei anni. Ma il 10 settembre di quest'anno, l'amministratore delegato di Citigroup, Michael Corbat, ha improvvisamente annunciato che si dimetterà a febbraio. Inoltre, l'OCC ha notato in uno dei suoi ordini che si riservava il diritto di limitare il pagamento dei dividendi della banca, e si riservava il diritto di richiedere alla banca "di apportare modifiche ai suoi alti dirigenti o a qualsiasi e/o a tutti i membri del consiglio di amministrazione".

L'OCC ha anche notato che c'è stata "una segnalazione inadeguata" al Consiglio di Citigroup, che "ostacola la sua capacità di fornire una supervisione efficace".

Per mettere l'intero fiasco in prospettiva, solo 12 anni fa Citigroup è diventata un caso talmente grave che ha richiesto quanto segue per salvare la sua carcassa che affondava: un'infusione di 45 miliardi di dollari di capitale dal Tesoro degli Stati Uniti; una garanzia governativa di oltre 300 miliardi di dollari sulle sue "attività" dubbie; una garanzia di 5,75 miliardi di dollari sul suo debito senior non garantito e 26 miliardi di dollari sui suoi depositi di carta commerciale e interbancari da parte della Federal Deposit Insurance Corporation (FDIC); e una linea di credito rotativa segreta della Federal Reserve che ha bloccato un totale di 2,5 trilioni di dollari in prestiti a tassi inferiori a quelli di mercato a Citigroup dal 2007 alla metà del 2010.

Proprio come ora, i regolatori federali si sono rifiutati di dire al popolo americano quanto fosse grave la situazione di Citigroup. Sheila Bair, la presidente della FDIC durante l'ultima crisi finanziaria, ha scritto quanto segue nel suo libro, Bull by the Horns.

"A novembre [del 2008], la presunta solvibile Citi era tornata alle corde, bisognosa di un'altra elemosina da parte del governo. Il mercato non ha comprato la strategia degli OCC e della NY Fed di far sembrare che Citi fosse sana come le altre banche commerciali. Citi non aveva avuto un trimestre redditizio dal secondo trimestre del 2007. Le sue perdite non erano attribuibili a "condizioni di mercato" incontrollabili, ma a una gestione debole, a livelli elevati di leva finanziaria e a un'eccessiva assunzione di rischi. Le perdite maggiori sono state causate dalle loro esposizioni a un elenco virtuale di prestiti ad alto rischio; mutui subprime, mutui "Alt-A", carte di credito "designer", prestiti con leva finanziaria e immobili commerciali scarsamente sottoscritti. Si era caricato di CDO esotici e titoli a tasso d'asta. Si assumeva le perdite sui credit default swap stipulati con controparti deboli, e si affidava a finanziamenti instabili e volatili - molti prestiti a breve termine e depositi esteri. Se si voleva fare un elenco definitivo di tutte le cattive pratiche che avevano portato alla crisi, bastava guardare le strategie finanziarie di Citi... Per di più, praticamente non erano state adottate misure di vigilanza significative contro la banca né dall'OCC né dalla Fed di New York... Invece, l'OCC e la Fed di New York sono rimasti a guardare mentre quella banca malata continuava a pagare dividendi importanti e faceva finta di essere sana".

Da anni ormai, abbiamo spiegato in dettaglio grottesco perché la Federal Reserve e il suo surrogato, la Fed di New York, sono entrambi incompetenti e incapaci di supervisionare le mega banche di Wall Street. Tanto per cominciare, queste banche sono letteralmente proprietarie della New York Fed. In secondo luogo, la New York Fed ha la capacità di creare denaro premendo un pulsante elettronico e salvando la sua incompetente supervisione di queste banche con la creazione di 9.000 miliardi di dollari dal nulla per sostenere le banche di Wall Street che rifiuta di nominare. (NdT: il commentatore USA non ha ancora elaborato sul fatto che la FED non presenta lo Statement of Cash Flows prorpio per nascondere i suoi immensi profitti a danno del Tesoro statunitense...)
 

Non c'è prova migliore del fatto che le cose siano completamente fuori controllo alla Fed se non il fatto che il presidente della Federal Reserve Jerome Powell ha avuto l'audacia di dire al popolo americano, ripetutamente, che le grandi banche sono "una fonte di forza" durante l'attuale crisi. Come potrebbe essere vero quando la più grande banca del paese, JPMorgan Chase, è stata accusata di altri due reati, proprio il mese scorso, per aver trasformato la sua scrivania di metalli preziosi in un'impresa di racket e per aver truccato il mercato del Tesoro americano - il mercato che permette al governo federale di pagare le bollette di questa nazione. E proprio ieri si dice che Citigroup, la terza banca più grande degli Stati Uniti, operi in modo "insicuro o non sicuro".

E non dimentichiamo che Goldman Sachs ha pagato 3,9 miliardi di dollari a luglio per risolvere uno scandalo di corruzione e tangenti con la Malesia sul suo fondo patrimoniale sovrano, 1MDB. (NdT: anche GS risulta tra gli specialisti del debito italiano... Poteva mancare ?)  Secondo il deposito di Goldman del 7 agosto 2020 10-Q presso la Securities and Exchange Commission, Goldman rimane sotto indagine penale in materia da parte del Dipartimento di Giustizia degli Stati Uniti.

A meno che non si sia un capo in una famiglia criminale, non sembra un'industria che opera da una "fonte di forza".

mercoledì 7 ottobre 2020

Eutanasia collettiva: la finanziarizzazione come strada verso il nulla

La finanziarizzazione e la strada verso lo zero

Parte 4: Guerre, Rifiuti, Wall Street, Welfare e Cosa arriverà
Mer, 10/07/2020 - 00:05

Realizzato da 'ICE-9' tramite il blog The Burning Platform,

Questa è la parte 4 di una serie in 4 parti.
Leggi la Parte 1 qui...
Leggi la Parte 2 qui...
Leggi la parte 3 qui...


Cosa è davvero la finanziarizzazione

Ma cos'è veramente la finanziarizzazione?  La sua definizione più semplice è, separata dal ronzio e dall'energia del suo mondo di superficie, la copertura attuale del valore patrimoniale aggregato di un'intera nazione più la copertura di tutti i profitti futuri derivanti da questi beni in ogni settore dell'economia, sia pubblico che privato.  Questa copertura si realizza attraverso la massimizzazione dell'ammontare del debito che viene fatto leva su ogni possibile classe di beni tangibili, intangibili e immaginari, compresa la cittadinanza nazionale.  In una capitalizzazione perfettamente efficiente, tutte le passività accumulate alla fine si equilibrano a zero rispetto al valore attuale netto aggregato della base patrimoniale nazionale, più tutti i profitti futuri generati da tale base patrimoniale.  La massimizzazione di questa leva finanziaria viene realizzata attraverso un programma coordinato di tassi di interesse reali pari a zero (o meno), combinato con la creazione di migliaia di miliardi di nuova moneta fiat utilizzata dai destinatari di primo livello - cioè le banche membri del Federal Reserve System - per monetizzare questa base patrimoniale nazionale.  La finanziarizzazione è quindi, al suo centro, la discesa nazionale a zero del valore attuale netto aggregato ed è, per mancanza di una terminologia migliore, il grande incasso di un'intera nazione da parte dei suoi signori della finanza.

Quando questa base patrimoniale nazionale e tutti i suoi profitti futuri sono completamente monetizzati con il debito, l'intera proprietà e il controllo dell'economia nazionale sono trasferiti dai proprietari di azioni (pegni non garantiti di secondo livello) ai proprietari di obbligazioni (pegni garantiti di primo livello).  Pertanto, una completa ed efficiente finanziarizzazione trasforma l'intero focus dell'economia nazionale dalla generazione di profitti che finanziano investimenti di capitale discrezionali che portano alla crescita economica collettiva, verso la generazione di entrate per coprire i sempre crescenti pagamenti di interessi non discrezionali per un gruppo selezionato e concentrato di detentori di obbligazioni.  La crescita che sostiene gli investimenti di capitale alla fine svanisce man mano che questi crescenti pagamenti di interessi divorano sempre più la spesa discrezionale, e quindi il "business" diventa una ricerca per ridurre continuamente la base di costi discrezionali che rimane, come il lavoro e l'innovazione, agendo allo stesso tempo come una facciata che circonda il "valore per gli azionisti" per il numero decrescente di azionisti che diventano sempre più irrilevanti con ogni nuova emissione di obbligazioni societarie e il riacquisto di azioni.  Questo cambiamento nella proprietà della base patrimoniale nazionale trasforma quindi il mercato azionario in un gigantesco casinò, poiché i "profitti" derivanti da posizioni corte sono solo trasferimenti di ricchezza da una parte all'altra in un gioco a somma zero, e le posizioni lunghe diventano interamente dipendenti dall'ammontare dell'inflazione generata dall'aumento della creazione di moneta fiat che fa salire sia i "valori" degli asset che i flussi di cassa netti derivanti dalle vendite unitarie stagnanti in un ambiente salariale in declino.  La nazione è svuotata, mentre le spese in conto capitale si prosciugano, la crescita economica in termini reali diventa negativa e l'intera "economia" degli investimenti dipende da un'inflazione sempre più elevata, trainata dalle sempre maggiori vendite del debito federale.  Così, in un settore privato perfettamente finanziarizzato, i detentori di pegni controllano il "valore" e i proprietari delle azioni detengono le scommesse.

Con l'evaporazione della spesa in conto capitale e della crescita reale, spetta al governo fornire sempre di più lo "stimolo" che guida l'impegno economico.  Ma poiché il governo, in ultima analisi, si occupa solo di politica, i suoi programmi di spesa servono principalmente a sostenere i Quattro Pilastri del nuovo modello economico - Guerre, Rifiuti, Wall Street e Welfare.  Man mano che la finanziarizzazione matura, stabilisce un declino permanente del tenore di vita nazionale, poiché una finanziarizzazione efficiente richiede salari minimi o un arbitraggio del lavoro esternalizzato all'estero.  Per quelle occupazioni che non possono essere esternalizzate, i salari vengono ridotti al di sotto di quanto richiesto per sostenere se stessi e la propria famiglia, così il governo interviene con la sua "Grande Società" che in realtà è un sussidio per il trasferimento dei salari in pagamenti di interessi.  Così tutto il welfare è in definitiva un sussidio aziendale, man mano che matura un'efficiente finanziarizzazione.  Così, quando gli sforzi economici privati sono schiacciati dalla regolamentazione o dalla concorrenza con le imprese e la maggior parte dei cittadini nazionali sono beneficiari del benessere, la spesa discrezionale in conto capitale finirà, la crescita cesserà e l'attività economica reale si fermerà. 

  Quindi la finanziarizzazione non è solo una discesa nazionale a zero valore attuale netto, ma è una discesa nazionale a zero impulso collettivo, zero motivazione collettiva e zero direzione coordinata.  È fondamentalmente opposta a quella dello stato umano naturale delle persone all'interno di una società complessa che pratica le interazioni sociali del baratto di lavoro e del commercio tra gli individui.  Man mano che la finanziarizzazione matura attraverso la distruzione dell'impegno economico individuale, la formazione di cartelli monopolistici aziendali e la trasformazione della società in un insieme di dipendenti del governo, essa annulla le condizioni fondamentali di base dell'appartenenza individuale alla società e sostituisce il rapporto sociale non solo con l'alienazione dai mezzi di produzione, ma anche con l'alienazione dai propri simili nella società.

Così la finanziarizzazione è, in definitiva, la discesa nazionale verso la coerenza zero e la razionalità zero.

Essa è, infatti, il crollo della società stessa.  È la strada verso lo zero.

Questa finanziarizzazione perfettamente efficiente funziona in egual misura nel settore pubblico attraverso tutti i livelli di governo e, da 149 anni, lavora quasi inosservata negli Stati Uniti.  Il District of Columbia Organic Act del 1871 ha incorporato e privatizzato gli Stati Uniti quando il Paese era in bancarotta a causa dei suoi insormontabili debiti della Guerra Civile.  Non è stato un caso che gli Stati Uniti in bancarotta, esaurite le loro riserve auree, siano riemersi sei anni dopo come STATI UNITI e, sebbene in bancarotta, siano riusciti a far passare il Coinage Act del 1873, a porre fine al bimetallismo e ad avere magicamente oro a sufficienza per tornare sia ad un gold standard che ad un sistema bancario a riserva frazionaria pienamente funzionante - cioè ad un capitalismo classico maturo uscito dalle ceneri della guerra e della bancarotta.  Questa improvvisa comparsa dell'oro è stato probabilmente l'originale accordo faustiano per svendere il popolo americano, e in cambio questa nuova forma privatizzata di governo federale e tutti i suoi dipartimenti - compresi i militari - sono stati posti in proprietà non specificata, probabilmente le stesse parti che si sono assunte i debiti della Guerra Civile, e hanno messo fine in modo permanente al federalismo "per il popolo".  I nuovi proprietari della nazione rimasero relativamente inattivi fino a quando non furono costretti a passare attraverso il Federal Reserve Act del 1913 e spinsero l'America nella prima guerra mondiale per distruggere la Germania per conto del nesso di proprietà incrociata della banca centrale.  Dal 1913, i proprietari della nazione hanno alzato la testa di tanto in tanto - la ruggente bolla borsistica degli anni '20, la Grande Depressione, il complotto del colpo di stato di Roosevelt, la Seconda Guerra Mondiale, la Guerra Fredda, l'assassinio di Kennedy e l'11 settembre.  Ma il disegno di legge finale è scaduto 100 anni dopo che l'accordo con il Diavolo è stato raggiunto e i debiti della Guerra Civile sono stati finalmente riscossi.  Così, per 100 anni, gli americani hanno vissuto in una grande ipoteca fino a quando la pistola di partenza del Nixon Shock non ha segnalato l'inizio di incassare sugli STATI UNITI.  Così gran parte dell'angoscia nazionale che si è accumulata dal 1971 può essere spiegata come il conflitto tra i veri proprietari nazionali e coloro che credono di esserne i proprietari.  E gran parte dei cittadini nazionali credono ancora di essere i proprietari nazionali perché non hanno ancora percepito che gli Stati Uniti "per il popolo" si sono trasformati in STATI UNITI "del popolo" e ora non sono altro che una banca con un esercito permanente.

Il principale veicolo di finanziarizzazione del settore pubblico è l'emissione federale di buoni del Tesoro statunitense.  In una finanziarizzazione perfettamente efficiente, i tassi d'interesse reali sono pari o inferiori a zero e non è richiesto lo sconto, quindi l'emissione cumulativa del debito federale può eguagliare il "valore" della base patrimoniale nazionale più il PIL nazionale annuo moltiplicato per il numero di anni rimanenti in cui ci si aspetta che una nazione funzioni.  Ad esempio, se la base patrimoniale di una nazione vale 225 trilioni di dollari e il PIL annuale è pari a 25 trilioni di dollari all'anno, e il nesso di proprietà incrociata della banca centrale ha fissato una vita nazionale residua di 10 anni, quando l'emissione del debito federale raggiunge un totale di 475 trilioni di dollari a zero tassi di interesse reali, il settore pubblico di quella nazione è stato efficacemente finanziarizzato.  Questi tassi d'interesse reali pari a zero sono importanti in quanto non erodono attraverso l'attualizzazione del PIL nazionale cumulativo previsto e quindi consentono la massima emissione di debito federale, e quindi la massima estrazione di "valore" dalla vita funzionale residua di una nazione.

Altri meccanismi di finanziamento del settore pubblico includono l'emissione di obbligazioni a livelli di governo sempre più bassi.  Queste emissioni obbligazionarie consentono di massimizzare l'emissione di debito macroscopico a livello nazionale cumulativo, in quanto si tratta di semplici ri-ipotecazioni successive dei "valori" degli attivi sottostanti e dei loro futuri flussi di reddito già impegnati a livello federale.  Ad esempio, il debito emesso a livello statale sostenuto da attività statali e da futuri flussi di reddito sono già stati promessi nell'emissione di buoni del Tesoro federale statunitense e contabilizzati nel PIL nazionale.  L'emissione di debito a livello di contea, sostenuta da attività della contea e da futuri flussi di reddito, è già stata promessa nell'emissione di debito statale e contabilizzata nel PIL dello Stato, e così via, attraverso l'emissione di obbligazioni municipali, emissioni di obbligazioni di utilità pubblica, emissioni di obbligazioni del distretto scolastico, ecc.  Così, da questa ri-ipotecazione a più livelli delle attività impegnate in eccesso e dei futuri flussi di reddito, attraverso la formula magica del denaro fiat che lavora insieme alla finanziarizzazione, la base patrimoniale nazionale più il totale cumulativo del PIL futuro può essere sfruttata con moltiplicatori più grandi di uno.

Un altro meccanismo di finanziamento del settore pubblico è l'infrastruttura civile pubblica a tutti i livelli di governo.  Corporazioni idriche, reti di drenaggio, edifici governativi, servizi ferroviari per il trasporto di passeggeri, impianti di depurazione, ospedali, autostrade e falde acquifere di acqua dolce sono venduti - di solito per centesimi di dollaro - e trasformati in emissioni quasi obbligazionarie per le entità che generano interessi pagati con "tasse per uso pubblico".  La confisca di terreni pubblici con la pretesa di conservare l'ambiente è anche un meccanismo comune di finanziamento del settore pubblico.  Il Endangered Species Act del 1973 - approvato dal Congresso subito dopo lo Shock di Nixon - ha legalizzato la cessazione delle locazioni private e ha confiscato vaste porzioni di terreno pubblico per creare decine di monumenti nazionali non descritti, foreste nazionali, riserve, santuari per la fauna selvatica e così via.  Questo portafoglio di terreni di proprietà federale in espansione viene utilizzato per aumentare la base patrimoniale nazionale collettiva per la monetizzazione ed è, in realtà, un pool collaterale di ultima istanza da utilizzare nel prossimo default federale che comprende il 28% di tutto il territorio statunitense.  Programmi simili di confisca dei terreni esistono a livello statale, di contea, di città e di distretto scolastico, dove il meccanismo primario di confisca è costituito da pegni per mancato pagamento delle tasse e da un dominio eminente.  Così la finanziarizzazione del settore pubblico è, in un linguaggio disadorno, il processo attraverso il quale una nazione viene messa a nudo dal nesso di proprietà incrociata della banca centrale e dove i suoi figli un giorno si svegliano davvero senza casa nel continente che i loro antenati hanno conquistato.

Ci sono cinque processi che facilitano la finanziarizzazione - il quadro giuridico, la deindustrializzazione, l'inflazione, la propaganda e uno stato di polizia strisciante.  Sono già stati descritti diversi atti legislativi individuali significativi che hanno permesso il passaggio dal capitalismo alla finanziarizzazione senza opposizione, ma gli elementi legali più rilevanti sono contenuti nella legge organica del Distretto di Columbia del 1871 che non solo ha trasformato gli Stati Uniti in una corporazione privata sotto proprietà non dichiarata, ma ha anche stabilito una doppia costituzione senza ratifica attraverso una Convenzione dell'articolo V.  Questa costituzione illegale ha modificato la portata del governo federale da quella che agisce "per il popolo", a quella che agisce "del popolo", che è un termine giuridico privo di significato che rende l'intera popolazione americana priva di diritti di voto nell'ambito degli obiettivi del governo federale.  Dal 1871, la vera proprietà degli STATI UNITI è rimasta non dichiarata, e giuridicamente questo è importante in quanto una proprietà aziendale non dichiarata ha qui l'equivalenza di affermare che "Noi, il Popolo" non possediamo il nostro paese.  Quindi non c'è da stupirsi che per la maggior parte degli ultimi 129 anni gli attori all'interno del governo federale possano cambiare, ma i loro risultati non cambiano mai.  Solo quando ci si rende conto che lo scopo primario del governo federale dal 1971 è quello di accumulare più debito possibile sulle teste "del Popolo", la finanziarizzazione può essere veramente compresa, e si può finalmente dare un senso logico alla prospettiva di chi beneficia in ultima analisi di questo cammino nazionale verso lo Zero.

La deindustrializzazione è stata necessaria per sostenere la crescente emissione di buoni del Tesoro statunitense, necessaria per ottenere una perfetta efficienza finanziaria della base patrimoniale nazionale.  Il funzionamento grossolano del "ciclo virtuoso" dell'impero americano Fiat ha dovuto essere modificato dopo lo shock di Nixon, poiché la crescita economica statunitense delle esportazioni di valore aggiunto si era arrestata, la base industriale aggregata degli Stati Uniti era troppo costosa da modernizzare e una corsa alle riserve auree statunitensi aveva lasciato il paese tecnicamente in bancarotta sotto i vincoli di un sistema bancario a riserva frazionaria.  Così, all'inizio degli anni Settanta, l'utilità del ciclo di industrializzazione americana per il nesso di proprietà incrociata delle banche centrali si era rivelata utile, ma era necessaria una qualche alternativa alle esportazioni di valore aggiunto americano per mantenere il "circolo virtuoso" per evitare che l'Unione Sovietica e il suo rublo espropriassero lo status di valuta di riserva mondiale.  La soluzione era quindi quella di esternalizzare l'economia delle esportazioni a valore aggiunto statunitense a paesi come il Giappone, Taiwan e la Corea, con l'America che ora è l'importatore di beni a valore aggiunto pagati in dollari che generano entrate in dollari che ritornano negli Stati Uniti attraverso le vie "morbide" del "circolo virtuoso" dell'Impero Fiat per acquistare buoni del Tesoro statunitense.  La politica del governo federale dopo il 1971 fu quindi quella di aiutare e sostenere la distruzione della capacità di esportazione del valore aggiunto americano e l'eliminazione di milioni di posti di lavoro qualificati e ben pagati in fabbriche per trasferire i guadagni in dollari alle nazioni straniere che avrebbero poi restituito questi dollari agli Stati Uniti con l'acquisto di buoni del Tesoro.  Ma nonostante tutta questa distruzione delle fabbriche americane e dei loro posti di lavoro ben pagati, il "circolo virtuoso" dell'Impero Fiat ha continuato a funzionare come prima a livello macroscopico.  Ma una volta imboccata la strada della deindustrializzazione, il governo federale non avrebbe mai potuto permettere il ritorno della capacità di esportazione a valore aggiunto degli Stati Uniti, poiché queste esportazioni sarebbero state in concorrenza per i dollari statunitensi detenuti all'estero con i buoni del Tesoro americano, e se un numero sufficiente di beni di esportazione a valore aggiunto fosse stato prodotto e venduto in dollari all'estero, ciò avrebbe ridotto l'ammontare dei buoni del Tesoro americano venduti, rafforzato il dollaro americano, e messo a rischio il progetto di finanziarizzazione degli Stati Uniti sterilizzando il processo di facilitazione dell'inflazione.

Con l'avanzare di una finanziarizzazione perfettamente efficiente e l'attuale valore attuale netto nazionale che si avvicina a zero, l'inflazione generata dall'emissione continua di buoni del Tesoro statunitense spinge il "valore" aggregato della base patrimoniale nazionale verso l'alto, e ogni incremento del "valore" aggregato delle attività assicura sempre più l'emissione di debito federale rispetto a quello che altrimenti sarebbe, in un mondo senza inflazione, un "valore" aggregato statico delle attività con una quantità finita di potenziali pegni.  Man mano che l'inflazione si allontana e il "valore" aggregato degli attivi aumenta, il punto di valore attuale netto nazionale pari a zero viene spinto più in là nel futuro e quindi è possibile emettere più debito cumulativo su un periodo di tempo più lungo.  Se l'inflazione dovesse durare abbastanza a lungo, l'emissione di debito federale potrebbe teoricamente continuare a tempo indeterminato e finanziare Guerre, Rifiuti, Wall Street e Welfare per sempre, nonostante il paese non produca quasi nulla di vero valore.  L'inflazione ha lo stesso effetto anche sui flussi di entrate aggregate nazionali, e questo è il motivo per cui la deflazione può bloccare l'economia finanziarizzata, dato che il suo intero funzionamento dipende dall'inflazione che guida un crescente "valore" del patrimonio nazionale che guida l'emissione infinita di buoni del Tesoro statunitense che guida il circolo inflazionistico in probando.  Ma con la deflazione, il "valore" complessivo degli asset nazionali si riduce, e l'emissione di buoni del Tesoro può cessare - il che significa niente più guerre, rifiuti, Wall Street o welfare - o continuare e innescare l'iper-inflazione, ma ancora salvare le guerre, i rifiuti, Wall Street e il welfare.

La deflazione è anche il tallone d'Achille della sicurezza nazionale statunitense, poiché le crisi economiche paralizzanti possono essere facilmente ingegnerizzate da attori stranieri (NdT: banche) che, volentieri o per coincidenza, non comprano collettivamente i buoni del Tesoro statunitense come è successo a partire dal 2014.  Così come va l'Impero Fiat, non comprare buoni del Tesoro USA è in effetti una dichiarazione di guerra "con altri mezzi" ed è il motivo per cui dal 2019 il sistema della Federal Reserve sta acquistando freneticamente il proprio debito per salvare le guerre, i rifiuti, Wall Street e il Welfare a tutti i costi (socializzati).  Così la formula magica della creazione di denaro dal nulla fa nascere la creazione di ancora più denaro dal nulla attraverso l'inflazione, e quando la magia si esaurisce e il coniglio insiste a rimanere dentro il cappello, si sprigiona l'abominio della deflazione.  Così l'inflazione è l'ingrediente segreto che spinge i prezzi dei beni sempre più alti e rende i ricchi detentori di beni ancora più ricchi con ogni asta di multimiliardi di dollari del Tesoro degli Stati Uniti.  Ma il costo dell'inflazione è sostenuto principalmente da coloro che non possiedono beni e non possono permettersi l'inflazione, per cui l'inflazione viene così socializzata attraverso le vittime che compongono "il Popolo".  La deflazione d'altra parte, sebbene portatrice di una carneficina economica immediata per un'economia finanziarizzata, è a lungo termine il ridistributore finale, il portatore di equità e di equilibrio, e il distruttore dei ricchi.  Quindi, la finanziarizzazione è, per disegno, il socialismo per i ricchi, e la deflazione è quindi lo srotolamento di questo socialismo e il ritorno alla media.

Tutti noi conosciamo bene la campagna di propaganda sostenuta e incessante che viviamo ogni giorno.  Quel bunting rosso, bianco e blu non richiesto per le strade della città, lo spettacolare spettacolo dei fuochi d'artificio del 4 luglio, la sfilata degli F-35 alla partita di calcio e un'apparizione speciale dello Zio Sam on Stilts alla sfilata patriottica di quest'anno.  Ma ciò che spesso non percepiamo è la nostra volenterosa partecipazione a questi spettacoli, il bisogno di essere trascinati in rituali che bloccano la nostra conoscenza subconscia che qualcosa è veramente sbagliato con la nazione, e queste cose che sono seriamente sbagliate non saranno mai risolte.  Così, man mano che questo blocco subconscio collettivo cresce, più queste manifestazioni patriottiche vengono prodotte ed elaborate, più noi sventoliamo quelle bandiere, più forte è il nostro canto della Star Spangled Banner, più ferocemente votiamo, e più vigorosamente facciamo ciò che in realtà non significa nulla.  È quando questo blocco collettivo scende sulla nostra impotenza collettiva che entriamo nelle fasi finali della finanziarizzazione e dello stato di polizia.

Quando la finanziarizzazione matura al punto che nel suo mondo reale decine di milioni di persone sono state private del diritto di partecipare all'attività economica, mentre il suo mondo di sopra urla di nuovi massimi di tutti i tempi e dei gusti esotici di viaggio dei triliardari tecnologici e dei loro amici famosi, lo stato di polizia diventa la soluzione logica e definitiva per tenere "del Popolo" sotto controllo, mentre gli ultimi centesimi vengono strappati dalla carcassa nazionale.  Non è un caso che il Patriot Act sia stato approvato dal Congresso appena 45 giorni dopo le demolizioni controllate dell'11 settembre, e sarà il veicolo con cui i dissenzienti e i diseredati si ritroveranno marchiati come "terroristi", raccolti nei vagoni, e spediti via per essere fatti sparire a milioni.  Pulizia, efficienza, eliminazione a basso costo, sostenibilità e sempre rispettoso dell'ambiente.  E sarà a quel punto, in questi angusti vagoni angusti, all'interno di questi quartieri caldi e puzzolenti, in quel silenzio collettivo dove il tempo è sospeso tra i ripetuti sferraglii di ferro su ferro e il ritmo ipnotico del rotolo di carrozza, è qui che "del popolo" si interrogherà sul perché non si è svegliato, sul perché non si è svegliato, sul perché non si è risvegliato, sul perché non si è alzato.  E così questi pensieri vanno, vagone dopo vagone, treno dopo treno, giorno dopo giorno.  E mentre i treni rallentano nei campi, "del Popolo" sperimenterà finalmente l'epifania di quanto pochi fossero gli individui che governavano il mondo, ma scoprirà anche troppo tardi quanto pochi proiettili avrebbero sistemato le cose in anticipo, quanto poco sangue doveva essere versato per far deragliare questa Strada verso lo Zero.
giovedì 1 ottobre 2020

Finanza, democrazia e sovranità: come dovrebbe rispondere l'Europa ?

Finanza, democrazia e sovranità: Come l'Europa dovrebbe rispondere ai file FinCEN
 

Chris Raggett

1° ottobre 2020
Unione Europea, 2020

Fonte: https://www.ecfr.eu/article/commentary_finance_democracy_and_sovereignty_how_europe_should_respond_to_t

I file FinCEN ricordano chiaramente che la protezione delle aziende europee e la tutela degli interessi europei non sono sempre la stessa cosa. I governi dovrebbero riconsiderare il rapporto tra megabanche e politica democratica.

I File FinCEN, pubblicati il 20 settembre, mostrano come la finanza illecita perturbi i piani dell'Unione Europea di diventare un potere "sovrano". I file comprendono più di 2.500 documenti trapelati dal Financial Crimes Enforcement Network (FinCEN) del Dipartimento del Tesoro statunitense, che coprono circa 2.000 miliardi di dollari di transazioni elaborate da banche multinazionali tra il 2000 e il 2017. Sebbene la maggior parte di questi documenti siano rapporti di attività sospette - che sono ben lungi dall'essere prove di un crimine, per non parlare di una misura accurata del settore nel suo complesso - molti di essi forniscono nuove informazioni su casi pubblicamente noti di riciclaggio di denaro sporco, irrogazione di sanzioni e finanziamento del terrorismo. Le imprese europee sono al centro dei file FinCEN: La Deutsche Bank è stata presumibilmente coinvolta in più della metà delle transazioni dei documenti, mentre la loro pubblicazione ha contribuito a far scendere il prezzo delle azioni della HSBC - la più grande banca d'Europa - al punto più basso degli ultimi 25 anni.

Questo avviene in un momento in cui sia l'UE che il Regno Unito stanno riequilibrando il rapporto tra la sovranità statale e il ruolo delle multinazionali. Il Regno Unito ha solo una visione mal definita di una "Gran Bretagna globale", ma sembra aver perso un po' del suo entusiasmo per il lavoro con giganti con sede all'estero come Huawei. L'Ue sembra aver concluso che, come dice il suo capo della politica estera, Josep Borrell, "ripristinare il ruolo strategico dello Stato sarà una priorità post-crisi" perché "l'Europa ha dimenticato di costruire una protezione collettiva" per le sue imprese e i suoi mercati.

L'UE e il Regno Unito sono influenzati da un impulso sovranista, anche nazionalista, in cui lo Stato diventa il custode delle "loro" aziende. Questo è in qualche modo comprensibile, dato che l'intensificarsi della competizione geopolitica tra Stati Uniti e Cina minaccia l'Europa economicamente e politicamente - e che la crisi del coronavirus ha sottolineato la dipendenza del continente da catene di fornitura mediche straniere e, potenzialmente, dalla tecnologia dei vaccini.

Tuttavia, i File FinCEN ci ricordano che - almeno nel settore finanziario - la protezione delle aziende europee e la tutela degli interessi europei non sono sempre la stessa cosa. Imprese come Huawei sono tra gli strumenti che lo Stato cinese utilizza per perseguire i suoi obiettivi strategici. Il Cremlino è altrettanto diretto nel controllo di Gazprom - come testimonierebbero i testimoni delle varie crisi di gas dell'Ucraina, o gli oppositori del gasdotto Nord Stream 2. Al contrario, come indicano i file FinCEN, le istituzioni finanziarie occidentali sono state a lungo utilizzate dalle reti di corruzione transfrontaliera dietro una litania di crimini finanziari che coinvolgono Stati ostili, gruppi di criminalità organizzata e terroristi. Le forze responsabili di alcuni dei maggiori problemi strategici dell'Europa hanno tratto vantaggio da una struttura di regolamentazione e di applicazione della legge che a volte chiude efficacemente gli occhi sull'uso delle banche internazionali.

    Se la proverbiale porta girevole tra i governi occidentali e l'industria finanziaria girasse più velocemente, volerebbe in orbita


Il cambiamento di questa situazione richiederà ogni sorta di riforme pratiche della legge sulla responsabilità delle imprese, della regolamentazione finanziaria e delle risorse delle forze dell'ordine. Ma richiederà anche un cambiamento concettuale e culturale.

L'aspetto concettuale sembra particolarmente realizzabile. Come sostiene l'economista Hyun Song Shin, il modello economico "insulare" - in cui le attività e le passività delle imprese sono attribuite al PIL del paese in cui hanno sede - non spiega adeguatamente il ruolo internazionale delle megabanche. È più preciso pensare all'economia globale come a "una matrice di bilanci interconnessi" che "non rispetta la geografia", dice Hyun Song Shin. All'interno di questa matrice, una megabanca con sede in Europa può diffondere le sue attività e passività in tutto il mondo in un modo che rende il suo carattere europeo quasi incidentale. Tali imprese svolgono un ruolo vitale nel commercio internazionale a vantaggio dell'Europa, ma, per certi versi, non sono progettate per proteggere gli interessi europei più di quanto lo sia l'alto mare. Di conseguenza, è probabilmente impossibile arruolare una megabank europea in un progetto di politica estera sovrana come si potrebbe fare con un Huawei o un Gazprom. La natura di tali banche si riflette nei misfatti menzionati nei File FinCEN, che coinvolgono tutte le regioni del mondo e gli attori che vivono sotto regimi politici di ogni tipo.


L'aspetto culturale del cambiamento sarebbe trasversale a una serie di interessi e relazioni politiche. Gli esperti di criminalità finanziaria e altri hanno sottolineato in diverse occasioni che i politici che stabiliscono le regole per l'industria finanziaria, non le banche, sono i principali responsabili dei misfatti legati ai File FinCEN. Ciononostante, la colpa è sufficiente per andare in giro. In Europa e negli Stati Uniti, la politica e la finanza si confondono spesso in modo inquietante. E gravi conflitti di interesse sorgono quando c'è solo una sottile barriera tra le cariche pubbliche e l'impresa privata. Il problema è meno evidente in Occidente che in paesi come il Venezuela e l'Ucraina, ma solleva gli stessi problemi di cattura normativa e di trascuratezza redditizia.

Alcuni degli esempi più eclatanti della linea indistinta tra politica e finanza sono l'ex cancelliere britannico George Osborne che lavorava per la società di investimenti BlackRock mentre era deputato in carica, José Manuel Barroso che passava dalla presidenza della Commissione europea alla presidenza della Goldman Sachs International, e vari dirigenti che circolavano per Wall Street fino all'amministrazione Trump e ritorno. Se la proverbiale porta girevole tra i governi occidentali e l'industria finanziaria girasse più velocemente, volerebbe in orbita.

La crisi finanziaria del 2008 ha costretto i governi occidentali a riconoscere le banche multinazionali come "istituzioni di importanza sistemica" - cioè imprese il cui fallimento può destabilizzare intere economie. Ma, per quanto riguarda la criminalità finanziaria - in contrasto con i rapporti di leva finanziaria, che sono stati un problema importante nella crisi - l'etichetta di importanza sistemica non è arrivata con responsabilità di importanza sistemica. Le piccole e medie banche come ABLV e FBME hanno perso le loro licenze operative a causa del riciclaggio di denaro sporco e delle violazioni delle sanzioni. Ma le megabanche sembrano semplicemente assorbire anche multe multimiliardarie come costo per fare affari - e andare avanti. Il loro status danneggia la responsabilità che si suppone sia alla base dell'economia liberale in una democrazia liberale. È lo status che il miliardario immaginario Bobby Axelrod sogna: "TBTFW - troppo grande per essere fottuto".

A questi problemi si aggiunge la questione del finanziamento delle campagne elettorali. I File FinCEN toccano le accuse di finanziamenti esteri illeciti che hanno perseguitato Donald Trump nella sua candidatura alla presidenza degli Stati Uniti nel 2016, così come alcune delle figure più importanti della campagna "Vote Leave" del Regno Unito. I file includono riferimenti alle transazioni del 2012 che hanno coinvolto Paul Manafort - che sarebbe stato lo stratega della campagna di Trump, prima della sua condanna per frode - e rivelano pagamenti da un oligarca legato al Cremlino a uno dei maggiori donatori del partito al potere del Regno Unito. Come spesso accade in questi casi, si può osservare un flusso di denaro molto insolito a persone politicamente esposte, ma è difficile dimostrare cosa o chi - se qualcuno - ha comprato. Eppure la trasparenza e la responsabilità nei finanziamenti politici sono essenziali per la salute di qualsiasi democrazia. Dovrebbero essere questioni bipartisan.

Alla luce di tutto questo, i governi europei devono riflettere attentamente sulle implicazioni dei File FinCEN per la riforma del sistema finanziario, mentre spingono per una maggiore sovranità. Dovrebbero riconoscere che non hanno avuto più successo con la creazione di partnership con i giganti finanziari sulla regolamentazione finanziaria di quanto ne avrebbero avuto con la creazione di partnership con i giganti dell'energia sulla politica del clima. Più di ogni altra cosa, forse, dovrebbero soffermarsi sugli aspetti perfettamente legali del rapporto dell'industria finanziaria con la politica democratica. Finché la cultura politica dei paesi europei permetterà una certa impunità all'interno del sistema finanziario, essi faranno fatica a raggiungere i loro obiettivi strategici.